สรุปสั้น: เพิ่มวงเงินบัตรเครดิต CardX (เดิม SCB) ต้องรู้อะไรก่อน
สรุปสั้น
- **เพิ่มวงเงิน บัตรเครดิต scb** หรือ CardX ทำได้ทั้งแบบชั่วคราวและแบบถาวร แต่เงื่อนไขและเอกสารที่ใช้ต่างกัน
- ถ้าต้องใช้จ่ายเฉพาะช่วงสั้น เช่น ท่องเที่ยวหรือจองโรงแรม มักเหมาะกับการขอเพิ่มวงเงินชั่วคราวมากกว่า
- ถ้าต้องการให้วงเงินใหม่ใช้ต่อเนื่อง ควรเตรียมเอกสารรายได้และประวัติการชำระให้ครบก่อนยื่น
- บทความนี้เน้นวิธีเตรียมข้อมูล เอกสาร และการเลือกแนวทางให้เหมาะกับการใช้จ่ายจริง ไม่ใช่การสมัครบัตรใหม่
ถ้าคุณกำลังหาว่า **เพิ่มวงเงิน บัตรเครดิต scb** ต้องทำยังไง คำตอบสั้นๆ คือเริ่มจากเช็กก่อนว่าต้องการวงเงินเพิ่มแบบชั่วคราวหรือถาวร เพราะสองแบบนี้ใช้เหตุผล เอกสาร และระยะเวลาพิจารณาไม่เหมือนกัน
กรณีใช้จ่ายก้อนเดียว เช่น ค่าตั๋วเครื่องบิน ค่ามัดจำโรงแรม หรือค่าใช้จ่ายฉุกเฉินระยะสั้น การขอเพิ่มวงเงินชั่วคราวมักตอบโจทย์กว่า ส่วนคนที่รายได้เปลี่ยนและใช้บัตรสม่ำเสมออาจมองการปรับวงเงินถาวร
บทความนี้จะพาไล่ดูช่องทางยื่นคำขอ เอกสารที่ควรเตรียม และวิธีประเมินวงเงินที่เหมาะสม เพื่อให้คุณตัดสินใจได้ก่อนติดต่อธนาคาร
เพิ่มวงเงินบัตรเครดิต SCB / CardX ต้องทำแบบไหน
โดยทั่วไปการขอเพิ่มวงเงินของบัตรเครดิต CardX หรือบัตรเดิมที่เคยอยู่ภายใต้ SCB มักทำได้ผ่านช่องทางดิจิทัลของธนาคาร คอลเซ็นเตอร์ หรือสาขา ทั้งนี้ขึ้นกับประเภทบัตร นโยบายล่าสุด และว่าคุณต้องการเพิ่มวงเงินชั่วคราวหรือถาวร
ถ้าเป็นวงเงินชั่วคราว ธนาคารมักพิจารณาตามเหตุผลการใช้งานในช่วงเวลานั้น เช่น ทริปต่างประเทศหรือค่าใช้จ่ายก้อนใหญ่ที่มีแผนชัดเจน ส่วนการเพิ่มวงเงินถาวรจะดูภาพรวมทางการเงินมากกว่า เช่น รายได้ ภาระหนี้ และประวัติการชำระ
สิ่งที่มักถูกนำมาพิจารณาได้แก่ ความสม่ำเสมอของการชำระเงิน ยอดค้างชำระ และการใช้วงเงินเดิมอย่างเหมาะสม หากมีประวัติชำระตรงเวลาและรายได้เพิ่มขึ้นจริง โอกาสที่ข้อมูลจะผ่านการพิจารณาก็มักดูดีขึ้น
ก่อนยื่นคำขอควรเช็กให้ครบ
อย่าลืมตรวจยอดค้างชำระ วงเงินคงเหลือ และรอบบิลล่าสุดก่อนยื่น เพราะข้อมูลเหล่านี้ช่วยให้คุณประเมินได้ว่าควรขอเพิ่มวงเงินเท่าไร และควรเป็นแบบชั่วคราวหรือถาวร
เอกสารเพิ่มวงเงินบัตรเครดิต CardX ใช้อะไรบ้าง
เอกสารที่มักใช้ประกอบการขอเพิ่มวงเงิน
| เอกสารหลัก | บัตรประชาชนและเอกสารยืนยันตัวตนตามที่ธนาคารกำหนด |
|---|---|
| หลักฐานรายได้พนักงานประจำ | สลิปเงินเดือนล่าสุด หรือหนังสือรับรองเงินเดือน |
| หลักฐานรายได้เพิ่มเติม | รายการเดินบัญชีธนาคารย้อนหลัง เพื่อแสดงความสม่ำเสมอของรายรับ |
| อาชีพอิสระ | รายการเดินบัญชี เอกสารภาษี หรือหลักฐานรายได้อื่นที่สอดคล้องกับอาชีพ |
| เจ้าของกิจการ | เอกสารทะเบียนธุรกิจ งบการเงิน หรือหลักฐานรายได้ที่ตรวจสอบได้ |
- เอกสารควรเป็นฉบับล่าสุดและข้อมูลต้องตรงกับรายได้จริง
- ถ้ารายได้เปลี่ยนจากเดิม ควรเตรียมหลักฐานที่อัปเดตให้เห็นแนวโน้มรายรับชัดเจน
- อาชีพแต่ละแบบใช้เอกสารต่างกัน ธนาคารอาจขอเพิ่มหรือลดรายการตามความเหมาะสม
- จัดไฟล์หรือสำเนาให้ชัด อ่านง่าย และไม่ขาดหน้า เพื่อลดโอกาสต้องส่งเอกสารซ้ำ
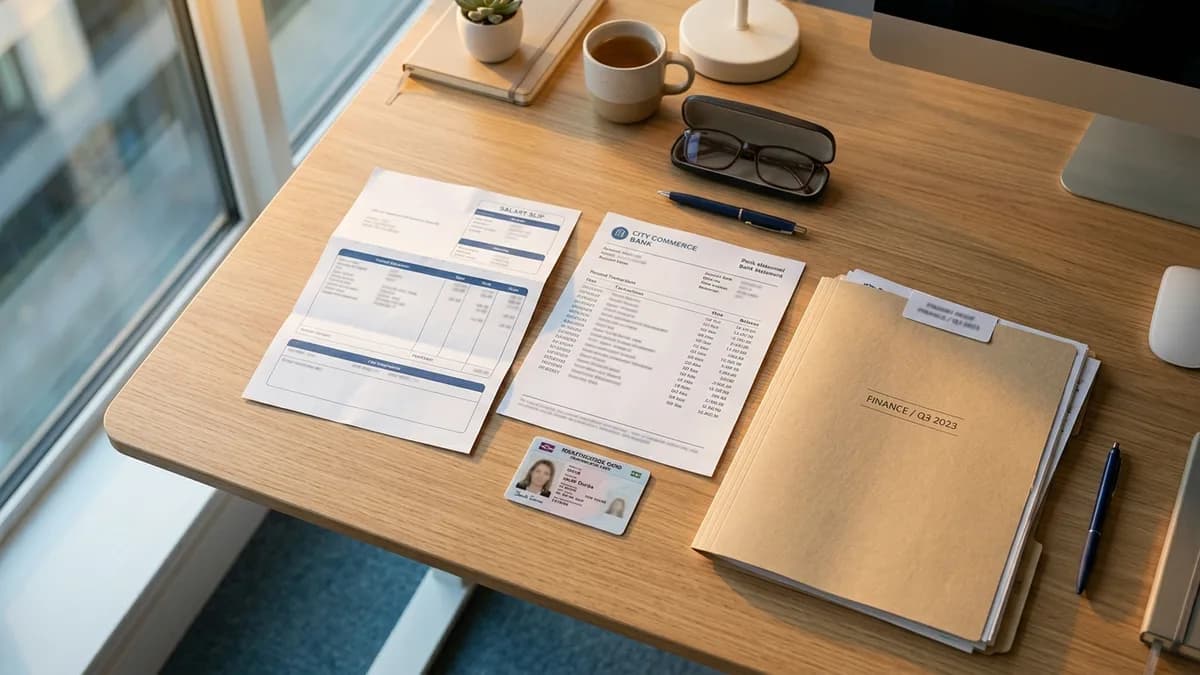
เช็กก่อนขอเพิ่มวงเงิน: ควรขอเท่าไรและต้องดูอะไรบ้าง
ก่อนยื่นคำขอ ควรเริ่มจากดูการใช้จ่ายจริงใน 3 ถึง 6 เดือนล่าสุด แล้วค่อยประเมินว่าควรขอวงเงินเพิ่มเท่าไร ไม่จำเป็นต้องขอสูงสุดเสมอไป เพราะวงเงินที่เหมาะกับพฤติกรรมการใช้จ่ายมักบริหารง่ายกว่า
อีกจุดที่ควรดูคือสัดส่วนหนี้ต่อรายได้ หากมีภาระผ่อนหลายทางอยู่แล้ว การขอวงเงินเพิ่มมากเกินไปอาจไม่สอดคล้องกับความสามารถในการชำระคืน และอาจทำให้การพิจารณาซับซ้อนขึ้น
ควรเช็กด้วยว่าบัตรถูกใช้งานสม่ำเสมอหรือไม่ เพราะประวัติการใช้งานและการจ่ายตรงเวลามักช่วยสะท้อนวินัยทางการเงินได้ดีกว่าการขอวงเงินสูงแต่ไม่ได้ใช้จริง
เรื่องค่าธรรมเนียมและเงื่อนไข
การเพิ่มวงเงินถาวรหรือชั่วคราวอาจมีเงื่อนไขต่างกันตามประเภทบัตรและนโยบายปัจจุบัน ควรถามให้ชัดก่อนยื่น โดยเฉพาะหากมีค่าธรรมเนียมหรือเอกสารเพิ่มเติม
บัตรไหนเหมาะกับใคร ถ้าอยากได้วงเงินและสิทธิประโยชน์คุ้มกว่า
| บัตร | รายได้ขั้นต่ำ | ค่าธรรมเนียม | จุดเด่น | เหมาะกับใคร |
|---|---|---|---|---|
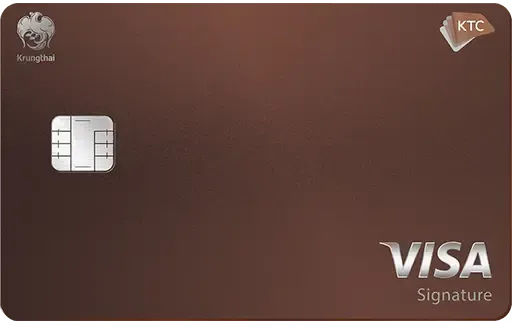
| KTC VISA PLATINUM | 15000 บาท/เดือน | ฟรีตลอดชีพ | สะสม 1 KTC FOREVER ทุก 25 บาท และคะแนนไม่มีหมดอายุ | คนที่อยากได้บัตรค่าธรรมเนียมฟรีและใช้งานทั่วไป |
| KTC VISA SIGNATURE | 50000 บาท/เดือน | ฟรีตลอดชีพ | สะสม 2x แต้มเมื่อใช้จ่ายสกุลเงินต่างประเทศตามโปรโมชัน 2569 | คนที่ใช้จ่ายต่างประเทศบ่อยและมีรายได้ถึงเกณฑ์ |
| Krungsri NOW Platinum | 15000 บาท/เดือน | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | เงินคืน 5% ออนไลน์ สูงสุด 300 บาทต่อเดือนตามเงื่อนไข 2569 | คนที่ใช้จ่ายออนไลน์เป็นหลัก |
| Krungsri JCB Platinum | 15000 บาท/เดือน | ฟรีตลอดชีพ | Cashback 3% ร้านอาหารทั่วโลก และ 1% ในบางประเทศเอเชีย | คนที่กินนอกบ้านหรือเดินทางในเอเชียบ่อย |
บัตรที่ควรดูประกอบการตัดสินใจ
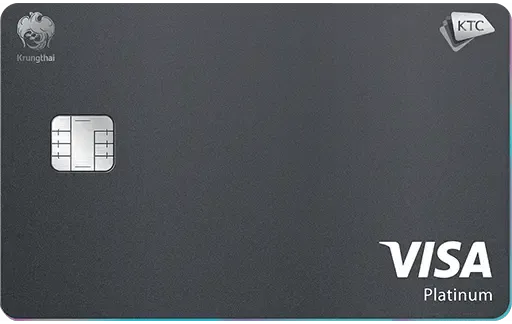
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
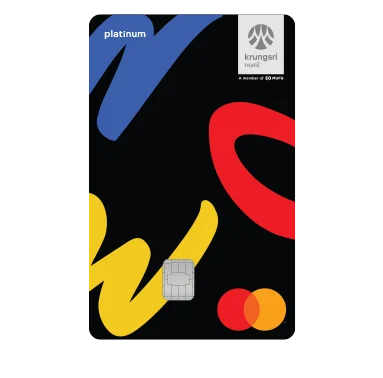
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
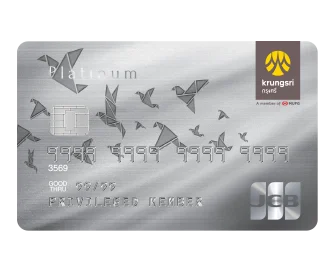
Krungsri JCB Platinum
Cashback 3% ร้านอาหารทั่วโลก
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
3%
รายได้/ด.
15,000
- Airport Lounge สนามบินชั้นนำในเอเชีย
- คุ้มสุดสำหรับทริปญี่ปุ่น เกาหลี
วิธีเพิ่มโอกาสให้คำขอวงเงินผ่านการพิจารณา
- ชำระตรงเวลาต่อเนื่อง เพื่อให้ประวัติการใช้บัตรดูสม่ำเสมอ
- เตรียมรายการเดินบัญชีที่แสดงรายรับเข้าออกชัดเจน
- อย่ายื่นขอหลายครั้งติดกันในช่วงสั้น เพราะอาจทำให้ข้อมูลดูไม่นิ่ง
- อย่าขอวงเงินสูงเกินรายได้หรือเกินความสามารถในการผ่อนชำระ
- เช็กยอดค้างชำระและวงเงินคงเหลือก่อนยื่นทุกครั้ง
อย่ามองแต่ตัวเลขวงเงิน
วงเงินที่สูงขึ้นไม่ได้แปลว่าควรใช้จ่ายมากขึ้น ควรเลือกขอเท่าที่จำเป็นและสอดคล้องกับรายได้ เพื่อให้การเงินส่วนตัวไม่ตึงเกินไป
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อย
สรุป
ถ้าต้องการ **เพิ่มวงเงิน บัตรเครดิต scb** หรือ CardX ให้เริ่มจากแยกก่อนว่าเป็นวงเงินชั่วคราวหรือถาวร จากนั้นเตรียมเอกสารรายได้ล่าสุดและตรวจสอบยอดค้างชำระให้เรียบร้อยก่อนยื่น
อย่าลืมเลือกวงเงินที่เหมาะกับการใช้จ่ายจริง ไม่จำเป็นต้องขอสูงเกินความต้องการ เพราะเป้าหมายคือให้บริหารเงินได้คล่อง ไม่ใช่เพิ่มภาระโดยไม่จำเป็น
ถ้ายังลังเล ลองเทียบบัตรและสิทธิประโยชน์ให้ตรงกับพฤติกรรมการใช้เงินของคุณก่อนตัดสินใจ เพราะบัตรที่เหมาะอาจสำคัญกว่าวงเงินที่สูงกว่า
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี