สรุปสั้น
- โดยทั่วไปบัตรเครดิต จ่ายภาษีได้ในบางช่องทาง ไม่ใช่ทุกระบบชำระเงินจะรองรับเหมือนกัน
- ก่อนจ่ายควรดูค่าธรรมเนียมของช่องทางนั้น ๆ เพราะต้นทุนอาจสูงกว่าแต้มที่ได้
- แต้มหรือเงินคืนจากบัตรไม่ได้แปลว่าจะคุ้มเสมอ ต้องเทียบกับยอดภาษีจริงและเงื่อนไขโปรโมชัน
- ถ้าต้องการความคุ้มค่า ให้เลือกบัตรที่ค่าธรรมเนียมรายปีต่ำหรือฟรี และมีสิทธิประโยชน์ตรงกับพฤติกรรมใช้จ่าย
ถ้าถามสั้น ๆ ว่า **บัตรเครดิต จ่ายภาษี** ได้ไหม คำตอบคือโดยทั่วไปทำได้ในบางช่องทางหรือบางรูปแบบการชำระเท่านั้น ไม่ใช่ทุกที่ที่รับบัตรเครดิตเหมือนกันทั้งหมด จึงควรเช็กช่องทางล่าสุดก่อนทุกครั้ง
ประเด็นสำคัญไม่ได้อยู่แค่ว่าจ่ายได้หรือไม่ แต่อยู่ที่ค่าธรรมเนียมที่อาจถูกเรียกเก็บจากผู้ให้บริการหรือช่องทางชำระเงิน หากค่าธรรมเนียมสูงกว่ามูลค่าแต้มที่ได้ ความคุ้มอาจลดลงทันที
ดังนั้นเวลาจะใช้บัตรจ่ายภาษี ควรคิดเป็นตัวเลขก่อนเสมอ เช่น ยอดภาษีเท่าไร ค่าธรรมเนียมเท่าไร และบัตรที่ใช้ให้ผลตอบแทนแบบไหน จากนั้นค่อยตัดสินใจว่าควรจ่ายด้วยบัตรหรือใช้วิธีอื่นที่ต้นทุนต่ำกว่า
บัตรเครดิต จ่ายภาษีได้ไหม และมีค่าธรรมเนียมเท่าไร
การจ่ายภาษีด้วยบัตรเครดิตมักเกิดขึ้นผ่านช่องทางที่รองรับการชำระแบบออนไลน์หรือผ่านผู้ให้บริการรับชำระบางราย แต่ไม่ได้หมายความว่าทุกรายการภาษีจะใช้บัตรได้เหมือนกันทั้งหมด ผู้ใช้จึงต้องดูเงื่อนไขของระบบชำระนั้นเป็นหลัก
ค่าธรรมเนียมคือจุดที่ต้องระวังที่สุด เพราะแม้บัตรจะช่วยให้ได้แต้ม แต่ถ้าค่าธรรมเนียมต่อรายการสูงเกินไป ผลตอบแทนที่ได้อาจไม่คุ้ม โดยเฉพาะเมื่อยอดภาษีเป็นก้อนใหญ่
วิธีคิดที่เหมาะกว่าคือเอายอดภาษีจริงมาเทียบกับค่าธรรมเนียมและสิทธิประโยชน์ของบัตร เช่น แต้มสะสมหรือเงินคืน แล้วดูว่ามูลค่าที่ได้ชดเชยต้นทุนหรือไม่ ไม่ควรดูแค่คำว่าได้แต้มแล้วตัดสินว่าคุ้มทันที
ตัวอย่างบัตรที่มีข้อมูลสิทธิประโยชน์ชัดเจนจาก CARD FACTS
| KTC VISA PLATINUM | ฟรีตลอดชีพ, รายได้ขั้นต่ำ 15,000 บาท/เดือน, 1x แต้ม ทุก 25 บาท, คะแนนไม่มีหมดอายุ |
|---|---|
| KTC - AGODA PLATINUM MASTERCARD | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี, รายได้ขั้นต่ำ 15,000 บาท/เดือน, 1x แต้ม ทุก 25 บาท, รับเพิ่ม 250 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด |
| Krungsri NOW Platinum | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข, รายได้ขั้นต่ำ 15,000 บาท/เดือน, เงินคืน 5% ออนไลน์ตามเงื่อนไข สูงสุด 300 บาทต่อเดือน |
บัตรเครดิตจ่ายภาษีแล้วได้คะแนนหรือเงินคืนจริงไหม
ในทางหลักการ บัตรเครดิตบางใบให้แต้มหรือเงินคืนตามเงื่อนไขของบัตร แต่ไม่ได้แปลว่ารายการจ่ายภาษีทุกแบบจะได้รับสิทธิ์เสมอไป เพราะผู้ให้บริการอาจกำหนดข้อยกเว้น รายการที่ไม่ร่วมรายการ หรือช่องทางที่ไม่เข้าเกณฑ์
ถ้าบัตรให้แต้มแบบ 1x ทุก 25 บาท ก็ไม่ได้หมายความว่าการจ่ายภาษีจะคุ้มอัตโนมัติ ต้องดูว่าค่าธรรมเนียมที่จ่ายไปแลกกับแต้มที่ได้มีมูลค่าพอหรือไม่ และแต้มเหล่านั้นใช้แลกอะไรได้จริง
กรณีที่เป็นเงินคืนก็ต้องดูเพดานต่อเดือนและเงื่อนไขของรายการด้วย เพราะบางโปรโมชันจำกัดยอดที่ได้รับสิทธิ์ หากยอดภาษีสูงกว่าเพดาน ผลตอบแทนจริงจะต่ำกว่าที่คิด
อย่าดูแค่อัตราแต้มสูงสุด
บัตรที่ให้แต้มสูงในบางหมวด ไม่ได้แปลว่าจะคุ้มกับการจ่ายภาษีเสมอไป ควรอ่านเงื่อนไขว่าเป็นรายการที่ร่วมโปรหรือไม่ มีวันสิ้นสุดหรือเพดานแต้มเท่าไร แล้วค่อยสรุปความคุ้ม
เปรียบเทียบบัตรเครดิตสำหรับจ่ายภาษี: ใบไหนคุ้มกว่า
| บัตร | ค่าธรรมเนียม | ผลตอบแทน | เหมาะกับใคร |
|---|---|---|---|
| KTC VISA PLATINUM | ฟรีตลอดชีพ | 1x แต้ม ทุก 25 บาท, คะแนนไม่มีหมดอายุ | คนที่ต้องการบัตรพื้นฐาน ไม่มีค่าธรรมเนียมรายปี และเน้นสะสมแต้มระยะยาว |
| Krungsri Platinum Credit Card | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | 1x แต้ม ทุก 25 บาท, ไม่มีวันหมดอายุ | คนที่อยากได้บัตรใช้งานทั่วไปและต้องการเงื่อนไขรายปีแบบมีข้อยกเว้น |
| Krungsri NOW Platinum | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | เงินคืน 5% ออนไลน์ตามเงื่อนไข สูงสุด 300 บาทต่อเดือน | คนที่มีธุรกรรมออนไลน์เข้าเงื่อนไข และต้องการเงินคืนมากกว่าแต้ม |
| KTC JCB ULTIMATE | ไม่มีค่าธรรมเนียมรายปี | 2x แต้ม เมื่อใช้จ่ายสกุลเงินต่างประเทศตามกำหนด | คนที่มีค่าใช้จ่ายต่างประเทศร่วมด้วย และต้องการแต้มสะสมเร็วขึ้น |
บัตรที่ควรนำไปเทียบต่อ
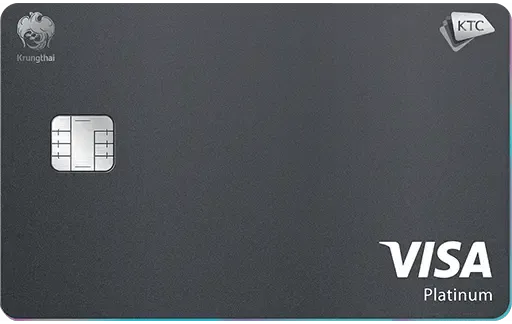
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
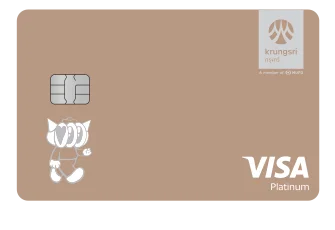
Krungsri Platinum Credit Card
ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0% สูงสุด 10 เดือน
- ส่วนลดร้านอาหารและ lifestyle ทั่วไทย
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
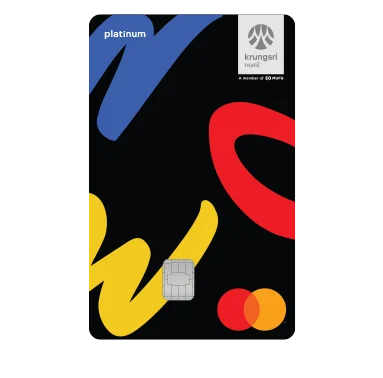
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
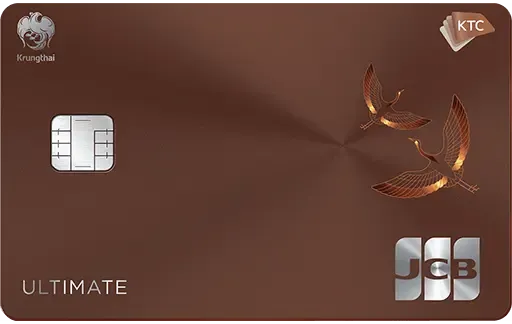
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
แนะนำบัตรเครดิตจ่ายภาษีตามรูปแบบการใช้จ่าย
- ถ้าอยากได้บัตรพื้นฐานค่าธรรมเนียมต่ำ เลือกกลุ่มที่ฟรีตลอดชีพหรือยกเว้นรายปีตามเงื่อนไข เช่น KTC VISA PLATINUM หรือ Krungsri Platinum Credit Card
- ถ้าต้องการเงินคืนและมีรายการออนไลน์เข้าเงื่อนไข ลองดู Krungsri NOW Platinum เพราะให้เงินคืน 5% ตามเงื่อนไขและมีเพดานสูงสุดต่อเดือน
- ถ้ามีค่าใช้จ่ายต่างประเทศร่วมด้วย บัตรที่ให้แต้ม 2x ตามกำหนด เช่น KTC JCB ULTIMATE อาจตอบโจทย์มากกว่า
- ถ้าชอบสะสมแต้มเพื่อแลกสิทธิประโยชน์ระยะยาว บัตรที่คะแนนไม่มีหมดอายุจะช่วยวางแผนได้ง่ายขึ้น
บัตรที่ควรดูตามพฤติกรรม
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
Krungsri Platinum Credit Card
ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0% สูงสุด 10 เดือน
- ส่วนลดร้านอาหารและ lifestyle ทั่วไทย
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
ตัวอย่างการคำนวณความคุ้มก่อนใช้บัตรเครดิตจ่ายภาษี
ตัวอย่างแนวคิดคำนวณความคุ้ม ไม่ใช่ตัวเลขโปรโมชันจริง
| ยอดภาษี | สมมติ 50,000 บาท |
|---|---|
| ค่าธรรมเนียมช่องทางชำระ | ดูตามผู้ให้บริการก่อนจ่าย |
| แต้มจากบัตร 1x | ได้ 2,000 คะแนน เมื่อคิดทุก 25 บาท |
| เงินคืน 5% ตามเงื่อนไข | สูงสุด 300 บาทต่อเดือนสำหรับรายการที่เข้าเงื่อนไข |
วิธีคิดง่าย ๆ คือเอาค่าธรรมเนียมที่ต้องจ่ายไปเทียบกับมูลค่าแต้มหรือเงินคืนที่ได้จริง หากยอดภาษีสูงแต่สิทธิประโยชน์มีเพดานต่ำ ความคุ้มอาจไม่ดีเท่าที่คิด
อย่าลืมดูยอดขั้นต่ำต่อรายการและช่วงเวลาโปรโมชันด้วย เพราะบางสิทธิประโยชน์ใช้ได้เฉพาะรายการที่เข้าเงื่อนไขและมีวันหมดเขต หากจ่ายผิดช่วงก็อาจไม่ได้แต้มตามที่คาด
สรุปคือให้มองการจ่ายภาษีด้วยบัตรเครดิตเป็นเรื่องของการบริหารต้นทุน ไม่ใช่การหาทางใช้จ่ายเพิ่ม ถ้าค่าธรรมเนียมสูงกว่าประโยชน์ที่ได้ ก็ควรเลือกวิธีจ่ายที่เหมาะกว่า
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อย
สรุป: จ่ายภาษีด้วยบัตรเครดิตคุ้มเมื่อไร
การจ่ายภาษีด้วยบัตรเครดิตจะคุ้มเมื่อค่าธรรมเนียมต่ำ สิทธิประโยชน์ตรงกับเงื่อนไขจริง และยอดภาษีที่จ่ายไม่ทำให้คุณต้องแบกรับต้นทุนเกินจำเป็น
ก่อนตัดสินใจควรเทียบบัตรหลายใบ ดูทั้งค่าธรรมเนียม ผลตอบแทน และข้อจำกัดของโปรโมชัน ไม่ใช่ดูแค่แต้มสูงสุดเพียงอย่างเดียว
ทางที่ดีที่สุดคือเช็กรายละเอียดล่าสุดของช่องทางชำระและเงื่อนไขบัตรทุกครั้งก่อนทำรายการ เพื่อให้ตัดสินใจได้อย่างรอบคอบ
หลักคิดสั้น ๆ
ถ้าค่าธรรมเนียมต่ำกว่า มูลค่าแต้มหรือเงินคืนที่ได้จริง และคุณชำระได้เต็มจำนวนตามกำหนด การใช้บัตรจ่ายภาษีอาจเป็นตัวเลือกที่คุ้มขึ้น แต่ถ้าไม่แน่ใจ ให้เลือกวิธีที่ต้นทุนชัดเจนกว่า
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี