บัตรเครดิตกสิกร platinum ใบนี้คุ้มไหมในปี 2026
ถ้าถามตรง ๆ ว่า **บัตรเครดิตกสิกร platinum** ใบนี้คุ้มไหม คำตอบคือคุ้มสำหรับคนที่ใช้จ่ายสม่ำเสมอในหมวดร้านอาหาร ห้างสรรพสินค้า และร้านค้าแฟชั่น และอยากเก็บ K Point มากกว่ารับเงินคืนทันที บัตรนี้ไม่ได้เด่นที่ความยืดหยุ่นทุกหมวด แต่เด่นที่การเร่งแต้มในหมวดที่ธนาคารกำหนดอย่างชัดเจน
สิ่งที่ต้องเอามาคิดคู่กับแต้มคือค่าธรรมเนียมรายปี 1,250 บาท เพราะความคุ้มไม่ได้เกิดจากคำว่า 3 เท่าเพียงอย่างเดียว แต่เกิดจากยอดใช้จ่ายจริงในแต่ละเดือนและการแตะเงื่อนไขคะแนนพิเศษ หากใช้ไม่ถึงระดับที่ได้แต้มพิเศษต่อเนื่อง ความคุ้มจะลดลงอย่างเห็นได้ชัด
ในมุมปี 2026 บัตรนี้เหมาะกับคนที่มีพฤติกรรมซื้ออาหารนอกบ้าน ช้อปห้าง และซื้อแฟชั่นเป็นประจำอยู่แล้ว ไม่ใช่บัตรที่ควรสมัครเพราะอยากรูดให้ได้สิทธิ์เพิ่ม แต่ควรเลือกเมื่อรูปแบบการใช้จ่ายเดิมของคุณตรงกับหมวดที่ให้แต้มพิเศษ
สรุปแบบสั้นก่อนตัดสินใจ
ถ้าคุณใช้จ่ายตรงหมวดและมียอดต่อเดือนพอแตะระดับคะแนนพิเศษ บัตรนี้มีโอกาสคุ้ม แต่ถ้าใช้จ่ายกระจายหลายหมวดหรือไม่อยากจ่ายค่าธรรมเนียมรายปี บัตรสะสมแต้มแบบไม่มีค่าธรรมเนียมหรือบัตรเงินคืนอาจเหมาะกว่า
KBank PLUSTINUM คะแนน 3 เท่าหมวดไหนบ้าง
โครงสร้างแต้มและเงื่อนไขหลักของ KBank PLUSTINUM
| ค่าธรรมเนียมรายปี | 1,250 บาท/ปี |
|---|---|
| รายได้ขั้นต่ำ | 15,000 บาท/เดือน |
| แต้มปกติ | 1 K Point ทุก 25 บาท |
| หมวดที่ได้แต้มรวมสูงสุด 3 เท่า | ร้านอาหาร ห้างสรรพสินค้า และร้านค้าแฟชั่น ตามรหัสร้านค้าที่ธนาคารกำหนด |
| โครงสร้างคะแนนพิเศษต่อเดือนปฏิทิน | ครบ 2,000 บาทรับ 40 คะแนน, 4,000 บาทรับ 160 คะแนน, 6,000 บาทรับ 360 คะแนน, 8,000 บาทขึ้นไปรับ 640 คะแนน |
| เพดานคะแนนพิเศษ | สูงสุด 640 คะแนนต่อเดือนปฏิทิน |
| อายุคะแนนพิเศษ | 2 ปี |
| ช่วงที่สิทธิพิเศษมีผล | 7 ตุลาคม 2568 ถึง 31 ธันวาคม 2569 |
คำว่า 3 เท่าในบัตรนี้หมายถึงการได้ K Point รวมสูงสุด 3 เท่าเมื่อใช้จ่ายในหมวดที่กำหนด ไม่ใช่ทุกการรูดจะได้เท่ากัน ดังนั้นร้านอาหาร ห้างสรรพสินค้า และร้านค้าแฟชั่นจึงเป็นหัวใจของบัตรนี้ แต่ต้องเป็นรายการที่เข้ารหัสร้านค้าตามที่ธนาคารกำหนดด้วย
อีกจุดที่สำคัญคือคะแนนพิเศษไม่ได้คิดแบบเหมารวมทั้งเดือน แต่คิดจากยอดใช้จ่ายสะสมต่อเดือนปฏิทิน เมื่อยอดถึง 2,000 บาทจะเริ่มได้ 40 คะแนน และเมื่อยอดไต่ไปถึง 4,000, 6,000 และ 8,000 บาท คะแนนพิเศษจะเพิ่มตามขั้น ทำให้คนที่ใช้จ่ายต่อเนื่องในหมวดเดิมได้ประโยชน์มากกว่าคนที่ใช้แบบกระจาย
ตัวอย่างเชิงพฤติกรรมคือ ถ้าคุณกินข้าวนอกบ้านบ่อย ซื้อของในห้าง และมีค่าแฟชั่นหรือไลฟ์สไตล์เป็นประจำ บัตรนี้จะช่วยเร่งการสะสม K Point ได้ดี แต่ถ้ายอดต่อเดือนไม่สม่ำเสมอ หรือร้านค้าที่ใช้ไม่ได้เข้ารหัสตามเงื่อนไข คุณอาจไม่ได้แต้มพิเศษเต็มที่ตามที่คาดไว้
เทียบ KBank PLUSTINUM กับบัตรกสิกรและบัตรสายแต้มที่ใกล้เคียง
| บัตร | ค่าธรรมเนียม | แต้ม/เงินคืนหลัก | จุดเด่นที่ต่างจาก KBank PLUSTINUM |
|---|---|---|---|
| KBank PLUSTINUM | 1,250 บาท/ปี | 1 K Point ทุก 25 บาท และรวมสูงสุด 3 เท่าในหมวดร้านอาหาร ห้างสรรพสินค้า และแฟชั่น | เด่นเมื่อใช้ในหมวดที่กำหนดในประเทศและต้องการเร่งแต้มตามยอดสะสม |
| KBank JCB Platinum | 1,050 บาท/ปี | 1 K Point ทุก 25 บาท และ 2 คะแนนทุก 25 บาทเมื่อใช้จ่ายสกุลเงินเยนที่ญี่ปุ่น | เด่นสำหรับคนไปญี่ปุ่นบ่อยและเน้นใช้จ่ายเป็นเยน |
| Krungsri NOW Platinum | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | เงินคืน 5% ออนไลน์ และแต้มร้านอาหาร 2 เท่า ตามเงื่อนไขปี 2569 | เด่นถ้าคุณเน้นออนไลน์หรืออยากได้ cashback มากกว่าแต้ม |
| Krungsri JCB Platinum | ฟรีตลอดชีพ | Cashback 3% ร้านอาหารทั่วโลก และ 1% ในบางประเทศเอเชีย | เด่นสายกินและเดินทางต่างประเทศ มากกว่าการสะสมแต้มในหมวดห้างหรือแฟชั่น |
| CardX ULTRA PLATINUM | 5,000 บาท/ปี | POINTX สูงสุด 5 เท่าในหมวดร้านอาหาร ห้างสรรพสินค้า และความบันเทิง | เด่นเรื่องแต้มสูงในหลายหมวด แต่ค่าธรรมเนียมสูงกว่ามาก |
บัตรใกล้เคียงที่ควรเปิดเทียบ
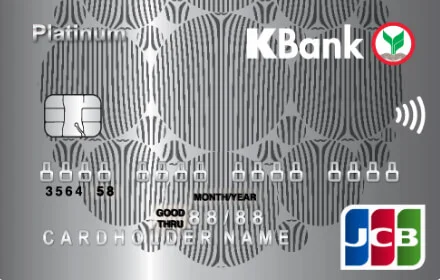
KBank JCB Platinum
ใช้จ่ายสกุลเงินเยนที่ญี่ปุ่น รับ K Point 2 เท่า ไม่มียอดขั้นต่ำ
ค่าธรรมเนียม
1,050 บ./ปี
แต้มสะสม
2x
รายได้/ด.
15,000
- เข้าห้องรับรอง LoungeKey ฟรีสูงสุด 8 ครั้งต่อหมายเลขบัตร ใน 8 ประเทศที่ร่วมรายการ เฉพาะ 1 มกราคม ถึง 31 ธันวาคม 2569
- ประกันภัยการเดินทางต่างประเทศ วงเงินคุ้มครองสูงสุด 200,000 บาท
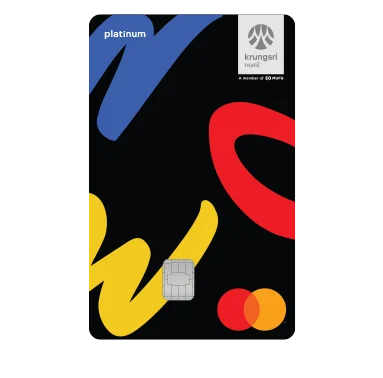
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
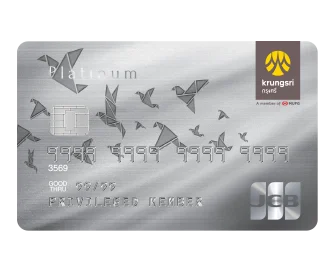
Krungsri JCB Platinum
Cashback 3% ร้านอาหารทั่วโลก
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
3%
รายได้/ด.
15,000
- Airport Lounge สนามบินชั้นนำในเอเชีย
- คุ้มสุดสำหรับทริปญี่ปุ่น เกาหลี
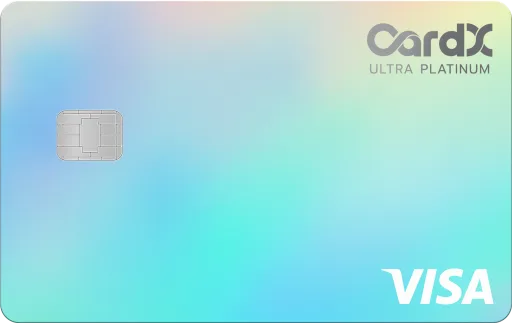
CardX ULTRA PLATINUM
รับ POINTX สูงสุด 5 เท่า หมวดร้านอาหาร ห้างสรรพสินค้า และความบันเทิง
ค่าธรรมเนียม
5,000 บ./ปี
แต้มสะสม
5x
รายได้/ด.
15,000
- ประกันอุบัติเหตุระหว่างการเดินทางในและต่างประเทศ วงเงินคุ้มครองสูงสุด 8,000,000 บาท เมื่อชำระค่าตั๋วเครื่องบินผ่านบัตร เฉพาะ 1 มกราคม ถึง 31 ธันวาคม 2569
- ปีแรกไม่เรียกเก็บค่าธรรมเนียม ปีถัดไปยกเว้นเมื่อใช้จ่ายครบ 100,000 บาทต่อปี
บัตรไหนเหมาะกับใคร: KBank PLUSTINUM หรือบัตรทางเลือกอื่น
- เลือก KBank PLUSTINUM ถ้าคุณใช้จ่ายร้านอาหาร ห้าง และแฟชั่นเป็นหลัก และอยากสะสม K Point จากยอดที่เกิดขึ้นจริงในชีวิตประจำวัน
- เลือก KBank PLUSTINUM ถ้าคุณยอมรับค่าธรรมเนียมรายปี 1,250 บาทได้ และมีวินัยใช้จ่ายในหมวดที่ตรงเงื่อนไข
- เลือกบัตรไปญี่ปุ่นถ้าคุณใช้จ่ายเป็นเยนบ่อย เพราะบัตรสายญี่ปุ่นให้ความคุ้มตรงจุดกว่า
- เลือกบัตรเงินคืนถ้าคุณอยากเห็นผลตอบแทนชัดเจนโดยไม่ต้องนับแต้ม
- เลือกบัตรฟรีตลอดชีพถ้าคุณไม่อยากแบกรับค่าธรรมเนียมรายปี
สรุปแบบตัดสินใจง่าย
KBank PLUSTINUM ชนะเมื่อพฤติกรรมการใช้จ่ายของคุณตรงหมวดและยอดถึงขั้นที่ได้คะแนนพิเศษสม่ำเสมอ แต่ถ้าคุณเดินทางญี่ปุ่นบ่อย ใช้จ่ายออนไลน์หนัก หรือไม่อยากจ่ายรายปี บัตรทางเลือกจะตอบโจทย์กว่า
เงื่อนไขคะแนนและข้อควรรู้ก่อนสมัคร
จุดที่กระทบความคุ้มจริง
| ช่วงโปรโมชัน | 7 ตุลาคม 2568 ถึง 31 ธันวาคม 2569 |
|---|---|
| คะแนนพิเศษคิดจากอะไร | ยอดใช้จ่ายสะสมต่อเดือนปฏิทิน |
| เพดานคะแนนพิเศษ | สูงสุด 640 คะแนนต่อเดือนปฏิทิน |
| อายุคะแนนพิเศษ | 2 ปี |
| เงื่อนไขหมวด | ขึ้นกับรหัสร้านค้าที่ธนาคารกำหนด |
ข้อควรระวังก่อนตัดสินใจ
อย่าดูแค่คำว่า 3 เท่า เพราะคะแนนพิเศษของบัตรนี้ผูกกับยอดสะสมรายเดือนและรหัสร้านค้า หากยอดไม่ถึงหรือร้านค้าไม่เข้าเงื่อนไข ความคุ้มจะต่ำกว่าที่คาดไว้
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อย
สรุปรีวิว KBank PLUSTINUM
ภาพรวมแล้ว KBank PLUSTINUM เป็นบัตรที่คุ้มเมื่อคุณใช้จ่ายตรงหมวดและแตะเงื่อนไขคะแนนพิเศษได้จริง โดยเฉพาะคนที่มีค่าอาหาร ช้อปห้าง และแฟชั่นอยู่แล้วเป็นกิจวัตร บัตรนี้จึงเหมาะกับการเปลี่ยนรายจ่ายเดิมให้กลายเป็น K Point ได้มากขึ้น
แต่ความคุ้มของบัตรนี้มีข้อจำกัดชัดเจน คือมีค่าธรรมเนียมรายปี 1,250 บาท และแต้มพิเศษขึ้นกับยอดสะสมรายเดือนและรหัสร้านค้า ถ้าพฤติกรรมใช้จ่ายไม่ตรงหมวด บัตรฟรีตลอดชีพหรือบัตรเงินคืนอาจตอบโจทย์กว่า
ถ้ายังลังเล ให้เลือกจากพฤติกรรมจริงของคุณเป็นหลัก ถ้าเน้นแต้มในหมวดที่กำหนด KBank PLUSTINUM น่าสนใจ แต่ถ้าต้องการความง่ายในการคำนวณผลตอบแทน บัตรสาย cashback หรือบัตรเฉพาะทางอาจเหมาะกว่า
บทสรุปสุดท้าย
บัตรนี้ไม่ได้ชนะทุกใบ แต่ชนะในเกมของคนที่ใช้จ่ายตรงหมวดและยอมเล่นตามเงื่อนไขคะแนนพิเศษได้
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี