สรุปสั้น
- KTC VISA SIGNATURE คุ้มสำหรับคนที่ใช้จ่ายต่างประเทศจริง เพราะได้ 2x KTC FOREVER เมื่อใช้สกุลเงินต่างประเทศตามโปรโมชัน 2569 และมีสิทธิ์ Airport Lounge พรีเมียม
- ถ้าใช้จ่ายในประเทศเป็นหลัก ความคุ้มอาจไม่เด่นเท่าบัตร KTC ฟรีตลอดชีพที่มีคะแนนพื้นฐานใกล้เคียงอย่าง KTC VISA PLATINUM หรือ KTC PLATINUM MASTERCARD
- บัตรนี้กำหนดรายได้ขั้นต่ำ 50,000 บาทต่อเดือน จึงเหมาะกับคนที่มีรายได้ถึงเกณฑ์และใช้สิทธิประโยชน์เดินทางได้จริง
- จุดที่ควรดูให้ละเอียดคือเงื่อนไขโปรโมชัน 2569 และพฤติกรรมใช้จ่ายของตัวเองก่อนตัดสินใจสมัคร
**KTC VISA SIGNATURE ดีไหม** คำตอบสั้นๆ คือดีสำหรับคนที่ใช้บัตรกับทริปต่างประเทศหรือค่าใช้จ่ายสกุลเงินต่างประเทศเป็นประจำ แต่ไม่ได้เด่นกับทุกคนเท่ากัน เพราะสิทธิประโยชน์หลักกระจุกอยู่ที่หมวดเดินทางและการใช้จ่ายนอกประเทศ
ถ้าคุณเป็นคนที่บินบ่อย ใช้จ่ายระหว่างเดินทาง หรืออยากได้สิทธิ์เลานจ์เพิ่ม บัตรนี้มีเหตุผลรองรับมากกว่าบัตรระดับพื้นฐานทั่วไป แต่ถ้ารูดในประเทศเป็นหลัก ความต่างด้านคะแนนอาจไม่พอทำให้คุ้มแบบชัดๆ
บทความนี้จะไล่ดูทั้งสิทธิประโยชน์ จุดจำกัด และเทียบกับบัตร KTC ใกล้เคียง เพื่อช่วยให้เห็นว่าบัตรนี้เหมาะกับใคร และมีตัวเลือกไหนอาจตอบโจทย์กว่าในชีวิตจริง
KTC VISA SIGNATURE ดีไหม: สรุปสั้นๆ ว่าคุ้มตรงไหน
ถ้ามองในมุมความคุ้มแบบตรงไปตรงมา บัตรนี้มีจุดขายหลักอยู่ 3 เรื่อง คือ ฟรีค่าธรรมเนียมรายปีตลอดชีพ, ได้คะแนน 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศตามโปรโมชัน 2569 และมีสิทธิ์ Airport Lounge พรีเมียม ซึ่งช่วยคนที่เดินทางบ่อยได้จริง
แต่ความคุ้มไม่ได้เกิดขึ้นอัตโนมัติสำหรับทุกคน เพราะคะแนน 2 เท่าจะเด่นก็ต่อเมื่อคุณมีค่าใช้จ่ายต่างประเทศจริง ไม่ว่าจะเป็นช้อปปิ้งออนไลน์ต่างประเทศ ค่าโรงแรม หรือทริปต่างประเทศ หากใช้ในประเทศเป็นหลักก็จะกลับมาใกล้เคียงบัตรที่ให้ 1x คะแนนทั่วไป
อีกข้อที่ต้องมองให้ชัดคือบัตรนี้มีรายได้ขั้นต่ำ 50,000 บาทต่อเดือน จึงเหมาะกับคนที่มีฐานรายได้ถึงเกณฑ์และใช้งานได้เต็มตามเงื่อนไข ไม่ใช่บัตรที่สมัครเพื่อหวังสิทธิประโยชน์อย่างเดียวโดยไม่มีพฤติกรรมใช้จ่ายรองรับ
ข้อมูลสำคัญของ KTC VISA SIGNATURE
| ค่าธรรมเนียมรายปี | ฟรีตลอดชีพ |
|---|---|
| รายได้ขั้นต่ำ | 50,000 บาท/เดือน |
| ผลตอบแทนพื้นฐาน | 2x แต้ม |
| เงื่อนไขผลตอบแทน | สะสม 2x KTC FOREVER เมื่อใช้จ่ายสกุลเงินต่างประเทศ (โปรโมชัน 2569), 1x ปกติ |
| จุดเด่น | สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ, สิทธิ์ Airport Lounge พรีเมียม |
อย่าดูแค่เรตแต้มสูงสุด
ความคุ้มของบัตรนี้ขึ้นกับว่าคุณมีค่าใช้จ่ายต่างประเทศมากพอหรือไม่ และใช้สิทธิ์เลานจ์ได้จริงแค่ไหน ถ้าใช้จ่ายส่วนใหญ่เป็นเงินบาท บัตรฟรีตลอดชีพที่มีคะแนน 1x อาจตอบโจทย์กว่าในภาพรวม
สิทธิประโยชน์ของ KTC VISA SIGNATURE ที่ควรรู้ก่อนตัดสินใจ
สิทธิประโยชน์หลักของบัตร
| คะแนนเมื่อใช้จ่ายต่างประเทศ | 2x KTC FOREVER ตามโปรโมชัน 2569 |
|---|---|
| คะแนนเมื่อใช้จ่ายทั่วไป | 1x ปกติ |
| ค่าธรรมเนียมรายปี | ฟรีตลอดชีพ |
| สิทธิ์เลานจ์ | Airport Lounge พรีเมียม |
| รายได้ขั้นต่ำ | 50,000 บาท/เดือน |
- เหมาะกับคนที่มีทริปต่างประเทศเป็นประจำ เพราะได้ประโยชน์จากการสะสมแต้ม 2 เท่าเมื่อจ่ายเป็นสกุลเงินต่างประเทศ
- เหมาะกับคนที่ต้องการความสะดวกในการเดินทางและมองหาสิทธิ์เลานจ์ในระดับพรีเมียม
- เหมาะกับคนที่อยากถือบัตรฟรีตลอดชีพ แต่ยังต้องการภาพลักษณ์และสิทธิประโยชน์ที่สูงกว่าบัตรทั่วไป
- เหมาะกับคนที่มีรายได้ถึงเกณฑ์ 50,000 บาทต่อเดือน และใช้บัตรอย่างมีวินัย ไม่ปล่อยยอดค้างโดยไม่จำเป็น
เงื่อนไขโปรโมชันต้องเช็กทุกครั้ง
ผลตอบแทน 2x สำหรับการใช้จ่ายสกุลเงินต่างประเทศเป็นเงื่อนไขโปรโมชันปี 2569 ดังนั้นก่อนใช้จริงควรตรวจรายละเอียดรายการที่เข้าเกณฑ์ ช่วงเวลา และข้อยกเว้นของรายการใช้จ่าย เพื่อให้ประเมินความคุ้มได้แม่นยำ
เทียบ KTC VISA SIGNATURE กับบัตร KTC ใกล้เคียง
| บัตร | ค่าธรรมเนียม | รายได้ขั้นต่ำ | ผลตอบแทน | จุดเด่น | เหมาะกับใคร |
|---|---|---|---|---|---|
| KTC VISA SIGNATURE | ฟรีตลอดชีพ | 50,000 บาท/เดือน | 2x แต้มเมื่อใช้จ่ายสกุลเงินต่างประเทศตามโปรโมชัน 2569 | Airport Lounge พรีเมียม | คนใช้จ่ายต่างประเทศและเดินทางบ่อย |
| KTC JCB ULTIMATE | ไม่มีค่าธรรมเนียมรายปี | 50,000 บาท/เดือน | 2x แต้มเมื่อใช้จ่ายเป็นสกุลเงินต่างประเทศตามกำหนด 1 ม.ค. - 31 ธ.ค. 2569 | MIRACLE LOUNGE 2 ครั้ง/ปี | คนใช้จ่ายต่างประเทศและต้องการเลานจ์แบบมีโควตา |
| KTC VISA PLATINUM | ฟรีตลอดชีพ | 15,000 บาท/เดือน | 1x แต้ม | ผ่อน 0.74%/เดือน สูงสุด 10 เดือน | คนใช้จ่ายในประเทศเป็นหลักและอยากได้บัตรฟรี |
| KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ | 15,000 บาท/เดือน | 1x แต้ม | ผ่อน 0.74%/เดือน สูงสุด 10 เดือน | คนที่อยากได้บัตรฟรีและคะแนนพื้นฐานใกล้เคียง |
บัตรที่ควรเอาไปเทียบต่อ
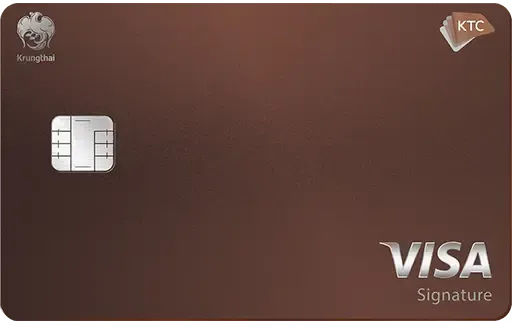
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
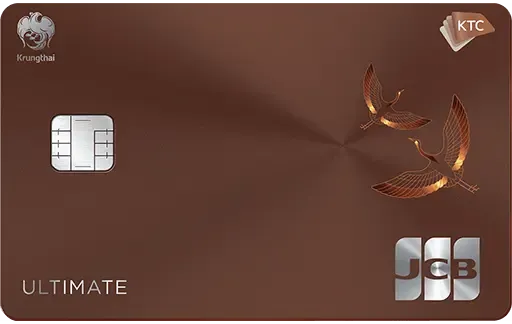
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
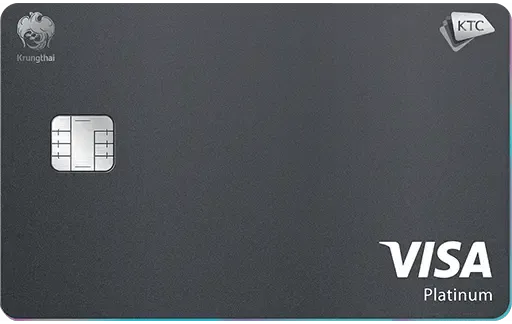
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
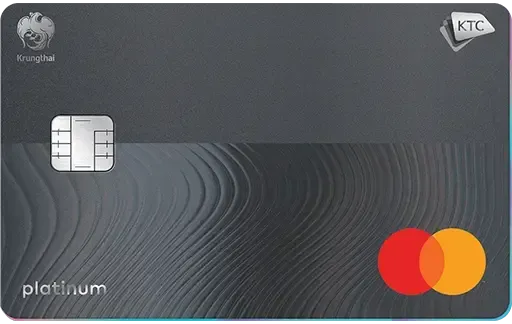
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
บัตรไหนเหมาะกับใคร: KTC VISA SIGNATURE หรือบัตรอื่นดีกว่า
ถ้าคุณเดินทางต่างประเทศเป็นประจำ ใช้จ่ายเป็นสกุลเงินต่างประเทศบ่อย และอยากได้สิทธิ์เลานจ์ บัตรนี้มีเหตุผลชัดเจนที่สุดในกลุ่ม KTC ที่เทียบกันได้ เพราะโครงสร้างผลตอบแทนออกแบบมารองรับการใช้จ่ายนอกประเทศโดยตรง
แต่ถ้าคุณใช้จ่ายในประเทศเป็นหลัก และแทบไม่ได้แตะทริปต่างประเทศเลย ความคุ้มอาจไม่ต่างจากบัตรฟรีตลอดชีพที่มีคะแนน 1x มากนัก ในกรณีนั้น KTC VISA PLATINUM หรือ KTC PLATINUM MASTERCARD อาจเหมาะกว่าเพราะเข้าเกณฑ์รายได้ง่ายกว่าและยังฟรีตลอดชีพ
สรุปคือบัตรนี้ไม่ได้เหมาะกับทุกคน แต่เหมาะกับคนที่มีพฤติกรรมใช้จ่ายชัดเจน ถ้าไลฟ์สไตล์ของคุณไม่ตรงกับหมวดต่างประเทศและการเดินทาง การเลือกบัตรที่เรียบง่ายกว่ามักคุ้มกว่า
ทางเลือกแทนที่ควรดู
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
เลือกบัตรจากพฤติกรรม ไม่ใช่จากชื่อระดับบัตร
บัตรระดับ Signature ไม่ได้แปลว่าคุ้มกว่าเสมอไป ถ้าพฤติกรรมใช้จ่ายของคุณไม่ตรงกับสิทธิประโยชน์หลัก การเลือกบัตรฟรีตลอดชีพที่ใช้ง่ายกว่าอาจให้ความคุ้มจริงมากกว่า
วิธีดูความคุ้มของ KTC VISA SIGNATURE จากพฤติกรรมใช้จ่ายจริง
วิธีประเมินที่แม่นที่สุดคือแยกยอดใช้จ่ายของคุณออกเป็น 2 ส่วน คือยอดที่เป็นสกุลเงินต่างประเทศกับยอดในประเทศ จากนั้นดูว่าคุณมีสัดส่วนต่างประเทศมากพอหรือไม่ เพราะแต้ม 2 เท่าจะทำงานได้ดีเมื่อมีรายการที่เข้าเงื่อนไขจริง
ตัวอย่างเช่น ถ้าคุณมีค่าใช้จ่ายต่างประเทศจากทริปหรือช้อปออนไลน์ต่างประเทศเป็นประจำ บัตรนี้อาจสร้างแต้มสะสมได้ดีกว่าบัตร 1x แต้ม แต่ถ้าคุณแทบไม่มีรายการต่างประเทศ ความต่างจะไม่ชัด และสิทธิ์เลานจ์อาจไม่ได้ถูกใช้เต็มมูลค่า
อีกเรื่องที่ต้องเช็กคือช่วงเวลาโปรโมชัน 2569 และรายการที่เข้าเกณฑ์ เพราะแม้บัตรจะฟรีตลอดชีพ แต่ผลตอบแทนพิเศษไม่ได้หมายความว่าจะครอบคลุมทุกการใช้จ่ายเสมอไป จึงควรอ่านเงื่อนไขก่อนตัดสินใจ
เช็กลิสต์ก่อนสมัคร
| สัดส่วนใช้จ่ายต่างประเทศ | ควรมีจริงและสม่ำเสมอ |
|---|---|
| ช่วงเวลาโปรโมชัน | ต้องอยู่ในกรอบปี 2569 ตามเงื่อนไข |
| รายการที่เข้าเกณฑ์ | ต้องตรวจรายละเอียดของร้านค้าและประเภทรายการ |
| รายได้ขั้นต่ำ | 50,000 บาท/เดือน |
| สิทธิ์เลานจ์ | ควรมีโอกาสใช้จริง ไม่ใช่มีไว้เฉยๆ |
คุ้มเมื่อใช้ตรงโจทย์เท่านั้น
อย่าตัดสินจากคะแนน 2 เท่าเพียงอย่างเดียว ให้ดูว่ายอดใช้จ่ายจริงของคุณอยู่ในหมวดต่างประเทศมากแค่ไหน และสิทธิ์เลานจ์มีโอกาสใช้งานจริงหรือไม่ เพราะความคุ้มของบัตรจะเกิดขึ้นเมื่อสิทธิประโยชน์ตรงกับพฤติกรรมใช้จ่าย
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อยเกี่ยวกับ KTC VISA SIGNATURE
สรุป: KTC VISA SIGNATURE คุ้มกับใคร
ถ้าถามว่า KTC VISA SIGNATURE คุ้มกับใคร คำตอบคือคุ้มกับคนที่ใช้จ่ายต่างประเทศจริงและอยากได้สิทธิ์เลานจ์ในบัตรฟรีตลอดชีพ เพราะโครงสร้างสิทธิประโยชน์ของบัตรถูกออกแบบมาสำหรับการเดินทางและการใช้จ่ายนอกประเทศโดยตรง
แต่ถ้าคุณใช้จ่ายในประเทศเป็นหลัก และไม่ได้มีทริปต่างประเทศบ่อยพอ ความคุ้มอาจไม่ต่างจากบัตร KTC ฟรีตลอดชีพรุ่นอื่นที่เข้าเกณฑ์ง่ายกว่า ดังนั้นอย่าดูแค่ชื่อ Signature ให้ดูพฤติกรรมใช้จ่ายของตัวเองเป็นหลัก
ก่อนสมัคร ควรเทียบกับบัตรคู่แข่งในกลุ่ม KTC และดูว่ารายได้ขั้นต่ำ 50,000 บาทต่อเดือนรวมถึงเงื่อนไขโปรโมชันตรงกับชีวิตจริงของคุณหรือไม่ ถ้าตรงจึงค่อยตัดสินใจ
สรุปสั้นที่สุด
บัตรนี้เหมาะกับคนเดินทางและใช้จ่ายต่างประเทศบ่อย ถ้าไม่ใช่กลุ่มนั้น บัตร KTC ฟรีตลอดชีพที่คะแนนพื้นฐานใกล้เคียงอาจตอบโจทย์กว่า
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี