บัตรเครดิตกสิกร วงเงินเท่าไหร่ และเริ่มดูจากอะไร
สรุปสั้น
- วงเงินบัตรเครดิตกสิกรไม่ได้เป็นตัวเลขตายตัว ธนาคารพิจารณาเป็นรายบุคคล
- ปัจจัยหลักที่มักกระทบวงเงินคือรายได้ ภาระหนี้ ประวัติชำระ และความมั่นคงของอาชีพ
- รายได้ขั้นต่ำช่วยบอกว่าเข้าเกณฑ์สมัครหรือไม่ แต่ไม่ได้แปลว่าจะได้วงเงินเท่ากันทุกคน
- ถ้าจะเลือกบัตรให้คุ้ม ควรดูทั้งวงเงินที่คาดว่าจะได้และหมวดใช้จ่ายที่ตรงกับชีวิตจริง
ถ้าถามว่า **บัตรเครดิตกสิกร วงเงินเท่าไหร่** คำตอบสั้นๆ คือไม่มีตัวเลขเดียวสำหรับทุกคน เพราะธนาคารจะประเมินตามข้อมูลของผู้สมัครแต่ละราย วงเงินเริ่มต้นจึงอาจต่างกันมากแม้ยื่นสมัครบัตรใบเดียวกัน
โดยทั่วไปธนาคารจะดูภาพรวมความสามารถในการชำระเงินมากกว่าดูรายได้ขั้นต่ำเพียงอย่างเดียว คนที่มีรายได้เท่ากันอาจได้วงเงินไม่เท่ากัน หากภาระหนี้เดิม ประวัติการชำระ หรือความมั่นคงของอาชีพต่างกัน
ดังนั้นคำถามเรื่องวงเงินควรถามต่อว่า บัตรใบไหนเหมาะกับรูปแบบการใช้จ่ายของเรา และวงเงินที่คาดว่าจะได้พอใช้งานจริงหรือไม่ มากกว่าจะมองแค่ตัวเลขอนุมัติอย่างเดียว
ข้อมูลตั้งต้นที่ควรรู้ก่อนประเมินวงเงินบัตรเครดิตกสิกร
| รายได้ขั้นต่ำของบัตรในชุดข้อมูลนี้ | 15,000 บาท/เดือน |
|---|---|
| สิ่งที่ธนาคารมักพิจารณา | รายได้ ภาระหนี้ ประวัติชำระ และความมั่นคงของอาชีพ |
| ข้อสังเกตสำคัญ | รายได้ขั้นต่ำไม่ใช่ตัวกำหนดวงเงินแบบตายตัว |
ธนาคารกสิกรคิดวงเงินบัตรเครดิตจากอะไรบ้าง
- รายได้ต่อเดือนเป็นจุดเริ่มต้นของการประเมิน แต่ธนาคารมักดูความสม่ำเสมอของรายได้ด้วย ไม่ใช่ดูเฉพาะตัวเลขเดือนล่าสุด
- รายการเดินบัญชีช่วยสะท้อนกระแสเงินเข้าออก ถ้ารายรับสม่ำเสมอและไม่ตึงมือเกินไป ธนาคารจะเห็นภาพความสามารถชำระหนี้ชัดขึ้น
- หนี้เดิมและภาระผ่อนมีผลโดยตรง เพราะยิ่งมีภาระประจำมาก วงเงินที่ได้รับอาจถูกประเมินให้ระมัดระวังขึ้น
- ประวัติการชำระหนี้และวินัยทางการเงินสำคัญมาก เพราะสะท้อนความเสี่ยงของผู้สมัครในมุมมองธนาคาร
- ความมั่นคงของอาชีพและรูปแบบรายได้ เช่น พนักงานประจำ ฟรีแลนซ์ หรือเจ้าของกิจการ อาจทำให้การประเมินต่างกัน แม้รายได้ใกล้เคียงกัน
ปัจจัยที่มักมีผลต่อวงเงินและเหตุผลที่วงเงินไม่เท่ากัน
| รายได้ต่อเดือน | รายได้สูงขึ้นไม่ได้แปลว่าวงเงินสูงเสมอไป ถ้าภาระหนี้ก็สูงตาม |
|---|---|
| ภาระหนี้เดิม | หนี้ผ่อนบ้าน รถ หรือสินเชื่ออื่นทำให้ความสามารถรับภาระใหม่ลดลง |
| ประวัติการชำระ | ชำระตรงเวลาเสมอช่วยให้ภาพความเสี่ยงดูดีกว่า |
| ความมั่นคงของอาชีพ | รายได้ที่สม่ำเสมอและคาดการณ์ได้ง่ายมักช่วยให้ประเมินง่ายขึ้น |
ถ้าดูจากการใช้จ่าย บัตรเครดิตกสิกรใบไหนเหมาะกับใคร
| บัตร | เหมาะกับใคร | ค่าธรรมเนียมรายปี | ผลตอบแทนและเงื่อนไขเด่น |
|---|---|---|---|
| KBank PLUSTINUM | คนที่ใช้จ่ายร้านอาหาร ห้างสรรพสินค้า และร้านค้าแฟชั่นเป็นหลัก | 1250 บาท/ปี | รับ K Point รวมสูงสุด 3 เท่าในหมวดที่กำหนด คะแนนพิเศษคำนวณจากยอดสะสมต่อเดือนปฏิทิน และมีเพดานสูงสุด 640 คะแนนต่อเดือนปฏิทิน สิทธิพิเศษระบุมีผล 7 ตุลาคม 2568 ถึง 31 ธันวาคม 2569 |
| KBank JCB Platinum | คนที่ใช้จ่ายที่ญี่ปุ่นเป็นเงินเยน หรืออยากได้สิทธิ์ห้องรับรองเพิ่มเติม | 1050 บาท/ปี | ใช้จ่ายสกุลเงินเยนที่ญี่ปุ่นรับ 2 คะแนนทุก 25 บาท ไม่มียอดขั้นต่ำ และได้ LoungeKey ฟรีสูงสุด 8 ครั้งต่อหมายเลขบัตร ในช่วง 1 มกราคม ถึง 31 ธันวาคม 2569 |
บัตรที่ควรดูต่อเพื่อเทียบเงื่อนไขและวงเงินที่คาดได้
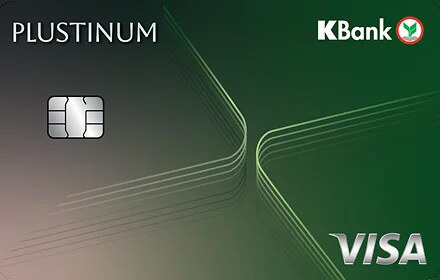
KBank PLUSTINUM
รับ K Point รวมสูงสุด 3 เท่า หมวดร้านอาหาร ร้านแฟชั่น และห้างสรรพสินค้า ถึง 31 ธันวาคม 2569
ค่าธรรมเนียม
1,250 บ./ปี
แต้มสะสม
3x
รายได้/ด.
15,000
- ใช้จ่ายครบ 10,000 บาทต่อเดือนปฏิทิน รับ E-Coupon Starbucks BBQ Plaza หรือ SF Cinema มูลค่าสูงสุด 260 บาท ถึง 31 ธันวาคม 2569
- กดรับ E-Coupon เข้า Miracle Lounge สุวรรณภูมิ สูงสุด 2 ครั้งต่อปีปฏิทิน ไม่จำกัดสายการบิน ตามเงื่อนไขที่ธนาคารกำหนด ถึง 31 ธันวาคม 2569
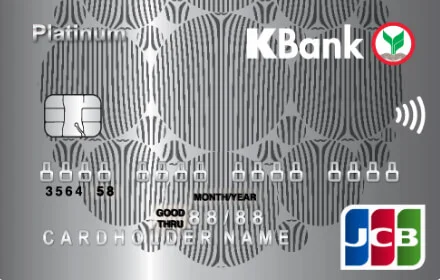
KBank JCB Platinum
ใช้จ่ายสกุลเงินเยนที่ญี่ปุ่น รับ K Point 2 เท่า ไม่มียอดขั้นต่ำ
ค่าธรรมเนียม
1,050 บ./ปี
แต้มสะสม
2x
รายได้/ด.
15,000
- เข้าห้องรับรอง LoungeKey ฟรีสูงสุด 8 ครั้งต่อหมายเลขบัตร ใน 8 ประเทศที่ร่วมรายการ เฉพาะ 1 มกราคม ถึง 31 ธันวาคม 2569
- ประกันภัยการเดินทางต่างประเทศ วงเงินคุ้มครองสูงสุด 200,000 บาท
ถ้าพฤติกรรมใช้จ่ายหลักอยู่ในห้าง ร้านอาหาร และร้านแฟชั่น KBank PLUSTINUM จะตอบโจทย์กว่า เพราะให้แต้มรวมสูงสุด 3 เท่าในหมวดที่กำหนด แต่ต้องดูเพดานคะแนนพิเศษต่อเดือนด้วย ไม่เช่นนั้นยอดใช้จ่ายที่เกินเงื่อนไขอาจไม่ได้ผลตอบแทนตามที่คาด
ถ้าเน้นทริปญี่ปุ่นหรือใช้จ่ายเป็นเงินเยน KBank JCB Platinum จะชัดกว่า เพราะให้ 2 คะแนนทุก 25 บาทในญี่ปุ่น และยังมีสิทธิ์ LoungeKey ตามเงื่อนไขช่วงเวลาที่กำหนด
สรุปคือควรเลือกจากหมวดใช้จ่ายจริงก่อน แล้วค่อยดูว่าวงเงินที่คาดว่าจะได้พอรองรับค่าใช้จ่ายประจำของเราหรือไม่ เพราะแต้มดีแค่ไหนก็ไม่คุ้มถ้าไม่ตรงพฤติกรรมการใช้จ่าย
วงเงินบัตรเครดิตกสิกรเพิ่มได้ไหม และควรดูช่วงเวลาไหน
โดยภาพรวม วงเงินบัตรเครดิตสามารถขอทบทวนหรือเพิ่มได้เมื่อฐานะการเงินเปลี่ยนไป แต่ควรดูความพร้อมของรายได้และภาระหนี้ก่อนเสมอ ไม่ใช่ขอเพิ่มเพราะอยากมีวงเงินสูงขึ้นเฉยๆ
ช่วงเวลาที่เหมาะมักเป็นตอนรายได้เพิ่มขึ้นอย่างชัดเจน มีรายรับสม่ำเสมอขึ้น หรือมีประวัติใช้บัตรและชำระตรงเวลาต่อเนื่อง เพราะสิ่งเหล่านี้ช่วยให้ธนาคารเห็นความสามารถชำระหนี้ดีขึ้น
ถ้ามีบัตรหลายใบ ควรมองภาพรวมวงเงินและภาระชำระทั้งหมดร่วมกัน เพื่อไม่ให้การมีวงเงินหลายทางกลายเป็นภาระเกินกำลังในเดือนถัดไป
ก่อนขอเพิ่มวงเงิน ควรถามตัวเอง 3 ข้อ
รายได้ของเราสม่ำเสมอพอไหม ภาระหนี้เดิมยังไหวหรือไม่ และถ้าวงเงินเพิ่มแล้วจะใช้เพื่อความจำเป็นจริงหรือไม่ ถ้าคำตอบยังไม่ชัด ควรรอให้ฐานะการเงินนิ่งก่อน
เช็กลิสต์ก่อนเลือกบัตรเครดิตกสิกรให้คุ้มกับวงเงินที่ได้
- เลือกบัตรจากหมวดใช้จ่ายหลักของตัวเองก่อน เช่น กินห้าง ท่องเที่ยวญี่ปุ่น หรือใช้จ่ายทั่วไป
- ประเมินวงเงินที่คาดว่าจะได้จริงจากรายได้และภาระหนี้ ไม่ใช่คาดหวังตัวเลขสูงเกินความจริง
- เทียบค่าธรรมเนียมรายปีกับผลตอบแทนที่ได้จริง เช่น KBank PLUSTINUM 1250 บาท/ปี และ KBank JCB Platinum 1050 บาท/ปี
- อ่านเงื่อนไขแต้มให้ครบ เพราะบางบัตรมีเพดานคะแนนหรือช่วงเวลาสิทธิพิเศษจำกัด
- ใช้วงเงินเป็นเครื่องมือวางแผนการจ่าย ไม่ใช่เหตุผลหลักในการตัดสินใจสมัครบัตร
บัตรที่เหมาะสำหรับเอาไปเทียบกันต่อ
KBank PLUSTINUM
รับ K Point รวมสูงสุด 3 เท่า หมวดร้านอาหาร ร้านแฟชั่น และห้างสรรพสินค้า ถึง 31 ธันวาคม 2569
ค่าธรรมเนียม
1,250 บ./ปี
แต้มสะสม
3x
รายได้/ด.
15,000
- ใช้จ่ายครบ 10,000 บาทต่อเดือนปฏิทิน รับ E-Coupon Starbucks BBQ Plaza หรือ SF Cinema มูลค่าสูงสุด 260 บาท ถึง 31 ธันวาคม 2569
- กดรับ E-Coupon เข้า Miracle Lounge สุวรรณภูมิ สูงสุด 2 ครั้งต่อปีปฏิทิน ไม่จำกัดสายการบิน ตามเงื่อนไขที่ธนาคารกำหนด ถึง 31 ธันวาคม 2569
KBank JCB Platinum
ใช้จ่ายสกุลเงินเยนที่ญี่ปุ่น รับ K Point 2 เท่า ไม่มียอดขั้นต่ำ
ค่าธรรมเนียม
1,050 บ./ปี
แต้มสะสม
2x
รายได้/ด.
15,000
- เข้าห้องรับรอง LoungeKey ฟรีสูงสุด 8 ครั้งต่อหมายเลขบัตร ใน 8 ประเทศที่ร่วมรายการ เฉพาะ 1 มกราคม ถึง 31 ธันวาคม 2569
- ประกันภัยการเดินทางต่างประเทศ วงเงินคุ้มครองสูงสุด 200,000 บาท
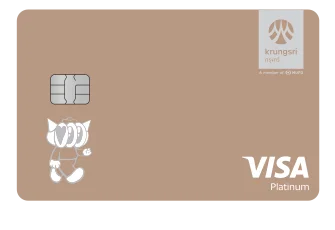
Krungsri Platinum Credit Card
ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0% สูงสุด 10 เดือน
- ส่วนลดร้านอาหารและ lifestyle ทั่วไทย
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อย
สรุป: บัตรเครดิตกสิกร วงเงินเท่าไหร่ขึ้นอยู่กับอะไร
สรุปแล้วคำตอบของ **บัตรเครดิตกสิกร วงเงินเท่าไหร่** คือไม่มีตัวเลขกลางที่ใช้ได้กับทุกคน เพราะธนาคารประเมินจากรายได้ ภาระหนี้ ประวัติการชำระ และความมั่นคงของอาชีพเป็นหลัก
การเลือกบัตรจึงควรเริ่มจากพฤติกรรมใช้จ่ายจริง เช่น กินห้าง ไปญี่ปุ่น หรือใช้ทั่วไป แล้วค่อยดูว่าบัตรใดให้สิทธิประโยชน์ตรงหมวดและวงเงินที่คาดว่าจะได้
หากยังลังเล การเทียบบัตรข้ามธนาคารช่วยให้เห็นทั้งค่าธรรมเนียม เงื่อนไขแต้ม และข้อจำกัดชัดขึ้น จึงตัดสินใจได้รอบคอบกว่าดูวงเงินเพียงอย่างเดียว
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี