สรุปสั้น
- **บัตรเครดิตกสิกร กดเงินสด** มีต้นทุนหลัก 2 ส่วนคือค่าธรรมเนียมเบิกเงินสดล่วงหน้าและดอกเบี้ยที่เริ่มคิดตั้งแต่วันที่ทำรายการ
- ถ้ากดบ่อย ต้นทุนรวมอาจสูงกว่าที่เห็นจากอัตราดอกเบี้ยอย่างเดียว เพราะยังมีรอบตัดยอดและวันชำระเข้ามาเกี่ยวข้อง
- บทความนี้โฟกัสการเทียบเงื่อนไขจริงของบัตรที่ใกล้เคียงกัน เพื่อช่วยดูว่าบัตรไหนเหมาะกับการใช้จ่ายและสำรองเงินสดมากกว่า
- ก่อนกดควรเช็กวงเงินที่ใช้ได้จริง ค่าธรรมเนียมรายปี และสิทธิประโยชน์ของบัตรแต่ละใบ ไม่ใช่ดูแค่ชื่อบัตรหรือโปรโมชัน
เวลาพูดถึงการใช้ **บัตรเครดิตกสิกร กดเงินสด** สิ่งที่ต้องดูไม่ใช่แค่ว่ากดได้หรือไม่ได้ แต่คือต้นทุนรวมที่เกิดขึ้นจริงจากการเบิกเงินสดล่วงหน้า เพราะเงินก้อนเดียวกันอาจมีค่าใช้จ่ายต่างกันตามเงื่อนไขของบัตรและช่วงเวลาที่ถือเงินสด
บทความนี้จะไม่สอนขั้นตอนสมัครหรือพูดแบบกว้าง ๆ แต่จะพาเทียบเงื่อนไขจริงของบัตรที่น่าสนใจในระบบ KTC และบัตรที่ใกล้เคียง เพื่อให้เห็นภาพว่าแบบไหนเหมาะกับคนที่ต้องสำรองเงินสดเป็นครั้งคราว
ถ้าคุณตั้งใจจะใช้บัตรกดเงินสด ควรเริ่มจากดูวงเงินขั้นต่ำ รายได้ขั้นต่ำ ค่าธรรมเนียมรายปี และรอบคิดดอกเบี้ยให้ครบก่อน เพราะตัวเลขเหล่านี้เป็นตัวกำหนดว่าต้นทุนจริงจะเบาหรือหนักกว่าที่คิด
บัตรเครดิตกสิกร กดเงินสด คิดค่าธรรมเนียมและดอกเบี้ยยังไง
โครงสร้างค่าใช้จ่ายของการเบิกเงินสดล่วงหน้ามักมี 2 ชั้น คือค่าธรรมเนียมต่อรายการ และดอกเบี้ยที่เริ่มนับตั้งแต่วันที่ทำรายการ ไม่ใช่นับเฉพาะหลังวันครบกำหนดชำระ ดังนั้นการกดเงินสดสั้น ๆ ก็ยังมีต้นทุนจริงเกิดขึ้น
สิ่งที่ควรเช็กก่อนกดคือเพดานค่าธรรมเนียมขั้นต่ำและสูงสุด รวมถึงวันตัดรอบบัญชีของบัตร เพราะถ้ากดใกล้วันตัดรอบหรือชำระช้า ต้นทุนรวมจะสูงขึ้นจากเวลาที่ถือเงินสดนานขึ้น
อีกจุดที่คนมองข้ามคือการกดเงินสดบ่อย ๆ อาจทำให้ภาพรวมค่าใช้จ่ายสูงกว่าที่คาด แม้ดอกเบี้ยต่อปีจะดูไม่ต่างกันมาก แต่เมื่อรวมค่าธรรมเนียมหลายครั้งและระยะเวลาการชำระจริง ต้นทุนจะขยับเร็ว
ตัวอย่างบัตร KTC ที่ควรดูร่วมกับการใช้เงินสดหรือใช้จ่ายทั่วไป
| KTC VISA PLATINUM | ค่าธรรมเนียมฟรีตลอดชีพ | รายได้ขั้นต่ำ 15,000 บาท/เดือน | 1x แต้ม ทุก 25 บาท |
|---|---|
| KTC PLATINUM MASTERCARD | ค่าธรรมเนียมฟรีตลอดชีพ | รายได้ขั้นต่ำ 15,000 บาท/เดือน | 1x แต้ม ทุก 25 บาท |
| KTC JCB ULTIMATE | ไม่มีค่าธรรมเนียมรายปี | รายได้ขั้นต่ำ 50,000 บาท/เดือน | 2x แต้ม เมื่อใช้จ่ายสกุลเงินต่างประเทศตามกำหนด |
| KTC VISA SIGNATURE | ฟรีตลอดชีพ | รายได้ขั้นต่ำ 50,000 บาท/เดือน | 2x แต้ม เมื่อใช้จ่ายสกุลเงินต่างประเทศตามกำหนด |
เปรียบเทียบบัตรกสิกรที่เหมาะกับการกดเงินสดและใช้จ่ายทั่วไป
| บัตร | ค่าธรรมเนียมรายปี | รายได้ขั้นต่ำ | ผลตอบแทน | เหมาะกับ |
|---|---|---|---|---|
| KTC VISA PLATINUM | ฟรีตลอดชีพ | 15,000 บาท/เดือน | 1x แต้ม | คนที่อยากได้บัตรพื้นฐานค่าธรรมเนียมต่ำ |
| KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ | 15,000 บาท/เดือน | 1x แต้ม | คนที่ใช้จ่ายทั่วไปและต้องการบัตรสำรอง |
| KTC JCB ULTIMATE | ไม่มีค่าธรรมเนียมรายปี | 50,000 บาท/เดือน | 2x แต้ม | คนที่ใช้จ่ายต่างประเทศและต้องการสิทธิ์เพิ่ม |
| KTC VISA SIGNATURE | ฟรีตลอดชีพ | 50,000 บาท/เดือน | 2x แต้ม | คนรายได้สูงที่ใช้ต่างประเทศบ่อย |
บัตรที่ควรเทียบก่อนตัดสินใจ
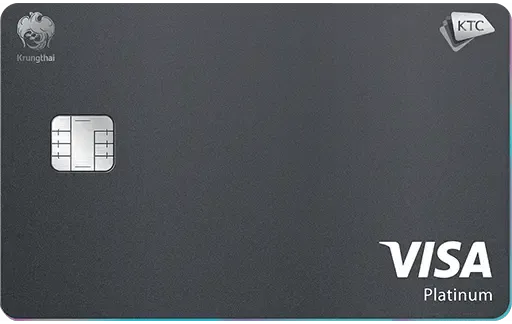
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
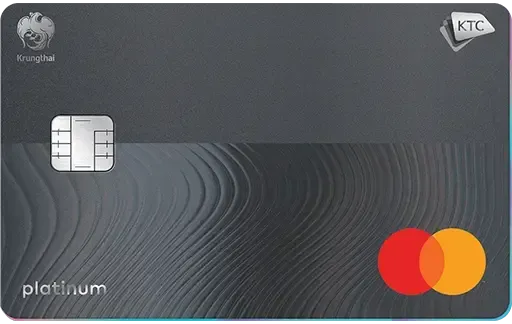
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
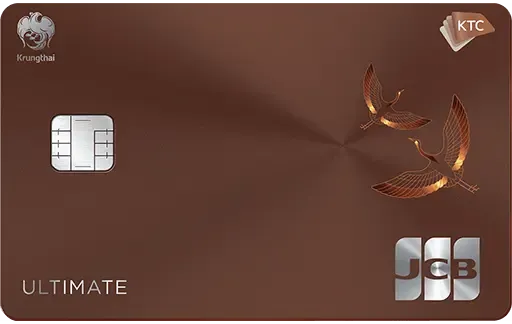
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
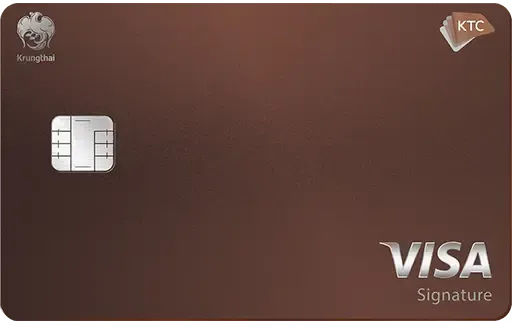
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
บัตรไหนเหมาะกับใคร ถ้าต้องกดเงินสดบ่อย
| โปรไฟล์ผู้ใช้ | บัตรที่น่าดู | เหตุผล |
|---|---|---|
| ต้องการบัตรพื้นฐาน ใช้ไม่บ่อย | KTC VISA PLATINUM | ฟรีตลอดชีพและรายได้ขั้นต่ำไม่สูง |
| ใช้จ่ายทั่วไปและอยากมีบัตรสำรอง | KTC PLATINUM MASTERCARD | เงื่อนไขใกล้เคียงกัน เหมาะถือไว้ใช้งานประจำ |
| ใช้ต่างประเทศหรือเดินทางบ่อย | KTC VISA SIGNATURE | รายได้ขั้นต่ำสูงกว่า แต่ได้ 2x แต้มเมื่อใช้จ่ายต่างประเทศตามกำหนด |
| ใช้ต่างประเทศแต่ต้องการค่าธรรมเนียมรายปีเป็นศูนย์ | KTC JCB ULTIMATE | ไม่มีค่าธรรมเนียมรายปี และได้ 2x แต้มเมื่อใช้จ่ายสกุลเงินต่างประเทศตามกำหนด |
- ถ้าคุณกดเงินสดเฉพาะเหตุฉุกเฉิน ให้มองหาบัตรที่ค่าธรรมเนียมรายปีไม่เพิ่มภาระระยะยาว
- ถ้าคุณใช้จ่ายต่างประเทศบ่อย บัตรที่ได้แต้มเพิ่มอาจคุ้มกว่าในภาพรวม แต่ต้องดูเงื่อนไขการรับแต้มให้ครบ
- ถ้าต้องการความยืดหยุ่นด้านค่าใช้จ่ายประจำ บัตรฟรีตลอดชีพช่วยลดต้นทุนคงที่ได้มากกว่า
- อย่าตัดสินจากผลตอบแทนสูงสุดอย่างเดียว เพราะสิทธิประโยชน์บางอย่างใช้ได้เฉพาะหมวดหรือช่วงเวลาที่กำหนด
อย่าดูแค่แต้มก่อนตัดสินใจ
บัตรที่ให้แต้มมากกว่าไม่ได้แปลว่าคุ้มเสมอไป ถ้าคุณไม่ได้ใช้จ่ายตามเงื่อนไขหรือมีต้นทุนจากการกดเงินสดบ่อย ๆ ควรเทียบค่าธรรมเนียมรายปี รายได้ขั้นต่ำ และข้อยกเว้นให้ครบก่อน
วิธีคำนวณต้นทุนจริงก่อนกดเงินสดจากบัตรเครดิต
วิธีคิดแบบง่ายคือ เอาเงินที่กดบวกค่าธรรมเนียมเบิกเงินสด แล้วบวกดอกเบี้ยตามจำนวนวันที่ถือเงินสดไว้ สมมติคุณกดเงินสดแล้วชำระคืนช้า ต้นทุนจะไม่ได้เท่ากับค่าธรรมเนียมครั้งเดียว แต่จะสะสมตามเวลา
ตัวอย่างเชิงแนวคิดคือกดเงินสดจำนวนเท่ากัน แต่ถ้ากดก่อนวันตัดรอบกับกดหลังวันตัดรอบ ต้นทุนอาจต่างกัน เพราะระยะเวลาที่รายการไปอยู่ในรอบบิลไม่เท่ากัน
ก่อนตัดสินใจกด ควรเปิดใบแจ้งยอดหรือดูในแอปของผู้ออกบัตรเพื่อเช็กยอดที่ต้องจ่ายจริง วันครบกำหนด และรายการที่ถูกคิดค่าธรรมเนียม เพื่อประเมินว่าคุ้มที่จะใช้วิธีนี้หรือไม่
จุดที่ควรเช็กในใบแจ้งยอดก่อนกดเงินสด
| ยอดเบิกเงินสด | ดูว่ากดเท่าไรและมีรายการย่อยหรือไม่ |
|---|---|
| ค่าธรรมเนียม | ดูว่าคิดต่อรายการหรือตามสัดส่วน |
| วันตัดรอบ | ใช้ประเมินระยะเวลาที่เงินสดค้างอยู่ |
| วันครบกำหนดชำระ | ช่วยคุมไม่ให้ดอกเบี้ยบาน |
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อย
สรุป: ก่อนกดเงินสดจากบัตรเครดิตกสิกรควรดูอะไรที่สุด
ก่อนใช้ **บัตรเครดิตกสิกร กดเงินสด** ให้ดู 3 เรื่องพร้อมกันคือค่าธรรมเนียม ดอกเบี้ย และระยะเวลาที่ถือเงินสด เพราะทั้งสามอย่างเป็นตัวกำหนดต้นทุนจริง
ถ้าคุณใช้บัตรเพื่อความยืดหยุ่นระยะสั้น ให้เลือกบัตรที่เงื่อนไขตรงกับพฤติกรรมจริงมากที่สุด ไม่ใช่เลือกจากโปรโมชันเพียงอย่างเดียว
ทางที่ดีคือเทียบบัตรที่เหมาะกับสถานการณ์ของคุณก่อนกด เพื่อให้เห็นว่าบัตรไหนมีค่าใช้จ่ายคงที่ต่ำกว่า และบัตรไหนให้สิทธิประโยชน์ที่คุ้มกับการใช้งานของคุณ
สรุปสั้น ๆ ก่อนตัดสินใจ
ถ้าจะกดเงินสดจากบัตรเครดิต ให้เช็กค่าธรรมเนียม ดอกเบี้ย และรอบบิลให้ครบก่อนเสมอ แล้วค่อยเทียบบัตรที่เหมาะกับการใช้งานจริงของคุณ
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี