สรุปสั้น
- ถ้าจ่ายเบี้ยประกันด้วยบัตรเครดิต คำตอบว่า “คุ้มสุด” ไม่ได้มีแบบเดียว เพราะต้องดูทั้งแต้มที่ได้จริง เงื่อนไขยอดขั้นต่ำ และโปรผ่อนชำระ
- บัตรที่เด่นเรื่องแต้มมักให้ 1x ทุก 25 บาท หรือมากกว่านั้นในบางโปร แต่ถ้าต้องการแบ่งจ่าย เบี้ยประกันอาจคุ้มกว่าที่โปรผ่อน 0% หรือ 0.74%/เดือน
- KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD ฟรีค่าธรรมเนียมรายปีตลอดชีพ และมีผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- Krungsri Platinum ให้แต้ม 1 คะแนน ทุก 25 บาท และมีผ่อน 0% สูงสุด 10 เดือน เหมาะกับคนที่อยากคุมกระแสเงินสด
- ถ้าจ่ายผ่านช่องทางที่เข้าเงื่อนไข บางบัตรมีแต้มพิเศษ แต่ควรเช็กโปรของบริษัทประกัน ร้านค้า หรือช่องทางชำระทุกครั้งก่อนรูด
**บัตรเครดิต จ่ายประกัน** จะคุ้มแบบไหนขึ้นอยู่กับเป้าหมายของคุณมากกว่าการดูแต้มสูงสุดบนกระดาษ ถ้าเป้าหมายคือสะสมคะแนนจากเบี้ยก้อนเดียว บัตรที่ให้แต้มคงที่และไม่มีวันหมดอายุจะตอบโจทย์กว่า แต่ถ้าเป้าหมายคือแบ่งจ่ายเพื่อไม่ให้เงินสดตึงเกินไป โปรแกรมผ่อนชำระอาจสำคัญกว่าแต้ม
ในทางปฏิบัติ ต้องดู 3 เรื่องพร้อมกัน คือแต้มที่ได้จริงต่อยอดใช้จ่าย, เงื่อนไขขั้นต่ำหรือเพดานของโปร, และระยะเวลาผ่อนที่บัตรนั้นรองรับ เพราะบางใบให้แต้มปกติทุกยอด แต่บางใบเด่นที่ผ่อน 0% สูงสุด 10 เดือน หรือผ่อน 0.74%/เดือน สูงสุด 10 เดือน
ดังนั้นคำถามที่ควรถามก่อนตัดสินใจไม่ใช่แค่ว่า “ใบไหนแต้มเยอะสุด” แต่ควรถามว่า “จ่ายผ่านช่องทางนี้แล้วได้อะไรจริง” และ “ถ้าผ่อนแล้วค่างวดไหวไหม” เพราะเบี้ยประกันเป็นรายจ่ายที่ควรจัดการอย่างมีวินัย ไม่ควรใช้เป็นเหตุผลในการใช้จ่ายเกินความจำเป็น
บัตรเครดิต จ่ายประกัน ใบไหนคุ้มกว่าระหว่างได้คะแนนกับผ่อน 0%
| เกณฑ์ตัดสิน | ได้คะแนน | ผ่อน 0% / ผ่อนพิเศษ |
|---|---|---|
| เหมาะกับใคร | คนที่อยากสะสมแต้มจากเบี้ยประกันก้อนเดียวและชำระเต็มได้ตามกำหนด | คนที่ต้องการแบ่งเบาภาระเงินสดหรือจ่ายเบี้ยก้อนใหญ่ |
| สิ่งที่ต้องเช็ก | อัตราแต้มต่อยอดใช้จ่าย, คะแนนหมดอายุหรือไม่, และช่องทางชำระที่เข้าเงื่อนไข | จำนวนเดือนผ่อน, อัตราผ่อนต่อเดือน, และยอดขั้นต่ำที่ร่วมโปร |
| ความเสี่ยง | ถ้าแต้มได้ไม่มากพอ อาจไม่คุ้มเมื่อเทียบกับความสะดวก | ถ้ายืดเวลานานเกินไป อาจทำให้ภาระผ่อนต่อเดือนสูงเกินแผน |
| ตัวอย่างบัตร | KTC VISA PLATINUM, KTC PLATINUM MASTERCARD, Krungsri Platinum | KTC VISA PLATINUM, KTC PLATINUM MASTERCARD, Krungsri Platinum |
| ภาพรวมความคุ้ม | คุ้มเมื่อเบี้ยสูงและแต้มใช้ต่อได้จริง | คุ้มเมื่ออยากรักษาสภาพคล่องและค่างวดไม่กระทบงบประจำเดือน |
ถ้าคุณจ่ายเบี้ยประกันแบบก้อนเดียวเพื่อหวังแต้ม ควรดูว่าบัตรให้ผลตอบแทนเท่าไรต่อยอดชำระจริง และคะแนนนั้นเอาไปใช้ได้แค่ไหน บางบัตรให้ 1x แต้มทุก 25 บาท เช่น KTC VISA PLATINUM, KTC PLATINUM MASTERCARD และ Krungsri Platinum ซึ่งคะแนนไม่มีหมดอายุในกรณีของ KTC และกรุงศรี พอยต์ไม่มีวันหมดอายุ
แต่ถ้าคุณต้องการแบ่งจ่าย บัตรที่มีผ่อนชำระจะตอบโจทย์กว่า เช่น KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD มีจุดเด่นเรื่องผ่อน 0.74%/เดือน สูงสุด 10 เดือน ส่วน Krungsri Platinum มีผ่อน 0% สูงสุด 10 เดือน จึงช่วยให้วางแผนเงินสดได้ง่ายขึ้น
สรุปคือแต้มกับผ่อนไม่ได้แทนกันตรงๆ ถ้าคุณมีเงินสดพร้อมและอยากได้มูลค่าคืนจากยอดประกัน บัตรสะสมแต้มอาจเหมาะกว่า แต่ถ้าเบี้ยปีนี้สูงกว่าที่ตั้งงบไว้ โปรแกรมผ่อนจะช่วยลดแรงกดดันต่อกระแสเงินสดได้มากกว่า
เทียบบัตรเครดิตจ่ายเบี้ยประกัน: ใบไหนได้แต้ม ใบไหนเหมาะผ่อน
| บัตร | ค่าธรรมเนียมรายปี | แต้ม/ผลตอบแทน | ผ่อนชำระที่เกี่ยวข้อง | เหมาะกับ |
|---|---|---|---|---|
| KTC VISA PLATINUM | ฟรีตลอดชีพ | สะสม 1 KTC FOREVER ทุก 25 บาท, คะแนนไม่มีหมดอายุ | ผ่อน 0.74%/เดือน สูงสุด 10 เดือน | คนที่อยากได้บัตรฟรีค่าธรรมเนียมและยังมีทางเลือกผ่อน |
| KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ | สะสม 1 KTC FOREVER ทุก 25 บาท, คะแนนไม่มีหมดอายุ | ผ่อน 0.74%/เดือน สูงสุด 10 เดือน | คนที่ต้องการบัตรหลักสำหรับใช้จ่ายทั่วไปและเบี้ยประกัน |
| Krungsri Platinum Credit Card | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน | สะสมกรุงศรี พอยต์ 1 คะแนน ทุก 25 บาท ไม่มีวันหมดอายุ | ผ่อน 0% สูงสุด 10 เดือน | คนที่เน้นผ่อน 0% และยอมรับเงื่อนไขการยกเว้นค่าธรรมเนียม |
| KTC - AGODA PLATINUM MASTERCARD | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | สะสม 1 KTC FOREVER ทุก 25 บาท และรับเพิ่ม 250 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด | ไม่มีจุดเด่นผ่อนประกันในข้อมูลที่ให้มา | คนที่ใช้ Agoda เป็นหลัก มากกว่าจ่ายประกัน |
| KTC VISA SIGNATURE | ฟรีตลอดชีพ | สะสม 2x KTC FOREVER เมื่อใช้จ่ายสกุลเงินต่างประเทศตามโปรโมชัน 2569 | ไม่มีจุดเด่นผ่อนประกันในข้อมูลที่ให้มา | คนที่จ่ายเงินต่างประเทศ ไม่ใช่ตัวเลือกหลักสำหรับเบี้ยประกัน |
บัตรที่ใช้เปรียบเทียบในบทความ
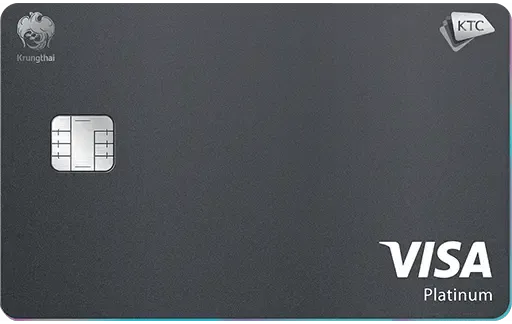
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
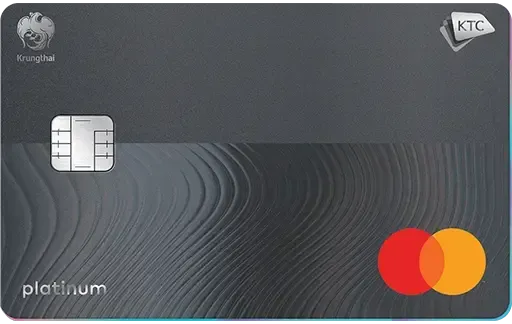
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
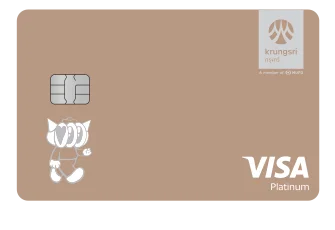
Krungsri Platinum Credit Card
ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0% สูงสุด 10 เดือน
- ส่วนลดร้านอาหารและ lifestyle ทั่วไทย
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
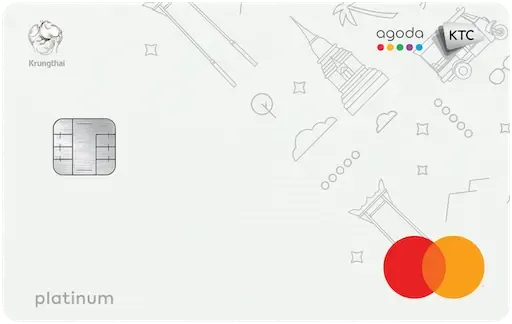
KTC - AGODA PLATINUM MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ใช้คะแนน 800 คะแนน KTC FOREVER แลกได้ 100 บาท AgodaCash
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
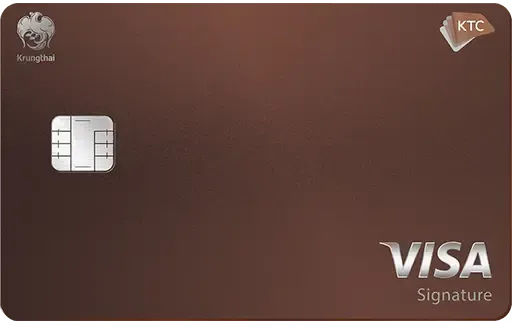
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
ถ้าดูเฉพาะบัตรที่เหมาะกับการจ่ายเบี้ยประกันจริง KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD มีจุดเด่นคล้ายกันมาก เพราะฟรีค่าธรรมเนียมรายปีตลอดชีพ และให้ 1 KTC FOREVER ทุก 25 บาท พร้อมทางเลือกผ่อน 0.74%/เดือน สูงสุด 10 เดือน
Krungsri Platinum เด่นต่างออกไปตรงที่มีผ่อน 0% สูงสุด 10 เดือน และสะสมกรุงศรี พอยต์ 1 คะแนน ทุก 25 บาท ไม่มีวันหมดอายุ แต่ค่าธรรมเนียมรายปีเป็นแบบยกเว้นตามเงื่อนไข และอาจเรียกเก็บเมื่อไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
ถ้าโฟกัสที่ความยืดหยุ่นในการจ่ายเบี้ยประกัน บัตรฟรีค่าธรรมเนียมและมีทั้งแต้มกับผ่อนจะใช้งานง่ายกว่า แต่ถ้าคุณตั้งใจใช้โปรผ่อน 0% เป็นหลัก Krungsri Platinum เป็นตัวเลือกที่น่าดูมากกว่าในกลุ่มนี้
บัตรเครดิตผ่อนเบี้ยประกัน 0% เหมาะกับใคร
ก่อนเลือกโปรผ่อน ต้องเช็กเงื่อนไขให้ครบ
โปรผ่อน 0% หรือ 0.74%/เดือน ไม่ได้แปลว่าทุกช่องทางจ่ายเบี้ยประกันจะเข้าเงื่อนไขเสมอ ควรตรวจสอบบริษัทประกัน ตัวแทน ช่องทางออนไลน์ และรายการที่ร่วมโปรก่อนตัดสินใจ เพื่อไม่ให้ค่างวดหรือยอดชำระจริงต่างจากที่คาดไว้
- เหมาะกับคนที่มีเบี้ยประกันก้อนใหญ่และต้องการกระจายภาระจ่ายออกเป็นงวด
- เหมาะกับคนที่อยากรักษาเงินสดไว้ใช้จ่ายจำเป็นในเดือนเดียวกัน
- เหมาะกับคนที่มีวินัยพอจะวางแผนค่างวดและไม่ทำให้ภาระรวมเกินงบ
- เหมาะกับคนที่รู้แน่ชัดว่าบัตรใดรองรับผ่อน 0% สูงสุด 10 เดือน หรือผ่อน 0.74%/เดือน สูงสุด 10 เดือน
ถ้าคุณต้องจ่ายเบี้ยประกันปีละก้อนใหญ่ โปรแกรมผ่อนช่วยให้เงินสดไม่ตึงในเดือนที่มีรายจ่ายหลายก้อนพร้อมกัน แต่ควรจำไว้ว่าเป้าหมายคือการบริหารกระแสเงินสด ไม่ใช่การเพิ่มภาระระยะยาว
KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD มีผ่อน 0.74%/เดือน สูงสุด 10 เดือน จึงเหมาะกับคนที่ต้องการตัวเลือกผ่อนพร้อมบัตรที่ฟรีค่าธรรมเนียมรายปีตลอดชีพ ส่วน Krungsri Platinum เหมาะกับคนที่อยากได้ผ่อน 0% สูงสุด 10 เดือน
อย่างไรก็ดี ก่อนใช้จริงต้องเช็กเงื่อนไขโปรโมชันและร้านค้าที่ร่วมรายการเสมอ เพราะสิทธิ์ผ่อนอาจต่างกันตามช่องทางชำระและช่วงเวลาโปรโมชั่น
บัตรไหนเหมาะกับใครเมื่อจ่ายเบี้ยประกัน
| พฤติกรรมผู้ใช้ | บัตรที่น่าดู | เหตุผล | ข้อควรระวัง |
|---|---|---|---|
| เน้นแต้มและฟรีค่าธรรมเนียม | KTC VISA PLATINUM, KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ, 1 KTC FOREVER ทุก 25 บาท, คะแนนไม่มีหมดอายุ | ต้องชำระเต็มตามกำหนดเพื่อไม่ให้ดอกเบี้ยกินความคุ้ม |
| เน้นผ่อน 0% | Krungsri Platinum Credit Card | ผ่อน 0% สูงสุด 10 เดือน และสะสม 1 คะแนน ทุก 25 บาท | ค่าธรรมเนียมรายปีเป็นแบบยกเว้นตามเงื่อนไข |
| เน้นผ่อนพร้อมมีค่าธรรมเนียมต่ำ | KTC VISA PLATINUM, KTC PLATINUM MASTERCARD | ฟรีค่าธรรมเนียมรายปีตลอดชีพ และมีผ่อน 0.74%/เดือน สูงสุด 10 เดือน | ควรคำนวณค่างวดรวมก่อนตัดสินใจ |
| เน้นคะแนนที่ใช้ยาว | KTC VISA PLATINUM, Krungsri Platinum | คะแนนไม่มีหมดอายุทั้งสองฝั่ง | ต้องดูช่องทางชำระว่าเข้าเงื่อนไขหรือไม่ |
บัตรที่เหมาะกับการจ่ายเบี้ยประกันในบทความนี้
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
Krungsri Platinum Credit Card
ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0% สูงสุด 10 เดือน
- ส่วนลดร้านอาหารและ lifestyle ทั่วไทย
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
ถ้าคุณเป็นคนจ่ายเบี้ยประกันประจำทุกปี บัตรที่มีคะแนนไม่มีวันหมดอายุจะช่วยให้สะสมไปใช้กับค่าใช้จ่ายอื่นในอนาคตได้ โดยไม่ต้องกังวลว่าแต้มจะหายก่อนใช้
แต่ถ้าเป้าหมายคือการลดภาระจ่ายก้อนใหญ่ในเดือนเดียว บัตรที่มีผ่อน 0% จะตอบโจทย์กว่า เพราะช่วยจัดสรรเงินสดได้ชัดเจน และไม่ต้องยึดติดกับมูลค่าแต้มเพียงอย่างเดียว
สำหรับคนที่ต้องการความคุ้มแบบไม่เสียค่าธรรมเนียมรายปี KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD เป็นตัวเลือกที่ดูง่าย ส่วนคนที่อยากได้ผ่อน 0% ควรเริ่มจาก Krungsri Platinum แล้วค่อยตรวจเงื่อนไขโปรให้ละเอียด
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อย
สรุป: จ่ายประกันด้วยบัตรเครดิตควรเลือกแบบไหน
ถ้าเป้าหมายของคุณคือแต้ม ให้เลือกบัตรที่ให้คะแนนคงที่และไม่มีวันหมดอายุ เช่น KTC VISA PLATINUM, KTC PLATINUM MASTERCARD หรือ Krungsri Platinum แล้วตรวจว่าช่องทางจ่ายเบี้ยเข้าเงื่อนไขหรือไม่
ถ้าเป้าหมายคือผ่อนเพื่อคุมกระแสเงินสด Krungsri Platinum เด่นที่ผ่อน 0% สูงสุด 10 เดือน ส่วน KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD เด่นที่ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
สุดท้ายควรดูยอดขั้นต่ำ เพดานโปร และช่วงเวลาโปรก่อนใช้จริง เพราะบัตรที่เหมาะที่สุดไม่ใช่ใบที่แต้มสูงสุดเสมอไป แต่คือใบที่เข้ากับพฤติกรรมจ่ายเบี้ยประกันของคุณมากที่สุด
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี