สรุปสั้น
- ถ้าจะจ่ายค่ารักษาโรงพยาบาลด้วยบัตรเครดิต ให้เริ่มจากดูโปรผ่อน 0% หรือโปรผ่อนค่ารักษาเฉพาะทางก่อน ไม่ใช่ดูแต้มอย่างเดียว
- ในชุดบัตรที่มีข้อมูลชัด บัตรที่เด่นเรื่องผ่อนคือ KTC VISA PLATINUM, KTC PLATINUM MASTERCARD และ Krungsri Platinum Credit Card
- การตัดสินใจควรดูอัตราผ่อน ระยะเวลาสูงสุด ค่าธรรมเนียมรายปี และข้อยกเว้นของโปรประกอบกัน
- ถ้าไม่ได้ผ่อน 0% ก็ยังพอคุ้มได้จากแต้มหรือเงินคืน แต่ต้องเช็กเงื่อนไขจริงของรายการนั้นก่อนรูด
**บัตรเครดิต โรงพยาบาล** ที่คุ้มที่สุดไม่ใช่ใบที่ให้แต้มสูงสุดเสมอไป แต่เป็นใบที่ช่วยแบ่งจ่ายค่ารักษาได้ตามแผนของคุณจริง ๆ หากยอดรักษาก้อนใหญ่ การผ่อน 0% มักเป็นตัวเลือกแรกที่ควรดู เพราะช่วยกระจายภาระการจ่ายออกเป็นงวดโดยไม่ต้องไปพึ่งการจ่ายเต็มก้อนในครั้งเดียว
อย่างไรก็ตาม โปรผ่อนของบัตรแต่ละใบไม่ได้ใช้ได้กับทุกโรงพยาบาลและทุกประเภทการชำระเงินเสมอไป จึงต้องดูให้ครบทั้งประเภทโรงพยาบาล ช่องทางชำระเงิน เงื่อนไขรายการที่ร่วมโปร และยอดขั้นต่ำที่ธนาคารกำหนด บางโปรอาจใช้ได้เฉพาะรายการที่เข้าเกณฑ์เท่านั้น
บทความนี้จึงเน้นบัตรที่ใช้จ่ายโรงพยาบาลได้คุ้มในมุมของการผ่อนและผลตอบแทน โดยจะเทียบให้เห็นว่าใบไหนเหมาะกับคนที่ต้องการแบ่งจ่ายค่ารักษา ใบไหนเหมาะกับคนที่อยากได้ค่าธรรมเนียมรายปีต่ำหรือฟรีตลอดชีพ และใบไหนเหมาะกับคนที่เน้นแต้มสะสมระยะยาว
บัตรเครดิต โรงพยาบาล ใบไหนผ่อน 0% ได้ และต้องดูอะไรบ้าง
ถ้าดูจากข้อมูลที่มีในชุดนี้ บัตรที่เด่นเรื่องผ่อนค่ารักษาคือ KTC VISA PLATINUM, KTC PLATINUM MASTERCARD และ Krungsri Platinum Credit Card โดย KTC ทั้งสองใบระบุจุดเด่นเรื่องผ่อน 0.74% ต่อเดือน สูงสุด 10 เดือน ส่วนกรุงศรีแพลทินัมระบุผ่อน 0% สูงสุด 10 เดือน
แต่คำว่า “ผ่อน 0%” ต้องอ่านเงื่อนไขให้ละเอียดก่อนเสมอ เพราะโปรลักษณะนี้อาจผูกกับรายการที่ร่วมรายการเท่านั้น เช่น ประเภทโรงพยาบาล บางกรณีอาจเป็นเฉพาะค่ารักษาพยาบาลที่ชำระผ่านช่องทางที่กำหนด หรือเป็นรายการที่ร้านค้าและธนาคารจับคู่กันไว้ ไม่ใช่ทุกบิลที่รูดแล้วจะเข้าโปรทันที
วิธีเช็กที่ปลอดภัยคือดู 4 จุดพร้อมกัน ได้แก่ 1) โรงพยาบาลรับบัตรหรือไม่ 2) รายการค่ารักษาเข้าข่ายโปรหรือไม่ 3) ต้องมียอดขั้นต่ำหรือไม่ และ 4) ผ่อนได้กี่เดือน ถ้าข้อมูลไม่ครบ อย่าเพิ่งสรุปว่าบัตรนั้นผ่อน 0% ได้แน่นอน
อีกเรื่องที่ไม่ควรมองข้ามคือค่าธรรมเนียมแฝงและต้นทุนรวมต่อเดือน แม้บางใบจะมีอัตราผ่อนต่ำ แต่ถ้ายอดแบ่งจ่ายไม่เข้าเงื่อนไข หรือมีข้อจำกัดเรื่องรายการร่วมโปร ก็อาจไม่คุ้มเท่าบัตรที่ผ่อนตรงตามความต้องการของคุณจริง
ข้อมูลสำคัญของบัตรที่เด่นเรื่องค่ารักษาโรงพยาบาล
| KTC VISA PLATINUM | ฟรีตลอดชีพ, รายได้ขั้นต่ำ 15,000 บาท/เดือน, 1x แต้ม, สะสม 1 KTC FOREVER ทุก 25 บาท, ผ่อน 0.74%/เดือน สูงสุด 10 เดือน |
|---|---|
| KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ, รายได้ขั้นต่ำ 15,000 บาท/เดือน, 1x แต้ม, สะสม 1 KTC FOREVER ทุก 25 บาท, ผ่อน 0.74%/เดือน สูงสุด 10 เดือน |
| Krungsri Platinum Credit Card | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข, รายได้ขั้นต่ำ 15,000 บาท/เดือน, 1x แต้ม, สะสมกรุงศรี พอยต์ 1 คะแนน ทุก 25 บาท, ผ่อน 0% สูงสุด 10 เดือน |
เทียบบัตรที่เหมาะกับค่ารักษาโรงพยาบาล: ผ่อน 0% กับแต้มแบบไหนคุ้มกว่า
| บัตร | ผ่อน/อัตราผ่อน | ระยะเวลาสูงสุด | ค่าธรรมเนียมรายปี | ผลตอบแทนจากการใช้จ่าย |
|---|---|---|---|---|
| KTC VISA PLATINUM | ผ่อน 0.74%/เดือน | สูงสุด 10 เดือน | ฟรีตลอดชีพ | 1x แต้ม สะสม 1 KTC FOREVER ทุก 25 บาท |
| KTC PLATINUM MASTERCARD | ผ่อน 0.74%/เดือน | สูงสุด 10 เดือน | ฟรีตลอดชีพ | 1x แต้ม สะสม 1 KTC FOREVER ทุก 25 บาท |
| Krungsri Platinum Credit Card | ผ่อน 0% | สูงสุด 10 เดือน | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | 1x แต้ม สะสมกรุงศรี พอยต์ 1 คะแนน ทุก 25 บาท |
อ่านรายละเอียดบัตรที่เกี่ยวข้องต่อ
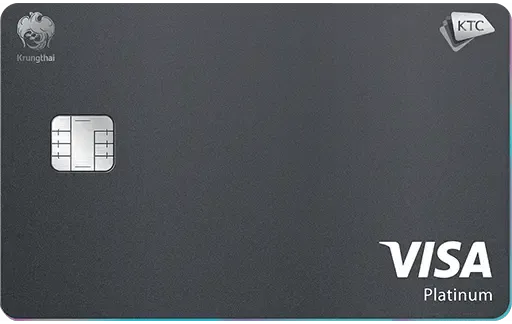
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
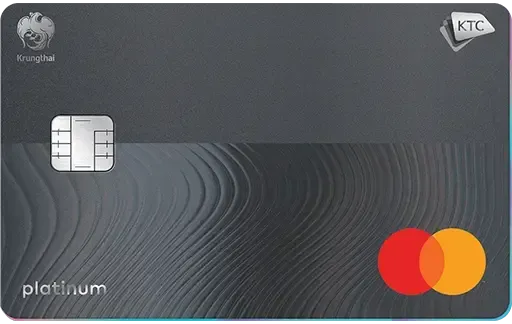
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
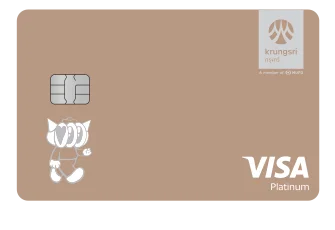
Krungsri Platinum Credit Card
ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0% สูงสุด 10 เดือน
- ส่วนลดร้านอาหารและ lifestyle ทั่วไทย
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
บัตรไหนเหมาะกับใคร เมื่อจ่ายค่ารักษาโรงพยาบาล
| สถานการณ์ | บัตรที่เหมาะ | เหตุผล |
|---|---|---|
| ต้องการผ่อนค่ารักษาเป็นงวด | Krungsri Platinum Credit Card | มีข้อมูลผ่อน 0% สูงสุด 10 เดือน เหมาะกับคนที่อยากลดภาระจ่ายก้อน |
| อยากได้บัตรฟรีค่าธรรมเนียมตลอดชีพและใช้จ่ายทั่วไป | KTC VISA PLATINUM | ฟรีตลอดชีพ และมีแต้มสะสม 1 KTC FOREVER ทุก 25 บาท |
| อยากได้บัตรฟรีตลอดชีพแบบเครือข่ายมาสเตอร์การ์ด | KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ และมีโครงสร้างแต้มเหมือนกัน เหมาะกับคนที่ต้องการตัวเลือกสำรอง |
| มีค่าใช้จ่ายโรงพยาบาลเกิดซ้ำและเน้นสะสมแต้ม | KTC VISA PLATINUM หรือ KTC PLATINUM MASTERCARD | ได้แต้มทุก 25 บาท และไม่มีค่าธรรมเนียมรายปี |
- ถ้าเป็นค่ารักษาก้อนใหญ่ครั้งเดียว ให้จัดลำดับจากโปรผ่อนก่อน แล้วค่อยดูแต้มที่ได้หลังจากนั้น
- ถ้าเป็นค่าใช้จ่ายโรงพยาบาลที่เกิดซ้ำ เช่น ค่าตรวจติดตามหรือค่ายา ควรดูบัตรที่ค่าธรรมเนียมรายปีต่ำหรือฟรีตลอดชีพเพื่อลดต้นทุนระยะยาว
- ถ้าคุณไม่ได้ต้องการผ่อน แต่ต้องการความยืดหยุ่นในการใช้บัตร ควรเลือกใบที่เงื่อนไขแต้มเข้าใจง่ายและไม่มีภาระค่าธรรมเนียมรายปี
อย่าดูแค่คำว่า 0%
โปรผ่อน 0% จะคุ้มก็ต่อเมื่อรายการค่ารักษาเข้าเงื่อนไขจริง และคุณตั้งใจชำระตามงวดได้ครบ หากไม่แน่ใจเรื่องเงื่อนไขโรงพยาบาลหรือยอดขั้นต่ำ ควรถามธนาคารก่อนรูดทุกครั้ง
ใช้บัตรเครดิตจ่ายโรงพยาบาลให้คุ้ม: แต้ม เงินคืน และข้อควรระวัง
ถ้าไม่ได้ใช้โปรผ่อน 0% การดูผลตอบแทนจากแต้มหรือเงินคืนก็ยังช่วยลดต้นทุนได้บ้าง โดยในชุดข้อมูลนี้ Krungsri NOW Platinum มีเงินคืน 5% สำหรับออนไลน์ผ่านเว็บไซต์หรือแอป เมื่อยอดครบ 500 บาทต่อเซลล์สลิป และสูงสุด 300 บาทต่อเดือน เฉพาะรายการที่เข้าเงื่อนไขถึง 31 ธ.ค. 2569
ส่วนบัตรแต้มอย่าง KTC VISA PLATINUM, KTC PLATINUM MASTERCARD และ Krungsri Platinum Credit Card ให้ผลตอบแทนพื้นฐาน 1x แต้ม โดย KTC สะสม 1 KTC FOREVER ทุก 25 บาท และกรุงศรีสะสมกรุงศรี พอยต์ 1 คะแนน ทุก 25 บาท
แต่ต้องระวังว่าโปรผลตอบแทนหลายแบบมีวันสิ้นสุดและมีเพดานต่อเดือน หากโปรหมดอายุแล้วก็ไม่ควรนับเป็นสิทธิ์ปัจจุบัน และถ้ายอดใช้จ่ายไม่ถึงขั้นต่ำ ผลตอบแทนจริงอาจต่ำกว่าที่เห็นบนหน้าโปรโมชัน
ดังนั้นการเทียบความคุ้มของบัตรเครดิตโรงพยาบาลควรดูทั้งยอดขั้นต่ำ เพดานต่อเดือน และข้อยกเว้นของรายการ ไม่ใช่ดูแค่ตัวเลขเปอร์เซ็นต์สูงสุดเท่านั้น
ตัวอย่างผลตอบแทนที่เกี่ยวข้องกับการใช้จ่าย
| Krungsri NOW Platinum | เงินคืน 5% ออนไลน์ผ่านเว็บไซต์หรือแอป ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน เฉพาะรายการที่เข้าเงื่อนไข ถึง 31 ธ.ค. 2569 |
|---|---|
| KTC VISA PLATINUM | 1x แต้ม สะสม 1 KTC FOREVER ทุก 25 บาท คะแนนไม่มีหมดอายุ |
| KTC PLATINUM MASTERCARD | 1x แต้ม สะสม 1 KTC FOREVER ทุก 25 บาท คะแนนไม่มีหมดอายุ |
| Krungsri Platinum Credit Card | 1x แต้ม สะสมกรุงศรี พอยต์ 1 คะแนน ทุก 25 บาท ไม่มีวันหมดอายุ |
เช็กเงื่อนไขก่อนรูดทุกครั้ง
ควรตรวจสอบว่ารายการค่ารักษาอยู่ในหมวดที่ร่วมโปรหรือไม่ และสอบถามโรงพยาบาลว่ารับชำระผ่านช่องทางใดได้บ้าง เพราะเงื่อนไขของธนาคารและโรงพยาบาลอาจไม่เหมือนกัน
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อย
สรุป: ถ้าจะจ่ายค่ารักษาโรงพยาบาลด้วยบัตรเครดิต ควรเลือกใบไหน
ถ้าเป้าหมายหลักคือผ่อนค่ารักษาโรงพยาบาล ให้โฟกัสบัตรที่มีโปรผ่อน 0% หรือโปรผ่อนค่ารักษาโดยตรงก่อน ซึ่งในชุดข้อมูลนี้ Krungsri Platinum Credit Card เด่นด้านผ่อน 0% สูงสุด 10 เดือน ส่วน KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD เด่นที่ผ่อน 0.74% ต่อเดือน สูงสุด 10 เดือน
ถ้าไม่ได้ต้องการผ่อน แต่ต้องการความคุ้มจากการใช้จ่ายทั่วไป บัตรที่ฟรีค่าธรรมเนียมรายปีตลอดชีพและสะสมแต้มง่ายอย่าง KTC VISA PLATINUM หรือ KTC PLATINUM MASTERCARD ก็เป็นตัวเลือกที่น่าสนใจ
สุดท้ายให้ตัดสินจากเงื่อนไขจริงของโรงพยาบาล ยอดขั้นต่ำ ระยะเวลาผ่อน และข้อยกเว้นของโปร ไม่ใช่จากชื่อโปรเพียงอย่างเดียว เพราะความคุ้มของบัตรเครดิตโรงพยาบาลขึ้นอยู่กับว่าคุณใช้ได้ตรงเงื่อนไขแค่ไหน
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี