สรุปสั้น
- ถ้า <strong>บัตรเครดิตหาย</strong> ให้รีบอายัดก่อนเป็นอันดับแรก แล้วค่อยไล่เช็กธุรกรรมล่าสุดเพื่อดูว่ามีรายการผิดปกติหรือไม่
- อายัดได้หลายทาง เช่น แอปของธนาคารหรือบัตร โทรคอลเซ็นเตอร์ 24 ชั่วโมง และในบางกรณีมีช่องทางฉุกเฉินของเครือข่ายบัตร
- ยอดที่ต้องรับผิดชอบต้องแยกให้ชัดระหว่างรายการก่อนอายัดกับหลังอายัด ไม่ควรเหมารวมว่าทั้งหมดต้องจ่ายเอง
- เก็บเวลาแจ้งอายัด หลักฐานการยืนยัน และข้อความแจ้งเตือนธุรกรรมไว้ให้ครบ เผื่อใช้ตรวจสอบกับธนาคาร
- ถ้ากลัวจัดการบัตรยาก ควรเลือกบัตรที่มีแอปและระบบแจ้งเตือนที่ใช้งานสะดวกเป็นหลัก
เมื่อพบว่า <strong>บัตรเครดิตหาย</strong> สิ่งสำคัญที่สุดคือหยุดความเสี่ยงให้เร็วที่สุด ไม่ใช่รีบหาบัตรอย่างเดียว เพราะช่วงเวลาระหว่างหายกับแจ้งอายัดอาจมีธุรกรรมเกิดขึ้นได้ หากยังไม่แน่ใจว่าหายจริง ให้เช็กกระเป๋า โต๊ะทำงาน รถ หรือจุดที่ใช้งานล่าสุดเพียงสั้นๆ แล้วตัดสินใจอายัดทันทีถ้าหาไม่เจอ
ช่องทางอายัดที่ควรใช้เป็นอันดับแรกคือแอปของธนาคารหรือแอปบัตร ถ้าเข้าแอปไม่ได้ให้โทรคอลเซ็นเตอร์ของผู้ออกบัตรทันที และถ้าติดต่อธนาคารไม่ได้จริงจึงค่อยใช้ช่องทางฉุกเฉินของเครือข่ายบัตร เช่น Visa, Mastercard หรือ JCB ตามที่แต่ละเครือข่ายรองรับ
หลังแจ้งอายัด ควรบันทึกเวลา ชื่อเจ้าหน้าที่ และเลขอ้างอิงที่ได้รับไว้เสมอ จากนั้นเปิดรายการแจ้งเตือนธุรกรรมย้อนหลังทันที เพื่อดูว่ามีรายการที่ไม่ใช่ของเราหรือไม่ วิธีนี้ช่วยแยกได้ว่ารายการไหนเกิดก่อนแจ้งอายัด และรายการไหนเกิดหลังจากที่บัตรถูกระงับแล้ว
เวลาติดต่อเพื่ออายัด ควรเตรียมชื่อ-นามสกุล เลขบัตรบางส่วน เบอร์โทรที่ผูกกับบัญชี และเวลาหรือสถานที่คาดว่าหายไว้ล่วงหน้า ข้อมูลเหล่านี้ช่วยให้เจ้าหน้าที่ระบุตัวตนได้เร็วขึ้น และลดโอกาสเกิดความคลาดเคลื่อนในการบันทึกคำร้อง
ก่อนโทรอายัด ควรเตือนตัวเองเรื่องนี้
อย่ารอเช็กยอดทั้งวันหรือหวังว่าจะเจอบัตรในภายหลังถ้าคุณไม่แน่ใจว่าบัตรอยู่ที่ไหนแล้ว เพราะทุกนาทีมีความหมายกับความเสี่ยงด้านธุรกรรม เมื่ออายัดแล้วให้รีบตรวจ SMS, อีเมล และแอปแจ้งเตือนทันที พร้อมจดหลักฐานไว้ให้ครบ
บัตรเครดิตหายต้องทำยังไง และอายัดที่ไหนก่อน
ลำดับที่ปลอดภัยที่สุดคือ 1) เช็กจุดใช้งานครั้งสุดท้ายแบบสั้นๆ 2) อายัดบัตรทันที 3) บันทึกเวลาแจ้ง 4) ตรวจธุรกรรมล่าสุด 5) ติดตามผลกับธนาคาร หากพบว่าบัตรหายจริง อย่ารอให้ครบวันหรือรอถึงรอบบิล เพราะความเสียหายอาจเกิดก่อนที่คุณจะรู้ตัว
ช่องทางอายัดที่ใช้ได้บ่อยคือแอปธนาคารหรือแอปบัตร เพราะทำได้เร็วและมีบันทึกเวลาอัตโนมัติ หากไม่มีแอปหรือเข้าใช้งานไม่ได้ ให้โทรคอลเซ็นเตอร์ 24 ชั่วโมงของผู้ออกบัตรโดยตรง ซึ่งเป็นช่องทางที่ควรใช้เมื่อจำเป็นต้องระงับบัตรแบบเร่งด่วน
ในกรณีที่ติดต่อธนาคารไม่ได้จริง หรืออยู่ต่างประเทศและต้องการความช่วยเหลือฉุกเฉิน อาจต้องใช้ช่องทางของเครือข่ายบัตร เช่น Visa, Mastercard หรือ JCB ตามที่บัตรรองรับ แต่สุดท้ายยังควรแจ้งผู้ออกบัตรให้ครบอยู่ดี เพราะเป็นผู้ดูแลบัญชีและขั้นตอนติดตามผล
ตอนแจ้งอายัดให้เตรียมข้อมูลพื้นฐานไว้ก่อน ได้แก่ ชื่อ-นามสกุล เลขบัตรบางส่วน เบอร์โทรที่ผูกไว้ และช่วงเวลาหรือสถานที่ที่คาดว่าหาย ถ้าจำรายการใช้จ่ายล่าสุดได้ เช่น ร้านค้า ปั๊มน้ำมัน หรือร้านอาหาร ก็ควรบอกเจ้าหน้าที่ด้วย เพราะช่วยให้ตรวจสอบได้เร็วขึ้น
หลังอายัดแล้วอย่าลืมเช็กว่ามีบัตรเสริม บัตรดิจิทัล หรือการผูกบัตรกับแอปอื่นอยู่หรือไม่ เพราะบางครั้งความเสี่ยงไม่ได้มาจากบัตรพลาสติกอย่างเดียว หากมีรายการแจ้งเตือนเข้ามา ให้เก็บภาพหน้าจอและข้อความยืนยันไว้ทั้งหมด
ข้อมูลที่ควรเตรียมก่อนแจ้งอายัด
ชื่อ-นามสกุลตามบัตร, เลขบัตรบางส่วน, เบอร์โทรที่ผูกบัญชี, เวลาและสถานที่คาดว่าหาย, รายการใช้จ่ายล่าสุดที่จำได้, ภาพหน้าจอแจ้งเตือนถ้ามี
บัตรเครดิตหายแล้วต้องรับผิดชอบยอดไหม เช็กตรงไหนว่าเป็นยอดที่ต้องจ่าย
คำตอบสั้นๆ คือ ไม่ควรเหมารวมว่าทุกรายการต้องรับผิดชอบเอง เพราะต้องแยกดูว่าเป็นรายการก่อนแจ้งอายัดหรือหลังแจ้งอายัด รายการที่เกิดก่อนอายัดอาจต้องพิจารณาตามเงื่อนไขของธนาคารและข้อเท็จจริงของเหตุการณ์ ส่วนรายการที่เกิดหลังอายัดแล้วโดยทั่วไปควรนำไปตรวจสอบเป็นกรณีผิดปกติทันที
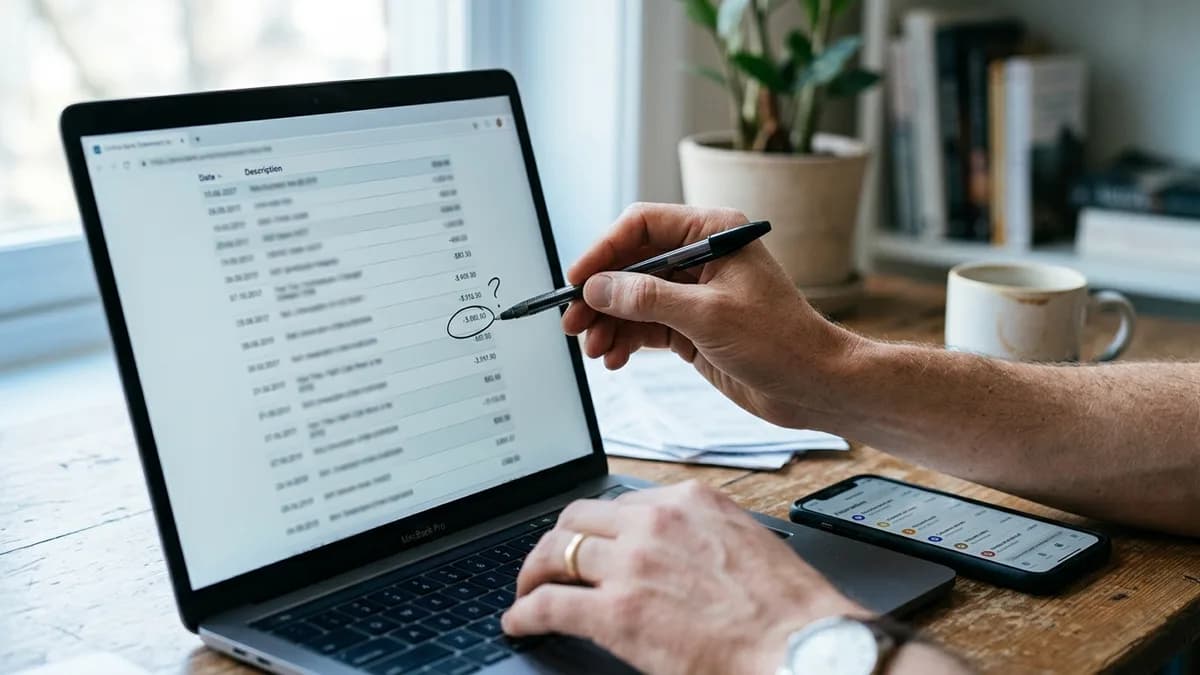
สิ่งที่ควรทำคือเปิดสเตตเมนต์ล่าสุดและเทียบกับเวลาที่คุณแจ้งอายัด หากพบรายการที่ไม่เคยทำ ให้รีบแจ้งธนาคารโดยเร็วที่สุด พร้อมส่งหลักฐานที่มี เช่น เวลาแจ้งอายัด ข้อความยืนยันจากคอลเซ็นเตอร์ หรือภาพหน้าจอจากแอป เพราะหลักฐานเวลาเป็นหัวใจสำคัญของการพิจารณา
ปัจจัยที่ทำให้ความรับผิดชอบต่างกันมีหลายอย่าง เช่น มีการยืนยันด้วย PIN หรือ OTP หรือไม่ บัตรถูกละเลยไว้ในที่เสี่ยงหรือไม่ และเงื่อนไขการคุ้มครองของแต่ละธนาคารระบุไว้อย่างไร ดังนั้นคำว่า ‘ต้องจ่ายเองทั้งหมด’ จึงไม่ใช่ข้อสรุปที่ถูกต้องเสมอไป
ถ้าพบรายการแปลกปลอม อย่ารอจนถึงวันครบกำหนดชำระ เพราะการปล่อยไว้อาจทำให้ติดตามยากขึ้น ควรแจ้งคัดค้านรายการตามขั้นตอนของธนาคารทันที และเก็บบันทึกการสื่อสารทุกครั้งไว้ให้ครบถ้วน
สิ่งที่ช่วยแยกยอดที่อาจต้องรับผิดชอบเมื่อบัตรเครดิตหาย
| รายการก่อนแจ้งอายัด | อาจต้องพิจารณาตามเงื่อนไขธนาคารและข้อเท็จจริงของเหตุการณ์ |
|---|---|
| รายการหลังแจ้งอายัด | ควรรีบแจ้งตรวจสอบทันที เพราะเป็นรายการที่เกิดหลังระงับบัตร |
| หลักฐานสำคัญ | เวลาแจ้งอายัด, ข้อความยืนยัน, สเตตเมนต์, ภาพหน้าจอแจ้งเตือน |
| สิ่งที่ควรทำทันที | แจ้งธนาคาร, คัดค้านรายการที่ไม่ใช่ของตน, เก็บหลักฐานให้ครบ |
| ปัจจัยที่ธนาคารอาจพิจารณา | การใช้ PIN หรือ OTP, การดูแลบัตร, เงื่อนไขคุ้มครองของแต่ละธนาคาร |
บัตรไหนเหมาะกับใคร ถ้ากลัวบัตรหายบ่อยและอยากอายัดง่าย
| บัตร | ค่าธรรมเนียม | รายได้ขั้นต่ำ | จุดเด่นด้านการจัดการบัตร |
|---|---|---|---|
| KTC VISA PLATINUM | ฟรีตลอดชีพ | 15,000 บาท/เดือน | ฟรีค่าธรรมเนียมรายปีตลอดชีพ และมีผ่อน 0.74%/เดือน สูงสุด 10 เดือน |
| Krungsri NOW Platinum | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน | 15,000 บาท/เดือน | มีเงินคืนออนไลน์ 5% ตามเงื่อนไขปี 2569 และเหมาะกับคนที่ใช้จ่ายผ่านเว็บไซต์หรือแอปเป็นหลัก |
| KTC JCB ULTIMATE | ไม่มีค่าธรรมเนียมรายปี | 50,000 บาท/เดือน | มีคะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศตามกำหนด และมี MIRACLE LOUNGE 2 ครั้ง/ปี |
| Krungsri JCB Platinum | ฟรีตลอดชีพ | 15,000 บาท/เดือน | Cashback 3% ร้านอาหารทั่วโลก และ 1% ในบางประเทศเอเชีย |
บัตรที่อ้างถึงในบทความนี้
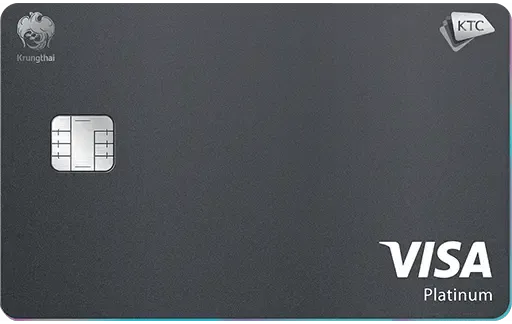
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
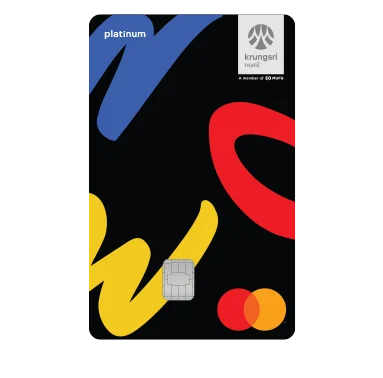
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
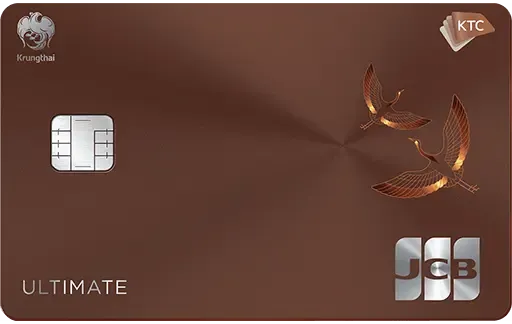
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
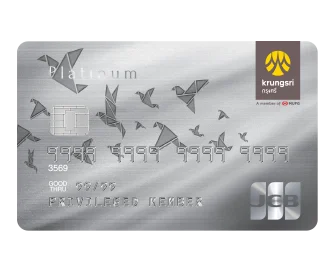
Krungsri JCB Platinum
Cashback 3% ร้านอาหารทั่วโลก
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
3%
รายได้/ด.
15,000
- Airport Lounge สนามบินชั้นนำในเอเชีย
- คุ้มสุดสำหรับทริปญี่ปุ่น เกาหลี
ถ้าคุณให้ความสำคัญกับการจัดการบัตรเวลาเกิดเหตุฉุกเฉิน ควรมองหาบัตรที่มีแอปใช้ง่าย แจ้งเตือนเร็ว และมีขั้นตอนอายัดชัดเจน มากกว่ามองแค่แต้มสูงสุด เพราะตอนบัตรหาย สิ่งที่สำคัญที่สุดคือการควบคุมความเสี่ยงให้ทันเวลา
กลุ่มที่ใช้บัตรออนไลน์หรือใช้จ่ายประจำผ่านแอปบ่อย อาจเหมาะกับบัตรที่มีระบบแจ้งเตือนและสิทธิประโยชน์กับการใช้จ่ายดิจิทัล เช่น Krungsri NOW Platinum ส่วนคนที่ใช้จ่ายต่างประเทศบ่อยอาจดูบัตรอย่าง KTC JCB ULTIMATE หรือ Krungsri JCB Platinum ตามรูปแบบการใช้งานจริง
สรุปง่ายๆ คือเลือกบัตรจากพฤติกรรมการใช้และความสะดวกในการจัดการเมื่อเกิดปัญหา ไม่ใช่เลือกเพราะแต้มดูสูงที่สุดบนกระดาษ เพราะถ้าบริหารบัตรไม่ถนัด ต่อให้แต้มดีแค่ไหนก็อาจไม่ตอบโจทย์ในวันที่บัตรหาย
หลังอายัดบัตรเครดิตหาย ควรทำอะไรต่อเพื่อกันปัญหาซ้ำ
- ตรวจรายการใช้จ่ายย้อนหลัง 30 ถึง 60 วัน แล้วเทียบกับของจริงที่คุณเคยใช้
- เปิดแจ้งเตือนทุกธุรกรรมผ่าน SMS, อีเมล หรือแอป ถ้าธนาคารมีให้ใช้
- อัปเดตเบอร์โทร อีเมล และข้อมูลติดต่อให้เป็นปัจจุบันเสมอ
- ตั้งล็อกบัตรหรือยืนยันตัวตนในแอป หากระบบของผู้ออกบัตรรองรับ
- แยกบัตรประจำวันกับบัตรสำรอง เพื่อลดความเสี่ยงจากการพกหลายใบพร้อมกัน
- จดช่องทางอายัดไว้ล่วงหน้าในที่ที่เข้าถึงได้ง่าย แต่ปลอดภัย
หลังอายัดบัตรแล้ว อย่าปล่อยให้เรื่องจบแค่การระงับบัตร ควรย้อนดูรายการใช้จ่ายย้อนหลัง 30 ถึง 60 วันเพื่อให้แน่ใจว่าไม่มีธุรกรรมผิดปกติที่หลุดรอดไป นอกจากนี้ควรตั้งแจ้งเตือนทุกธุรกรรมในอนาคตเพื่อให้รู้ความเคลื่อนไหวทันที
การอัปเดตข้อมูลติดต่อเป็นเรื่องเล็กที่สำคัญมาก เพราะถ้าเบอร์โทรหรืออีเมลไม่ถูกต้อง คุณอาจไม่ได้รับแจ้งเตือนหรือรหัสยืนยันที่จำเป็นในบางขั้นตอน และถ้าธนาคารมีฟังก์ชันล็อกบัตรในแอปก็ควรเรียนรู้วิธีใช้ไว้ก่อนเกิดเหตุจริง
อีกวิธีที่ช่วยลดความวุ่นวายคือแยกบัตรประจำวันกับบัตรสำรอง และจดช่องทางอายัดไว้ล่วงหน้าในที่ที่ปลอดภัย เมื่อเกิดเหตุจะได้ไม่ต้องเสียเวลาหาข้อมูลซ้ำ ซึ่งช่วยลดความเสี่ยงและลดความตื่นตระหนกได้มาก
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อยเกี่ยวกับบัตรเครดิตหาย
สรุป: บัตรเครดิตหายให้รีบอายัดก่อน แล้วค่อยไล่ตรวจยอดและความรับผิดชอบ
จำไว้ 3 ขั้นตอน
อายัดทันที ตรวจยอดล่าสุด เก็บหลักฐานให้ครบ จากนั้นค่อยคุยเรื่องความรับผิดชอบตามเวลาแจ้งอายัดและเงื่อนไขของแต่ละธนาคาร
เมื่อ <strong>บัตรเครดิตหาย</strong> อย่าเสียเวลาตามหาจนลืมปิดความเสี่ยง เพราะการอายัดเร็วคือวิธีที่ช่วยจำกัดความเสียหายได้ดีที่สุด หลังจากนั้นให้ตรวจรายการใช้จ่ายและเก็บหลักฐานทุกอย่างไว้ให้ครบเพื่อใช้ยืนยันกับธนาคาร
หากต้องเลือกบัตรใหม่ในอนาคต ให้ดูทั้งความสะดวกในการอายัด ระบบแจ้งเตือน และพฤติกรรมการใช้จริงของตัวเอง ไม่ใช่ดูแค่สิทธิประโยชน์สูงสุด เพราะบัตรที่จัดการง่ายจะช่วยให้คุณรับมือเหตุฉุกเฉินได้ดีกว่า
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี