สรุปสั้น
- บัตรเครดิตดอกเบี้ยเท่าไหร่ ไม่ได้มีคำตอบเดียว เพราะต้องดูอัตราต่อปี เงื่อนไขการคิดดอกเบี้ย และค่าธรรมเนียมที่เกี่ยวข้องของแต่ละบัตร
- โดยทั่วไปดอกเบี้ยจะเริ่มมีผลเมื่อคุณจ่ายไม่เต็มจำนวน หรือมีรายการที่ไม่อยู่ในช่วงปลอดดอกเบี้ย เช่น ถอนเงินสดล่วงหน้า
- ถ้าชำระเต็มตามกำหนด มักช่วยหลีกเลี่ยงดอกเบี้ยได้ แต่ต้องอ่านรอบบิลและวันครบกำหนดให้ชัด
- คนที่กังวลต้นทุนควรเลือกบัตรที่ค่าธรรมเนียมเหมาะกับพฤติกรรมใช้จ่าย ไม่ใช่ดูแต้มอย่างเดียว
**บัตรเครดิต ดอกเบี้ยเท่าไหร่** เป็นคำถามที่ควรถามต่อว่า “คิดจากอะไร” และ “เริ่มนับเมื่อไร” เพราะตัวเลขที่เห็นบนเอกสารไม่ได้แปลว่าคุณจะเสียดอกเบี้ยทันทีทุกกรณี บางสถานการณ์ยังมีช่วงปลอดดอกเบี้ยถ้าจ่ายครบตามกำหนด แต่บางรายการ เช่น ถอนเงินสดล่วงหน้า อาจเริ่มมีต้นทุนตั้งแต่ต้นทาง
บทความนี้จะช่วยแยกภาพให้ชัดว่าอัตราดอกเบี้ยต่อปีคืออะไร คิดจากยอดคงค้างแบบไหน และอะไรทำให้ยอดรวมที่ต้องจ่ายต่างกันระหว่างบัตรแต่ละใบ จากนั้นค่อยไปดูตัวอย่างบัตรที่ช่วยคุมต้นทุนได้ดีสำหรับคนใช้จ่ายทั่วไป ออนไลน์ หรือท่องเที่ยว
สิ่งสำคัญคืออย่าดูแค่ผลตอบแทนอย่างแต้มหรือเงินคืน ควรดูว่าบัตรนั้นมีค่าธรรมเนียมรายปีหรือไม่ รายได้ขั้นต่ำเท่าไร และเงื่อนไขรับสิทธิ์สอดคล้องกับการใช้จ่ายจริงของคุณหรือเปล่า เพราะถ้าเลือกไม่ตรงพฤติกรรม ต้นทุนรวมอาจสูงกว่าที่คิด
บัตรเครดิตดอกเบี้ยเท่าไหร่ต่อปี และคิดจากอะไร
ถ้าถามว่า **บัตรเครดิต ดอกเบี้ยเท่าไหร่** คำตอบแรกคือให้มองเป็น “อัตราต่อปี” ไม่ใช่ตัวเลขที่คิดจากการรูดซื้อครั้งเดียวแบบตายตัว เพราะสิ่งที่กระทบเงินจริงมีทั้งดอกเบี้ย ค่าปรับ หรือค่าธรรมเนียมที่เกี่ยวกับการชำระเงินล่าช้าในบางกรณี
หลักคิดสำคัญคือดอกเบี้ยมักคำนวณจากยอดคงค้างที่ยังไม่ได้ชำระ ไม่ใช่ยอดใช้จ่ายทั้งหมดในทุกสถานการณ์ ดังนั้นถ้าคุณจ่ายเต็มตามกำหนด ยอดที่ถูกนำไปคิดดอกเบี้ยอาจเป็นศูนย์ แต่ถ้าจ่ายไม่ครบ ยอดค้างจะเป็นฐานให้เริ่มคิดต้นทุนต่อไป
อีกจุดที่คนมักพลาดคือการดูเฉพาะตัวเลขโปรโมชันหรือแต้มสะสมโดยไม่อ่านเงื่อนไขจริงของบัตร ควรเปิดใบแจ้งหนี้หรือเงื่อนไขบัตรเพื่อดูอัตราดอกเบี้ยและวิธีคิดให้ละเอียด เพราะรายละเอียดเหล่านี้ส่งผลต่อยอดจ่ายจริงมากกว่าคำโฆษณา
ตัวอย่างข้อมูลบัตรจาก CARD FACTS ที่ช่วยให้เห็นต้นทุนฝั่งค่าธรรมเนียมและรายได้ขั้นต่ำ
| KTC VISA PLATINUM | ฟรีตลอดชีพ | รายได้ขั้นต่ำ 15,000 บาท/เดือน | 1x แต้ม ทุก 25 บาท |
|---|---|
| KTC VISA SIGNATURE | ฟรีตลอดชีพ | รายได้ขั้นต่ำ 50,000 บาท/เดือน | 2x แต้ม เมื่อใช้จ่ายสกุลเงินต่างประเทศตามโปรโมชัน 2569 |
| Krungsri NOW Platinum | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | รายได้ขั้นต่ำ 15,000 บาท/เดือน | เงินคืนออนไลน์ 5% ตามเงื่อนไขปี 2569 |
| Krungsri JCB Platinum | ฟรีตลอดชีพ | รายได้ขั้นต่ำ 15,000 บาท/เดือน | Cashback 3% ร้านอาหารทั่วโลก |
ดอกเบี้ยเริ่มนับตอนไหน: กรณีชำระเต็ม จ่ายขั้นต่ำ และถอนเงินสด
| สถานการณ์ | ดอกเบี้ยเริ่มนับเมื่อไร | สิ่งที่ควรระวัง |
|---|---|---|
| ชำระเต็มจำนวนภายในกำหนด | โดยทั่วไปไม่เกิดดอกเบี้ยจากยอดซื้อที่อยู่ในช่วงปลอดดอกเบี้ย | ต้องจ่ายครบทุกยอดที่ถึงกำหนด และไม่ให้มีรายการค้างจากรอบก่อน |
| จ่ายขั้นต่ำ | ยอดที่เหลือค้างจะเริ่มเป็นฐานคิดดอกเบี้ยตามเงื่อนไขของบัตร | ยอดค้างอาจโตเร็วถ้าปล่อยหลายรอบบิล ติดต่อกัน |
| ถอนเงินสดล่วงหน้า | มักเริ่มมีต้นทุนตามเงื่อนไขของรายการนั้น ไม่เหมือนรูดซื้อสินค้า | ควรดูค่าธรรมเนียมและดอกเบี้ยให้ละเอียดก่อนทำรายการ |
| รูดซื้อสินค้าแต่ชำระไม่ครบ | ยอดที่ยังไม่จ่ายจะถูกนำไปคำนวณดอกเบี้ยต่อ | ระวังรอบบิล วันครบกำหนด และยอดที่ไม่เข้าช่วงปลอดดอกเบี้ย |
- รอบบิลและวันครบกำหนดชำระคือจุดสำคัญ ถ้าพลาดวันเดียวก็อาจทำให้ยอดบางส่วนหลุดจากช่วงปลอดดอกเบี้ย
- การจ่ายขั้นต่ำช่วยลดภาระเงินสดระยะสั้น แต่ไม่ได้แปลว่าต้นทุนรวมต่ำ เพราะยอดค้างยังเดินต่อ
- การถอนเงินสดล่วงหน้าควรใช้เฉพาะเมื่อจำเป็นจริง และต้องอ่านอัตราค่าธรรมเนียมกับดอกเบี้ยให้ชัด
- ถ้ามีหลายบัตร ควรแยกว่าบัตรไหนใช้รูดประจำ บัตรไหนใช้เฉพาะรายการเฉพาะทาง เพื่อคุมความเสี่ยงลืมชำระ
บัตรไหนเหมาะกับใคร ถ้าไม่อยากเสียดอกเบี้ยบัตรเครดิต
| บัตร | ค่าธรรมเนียม | รายได้ขั้นต่ำ | เหมาะกับใคร |
|---|---|---|---|
| KTC VISA PLATINUM | ฟรีตลอดชีพ | 15,000 บาท/เดือน | คนใช้จ่ายทั่วไปที่อยากได้บัตรต้นทุนเริ่มต้นต่ำ |
| Krungsri NOW Platinum | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | 15,000 บาท/เดือน | คนที่ใช้จ่ายออนไลน์บ่อยและอยากได้เงินคืนตามเงื่อนไข |
| KTC VISA SIGNATURE | ฟรีตลอดชีพ | 50,000 บาท/เดือน | คนใช้จ่ายต่างประเทศและต้องการสิทธิ์ระดับพรีเมียม |
| Krungsri JCB Platinum | ฟรีตลอดชีพ | 15,000 บาท/เดือน | คนที่ใช้จ่ายร้านอาหารหรือเดินทางในเอเชียบ่อย |
บัตรตัวอย่างที่ควรดูต่อ
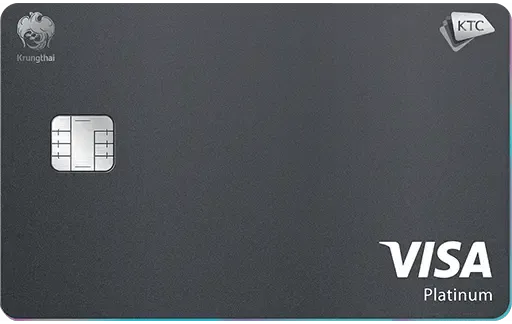
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
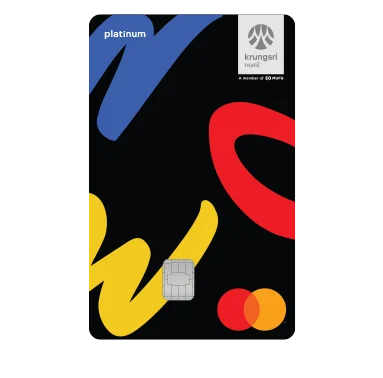
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
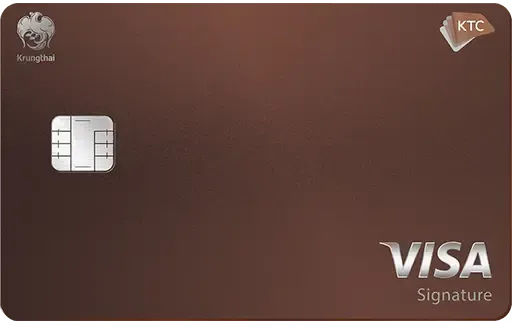
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
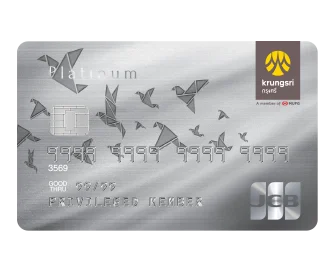
Krungsri JCB Platinum
Cashback 3% ร้านอาหารทั่วโลก
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
3%
รายได้/ด.
15,000
- Airport Lounge สนามบินชั้นนำในเอเชีย
- คุ้มสุดสำหรับทริปญี่ปุ่น เกาหลี
วิธีลดดอกเบี้ยบัตรเครดิตแบบได้ผลจริง
- จ่ายเต็มจำนวนภายในวันครบกำหนดทุกครั้ง ถ้ารายการใช้จ่ายอยู่ในช่วงปลอดดอกเบี้ยจะช่วยลดต้นทุนได้มากที่สุด
- ตั้งเตือนวันตัดรอบและวันครบกำหนดชำระ เพื่อไม่ให้ลืมจ่ายหรือจ่ายช้าโดยไม่ตั้งใจ
- แยกบัตรตามวัตถุประสงค์ เช่น บัตรใช้จ่ายประจำ บัตรออนไลน์ หรือบัตรท่องเที่ยว จะช่วยติดตามยอดได้ง่ายขึ้น
- ตรวจใบแจ้งยอดทุกเดือนเพื่อเช็กว่ามีรายการที่ไม่คุ้นหรือยอดที่ไม่ได้ตั้งใจค้างอยู่หรือไม่
- อ่านเงื่อนไขโปรผ่อน 0% หรือรายการผ่อนชำระให้ครบก่อนกดใช้ เพราะบางโปรมีข้อจำกัดเรื่องยอดและระยะเวลา
ระวังต้นทุนแฝงจากพฤติกรรมการใช้บัตร
โปรผ่อน ยอดขั้นต่ำ และการถอนเงินสดอาจทำให้ต้นทุนรวมสูงกว่าที่คิด แม้บัตรจะมีแต้ม เงินคืน หรือสิทธิประโยชน์ที่น่าสนใจ ดังนั้นควรใช้บัตรเท่าที่จำเป็น วางแผนจ่ายคืนได้จริง และตรวจรายละเอียดในใบแจ้งยอดทุกครั้งก่อนถึงกำหนดชำระ
เปรียบเทียบบัตรเครดิตตัวอย่างที่ช่วยคุมต้นทุนดอกเบี้ยและค่าธรรมเนียม
| บัตร | ค่าธรรมเนียม | รายได้ขั้นต่ำ | จุดเด่น |
|---|---|---|---|
| KTC VISA PLATINUM | ฟรีตลอดชีพ | 15,000 บาท/เดือน | เหมาะกับคนต้องการบัตรพื้นฐานที่ไม่มีค่าธรรมเนียมรายปี |
| KTC - AGODA PLATINUM MASTERCARD | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | 15,000 บาท/เดือน | รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด |
| Krungsri NOW Platinum | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | 15,000 บาท/เดือน | เงินคืนออนไลน์ 5% ตามเงื่อนไขปี 2569 |
| KTC JCB ULTIMATE | ไม่มีค่าธรรมเนียมรายปี | 50,000 บาท/เดือน | คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศตามกำหนด |
บัตรที่นำมาเทียบในหน้านี้
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
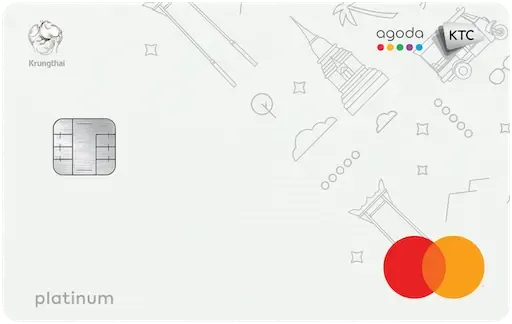
KTC - AGODA PLATINUM MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ใช้คะแนน 800 คะแนน KTC FOREVER แลกได้ 100 บาท AgodaCash
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
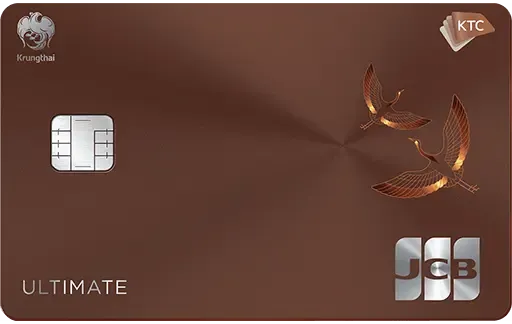
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อยเกี่ยวกับดอกเบี้ยบัตรเครดิต
สรุป: ถ้าถามว่าบัตรเครดิตดอกเบี้ยเท่าไหร่ ให้ดูอะไรเป็นอันดับแรก
ถ้าจะตอบคำถามว่า **บัตรเครดิต ดอกเบี้ยเท่าไหร่** ให้เริ่มจากดูอัตราต่อปีของบัตรนั้น จากนั้นค่อยดูว่าคิดจากยอดคงค้างแบบไหน และเริ่มนับเมื่อไรในแต่ละสถานการณ์ เพราะสามอย่างนี้ทำให้ต้นทุนจริงต่างกันมาก
การเลือกบัตรที่ดีไม่ใช่เลือกใบที่ให้แต้มสูงสุดเสมอไป แต่ควรเลือกใบที่ค่าธรรมเนียมเหมาะกับการใช้งาน รายได้ขั้นต่ำรับไหว และเงื่อนไขสิทธิประโยชน์สอดคล้องกับชีวิตจริงของคุณ
ถ้ายังลังเล ให้กลับไปดูตารางเปรียบเทียบบัตรในบทความนี้ แล้วเลือกใบที่ช่วยคุมต้นทุนได้ดีที่สุดสำหรับพฤติกรรมใช้จ่ายของตัวเอง
เลือกบัตรจากต้นทุนรวม ไม่ใช่จากสิทธิประโยชน์อย่างเดียว
ก่อนสมัครหรือเริ่มใช้บัตร ควรเช็กค่าธรรมเนียม รายได้ขั้นต่ำ เงื่อนไขรับแต้มหรือเงินคืน และวันครบกำหนดชำระให้ครบถ้วน เพื่อให้ใช้บัตรได้เหมาะกับแผนการเงินของตัวเอง
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี