สรุปสั้น
- Visa กับ Mastercard ต่างกันหลัก ๆ ที่เครือข่ายรับชำระและสิทธิประโยชน์ที่ผูกกับบัตรแต่ละใบ ไม่ใช่ความคุ้มแบบตายตัว
- ถ้าดูการใช้งานจริง สิ่งที่สำคัญกว่าคือร้านค้าที่คุณใช้บ่อย โปรโมชันของบัตร และเงื่อนไขแต้มหรือเงินคืน
- บัตร Visa และ Mastercard หลายใบให้ผลตอบแทนใกล้กันมาก จึงควรเทียบรายใบมากกว่าดูโลโก้อย่างเดียว
- บทความนี้จะช่วยเลือกเครือข่ายให้เหมาะกับการใช้จ่ายของคนไทย ทั้งในประเทศ ต่างประเทศ และท่องเที่ยว
**Visa กับ Mastercard ต่างกันยังไง** คำตอบสั้น ๆ คือทั้งสองเป็นเครือข่ายชำระเงินที่ทำหน้าที่เชื่อมร้านค้า ธนาคาร และผู้ถือบัตรให้จ่ายเงินได้สะดวก ความต่างที่ผู้ใช้จะสัมผัสได้จริงมักไม่ใช่เรื่องแต้มพื้นฐาน แต่เป็นสิทธิพิเศษ โปรโมชัน และบัตรแต่ละใบที่ธนาคารออกภายใต้เครือข่ายนั้น
สำหรับคนไทย การเลือกบัตรไม่ควรเริ่มจากถามว่าโลโก้อะไรดีกว่า แต่ควรถามก่อนว่าคุณใช้จ่ายที่ไหนบ่อย ใช้ต่างประเทศไหม และอยากได้สิทธิแบบไหน เช่น ฟรีค่าธรรมเนียมรายปี คะแนนสะสม หรือเลานจ์สนามบิน
ดังนั้นบทความนี้จะเทียบ Visa กับ Mastercard ในมุมใช้งานจริง เพื่อช่วยตัดสินใจว่าเครือข่ายไหนเหมาะกับพฤติกรรมของคุณมากกว่า ไม่ใช่การสรุปว่าเครือข่ายหนึ่งเหนือกว่าอีกเครือข่ายแบบเหมารวม
Visa กับ Mastercard ต่างกันยังไง: เทียบสิ่งที่คนใช้บัตรเจอจริง
| ประเด็น | Visa | Mastercard |
|---|---|---|
| การยอมรับร้านค้า | โดยทั่วไปใช้ได้กว้าง ทั้งร้านค้าออนไลน์และหน้าร้านที่รองรับบัตรเครดิต | โดยทั่วไปใช้ได้กว้างไม่ต่างกันมากในชีวิตประจำวัน |
| การใช้งานต่างประเทศ | มักใช้ได้ในร้านค้าและช่องทางชำระเงินที่รองรับบัตรสากล | มักใช้ได้ในระดับใกล้เคียงกันในประเทศปลายทางที่รับบัตรสากล |
| สิทธิจากเครือข่าย | ขึ้นกับโปรแกรมของบัตรแต่ละใบและช่วงโปรโมชัน | ขึ้นกับโปรแกรมของบัตรแต่ละใบและช่วงโปรโมชัน |
| ความคุ้มจริง | ขึ้นกับแต้ม เงินคืน ค่าธรรมเนียม และเงื่อนไขของบัตร | ขึ้นกับแต้ม เงินคืน ค่าธรรมเนียม และเงื่อนไขของบัตร |
| ภาพรวมสำหรับผู้ใช้ | เลือกจากบัตรที่ตรงพฤติกรรมใช้จ่ายมากกว่าโลโก้ | เลือกจากบัตรที่ตรงพฤติกรรมใช้จ่ายมากกว่าโลโก้ |
ตัวอย่างบัตรที่ช่วยเห็นความต่างในโลกจริงของ Visa และ Mastercard
| KTC VISA PLATINUM | ฟรีค่าธรรมเนียมรายปีตลอดชีพ, รายได้ขั้นต่ำ 15,000 บาท/เดือน, สะสม 1 KTC FOREVER ทุก 25 บาท |
|---|---|
| KTC PLATINUM MASTERCARD | ฟรีค่าธรรมเนียมรายปีตลอดชีพ, รายได้ขั้นต่ำ 15,000 บาท/เดือน, สะสม 1 KTC FOREVER ทุก 25 บาท |
| KTC VISA SIGNATURE | ฟรีค่าธรรมเนียมรายปีตลอดชีพ, รายได้ขั้นต่ำ 50,000 บาท/เดือน, สะสม 2x KTC FOREVER เมื่อใช้จ่ายสกุลเงินต่างประเทศตามเงื่อนไข |
| KTC - AGODA PLATINUM MASTERCARD | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี, รายได้ขั้นต่ำ 15,000 บาท/เดือน, รับเพิ่ม 250 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด |
| KTC - BANGKOK AIRWAYS VISA PLATINUM | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี, รายได้ขั้นต่ำ 15,000 บาท/เดือน, รับคะแนน KTC FOREVER สูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด |
| KTC - BANGKOK AIRWAYS WORLD REWARDS MASTERCARD | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี, รายได้ขั้นต่ำ 50,000 บาท/เดือน, รับคะแนน KTC FOREVER สูงสุด 3 เท่าเมื่อใช้จ่ายตามกำหนด |
ในทางปฏิบัติ ความต่างที่คนใช้บัตรเจอบ่อยคือสิทธิจากโปรโมชันและบัตรร่วมแบรนด์ เช่น บัตรสายท่องเที่ยวอาจให้แต้มเพิ่มเมื่อใช้กับสายการบินหรือโรงแรม ขณะที่บัตรทั่วไปอาจเน้นความคุ้มจากการสะสมแต้มทุกวัน
ถ้าคุณใช้จ่ายในไทยเป็นหลัก ทั้ง Visa และ Mastercard มักใช้งานได้กว้างใกล้เคียงกันมาก ความต่างจึงไปอยู่ที่รายละเอียดของบัตร เช่น ค่าธรรมเนียมรายปี เงื่อนไขแต้ม และสิทธิพิเศษเฉพาะร้านค้า
อีกจุดที่ควรดูคือบัตรบางใบผูกกับดีลเฉพาะ เช่น Agoda หรือ Bangkok Airways ซึ่งอาจคุ้มกว่าบัตรทั่วไปมาก หากคุณใช้บริการนั้นเป็นประจำ
เลือก Visa หรือ Mastercard ดี: บัตรไหนเหมาะกับใคร
| สถานการณ์ใช้งาน | Visa ที่น่าดู | Mastercard ที่น่าดู | เหมาะกับใคร |
|---|---|---|---|
| ใช้จ่ายทั่วไปและอยากเริ่มจากบัตรพื้นฐาน | KTC VISA PLATINUM | KTC PLATINUM MASTERCARD | คนที่ต้องการบัตรฟรีค่าธรรมเนียมรายปีตลอดชีพและสะสมแต้มแบบตรงไปตรงมา |
| ใช้ต่างประเทศบ่อย | KTC VISA SIGNATURE | KTC - BANGKOK AIRWAYS WORLD REWARDS MASTERCARD | คนที่มองหาบัตรระดับสูงและสนใจสิทธิท่องเที่ยวหรือคะแนนเพิ่มตามเงื่อนไข |
| จองโรงแรมหรือใช้ Agoda เป็นประจำ | KTC VISA PLATINUM | KTC - AGODA PLATINUM MASTERCARD | คนที่ใช้ Agoda บ่อยและอยากได้แต้มเพิ่มตามกำหนด |
| บิน Bangkok Airways บ่อย | KTC - BANGKOK AIRWAYS VISA PLATINUM | KTC - BANGKOK AIRWAYS WORLD REWARDS MASTERCARD | คนที่ต้องการสะสมคะแนนแลกฟลายเออร์โบนัสและใช้สายการบินนี้สม่ำเสมอ |
ตัวอย่างบัตรที่ควรนำมาเทียบต่อ
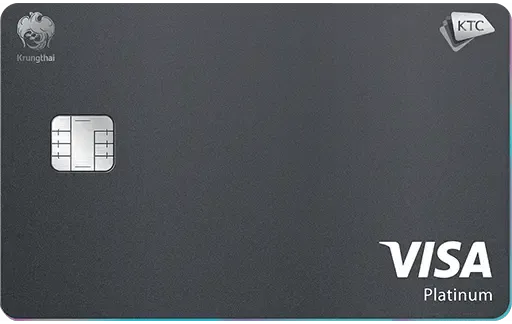
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
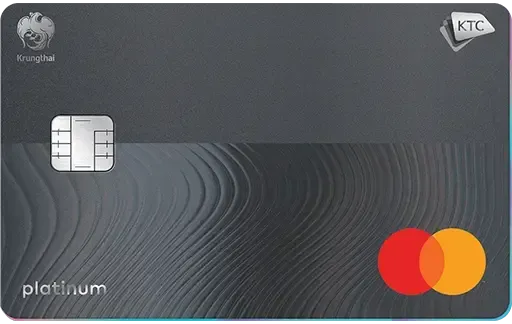
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
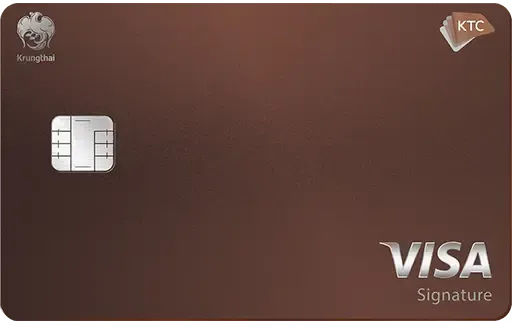
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
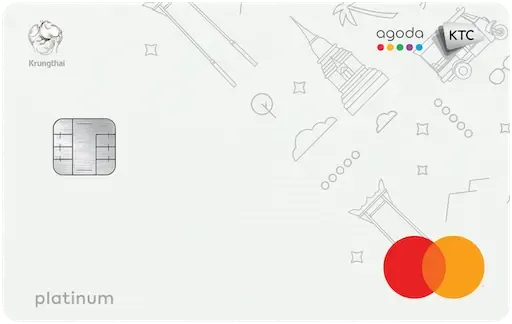
KTC - AGODA PLATINUM MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ใช้คะแนน 800 คะแนน KTC FOREVER แลกได้ 100 บาท AgodaCash
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
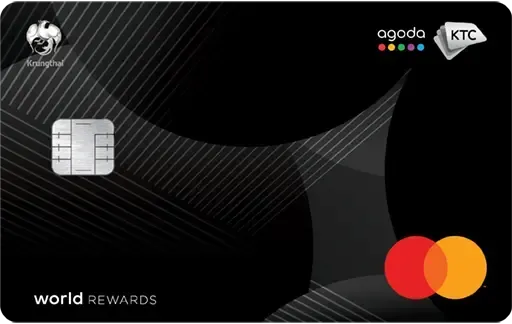
KTC - AGODA WORLD REWARDS MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
50,000
- รับเพิ่ม 300 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
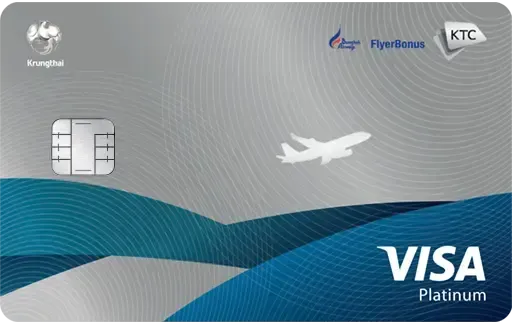
KTC - BANGKOK AIRWAYS VISA PLATINUM
รับคะแนน KTC FOREVER สูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1.5x
รายได้/ด.
15,000
- ใช้ 1.5 คะแนน KTC FOREVER แลก 1 คะแนนฟลายเออร์โบนัส
- รับส่วนลด 15% เมื่อใช้คะแนนฟลายเออร์โบนัสแลกบัตรโดยสาร
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
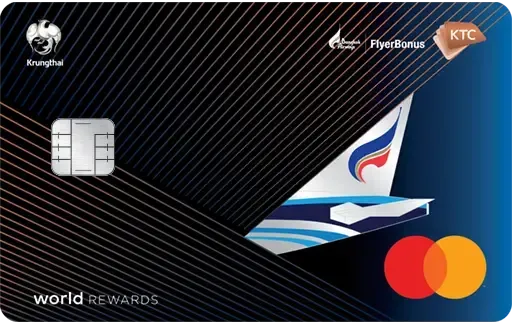
KTC - BANGKOK AIRWAYS WORLD REWARDS MASTERCARD
รับคะแนน KTC FOREVER สูงสุด 3 เท่าเมื่อใช้จ่ายตามกำหนด
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
3x
รายได้/ด.
50,000
- ใช้ 1.5 คะแนน KTC FOREVER แลก 1 คะแนนฟลายเออร์โบนัส
- ห้องรับรอง Blue Ribbon Club Lounge สนามบินสมุย 2 ครั้ง/ปี
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
ถ้าต้องเลือกแบบเร็ว
ถ้าคุณใช้จ่ายทั่วไปและอยากได้ตัวเลือกเริ่มต้นที่เงื่อนไขไม่ซับซ้อน ให้เริ่มดูบัตรพื้นฐานฟรีค่าธรรมเนียมรายปีตลอดชีพก่อน แต่ถ้าคุณใช้ Agoda หรือ Bangkok Airways บ่อย บัตรร่วมแบรนด์มักให้ความคุ้มมากกว่าในชีวิตจริง
เทียบบัตร Visa และ Mastercard ที่คุ้มในมุมใช้งานจริง
| บัตร | เครือข่าย | ค่าธรรมเนียม | ผลตอบแทน/สิทธิเด่น | เหมาะกับ |
|---|---|---|---|---|
| KTC VISA PLATINUM | Visa | ฟรีตลอดชีพ | สะสม 1 KTC FOREVER ทุก 25 บาท | คนที่อยากได้บัตรพื้นฐานและไม่อยากจ่ายค่าธรรมเนียมรายปี |
| KTC PLATINUM MASTERCARD | Mastercard | ฟรีตลอดชีพ | สะสม 1 KTC FOREVER ทุก 25 บาท | คนที่ต้องการบัตรพื้นฐานฝั่ง Mastercard |
| KTC VISA SIGNATURE | Visa | ฟรีตลอดชีพ | สะสม 2x KTC FOREVER เมื่อใช้จ่ายสกุลเงินต่างประเทศตามเงื่อนไข และมีสิทธิ Airport Lounge พรีเมียม | คนที่เดินทางต่างประเทศและมองหาสิทธิระดับสูง |
| KTC - AGODA PLATINUM MASTERCARD | Mastercard | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | รับเพิ่ม 250 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด | คนที่จองที่พักผ่าน Agoda บ่อย |
| KTC - AGODA WORLD REWARDS MASTERCARD | Mastercard | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | รับเพิ่ม 300 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด | คนที่ใช้ Agoda หนักและมีรายได้ถึงเงื่อนไขบัตร |
| KTC - BANGKOK AIRWAYS VISA PLATINUM | Visa | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | รับคะแนน KTC FOREVER สูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด | คนที่บิน Bangkok Airways เป็นหลัก |
| KTC - BANGKOK AIRWAYS WORLD REWARDS MASTERCARD | Mastercard | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | รับคะแนน KTC FOREVER สูงสุด 3 เท่าเมื่อใช้จ่ายตามกำหนด | คนที่บิน Bangkok Airways บ่อยและมีรายได้ถึงเกณฑ์ |
บัตรตัวอย่างที่ใช้ประกอบการเทียบ
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
KTC - AGODA PLATINUM MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ใช้คะแนน 800 คะแนน KTC FOREVER แลกได้ 100 บาท AgodaCash
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
KTC - AGODA WORLD REWARDS MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
50,000
- รับเพิ่ม 300 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
KTC - BANGKOK AIRWAYS VISA PLATINUM
รับคะแนน KTC FOREVER สูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1.5x
รายได้/ด.
15,000
- ใช้ 1.5 คะแนน KTC FOREVER แลก 1 คะแนนฟลายเออร์โบนัส
- รับส่วนลด 15% เมื่อใช้คะแนนฟลายเออร์โบนัสแลกบัตรโดยสาร
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
KTC - BANGKOK AIRWAYS WORLD REWARDS MASTERCARD
รับคะแนน KTC FOREVER สูงสุด 3 เท่าเมื่อใช้จ่ายตามกำหนด
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
3x
รายได้/ด.
50,000
- ใช้ 1.5 คะแนน KTC FOREVER แลก 1 คะแนนฟลายเออร์โบนัส
- ห้องรับรอง Blue Ribbon Club Lounge สนามบินสมุย 2 ครั้ง/ปี
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
ปัจจัยที่ควรดูนอกจากเครือข่ายก่อนเลือกบัตรเครดิต
- ดูค่าธรรมเนียมรายปีและเงื่อนไขการยกเว้นให้ชัด บางใบฟรีตลอดชีพ แต่บางใบฟรีตามเงื่อนไขหรืออาจมีการเรียกเก็บเมื่อไม่มีการเคลื่อนไหว
- ดูรายได้ขั้นต่ำก่อนสมัคร เพื่อให้ตรงกับบัตรที่เหมาะกับสถานะรายได้จริง
- ดูเงื่อนไขผลตอบแทน เช่น ใช้ครบกี่บาทได้กี่คะแนน และคะแนนมีวันหมดอายุหรือไม่
- ดูข้อยกเว้นของโปรโมชัน เพราะบัตรร่วมแบรนด์มักคุ้มเมื่อใช้กับร้านหรือบริการที่กำหนด
- ดูพฤติกรรมใช้จ่ายของตัวเอง เช่น ท่องเที่ยว ต่างประเทศ ช้อปออนไลน์ หรือใช้จ่ายทั่วไป
ในหลายกรณี ค่าธรรมเนียมรายปีและเงื่อนไขการคงสิทธิ์มีน้ำหนักมากกว่าชื่อเครือข่าย ถ้าบัตรฟรีค่าธรรมเนียมรายปีตลอดชีพและแต้มไม่หมดอายุ ก็อาจเหมาะกับคนที่ต้องการถือไว้ใช้ยาว ๆ โดยไม่อยากแบกรับต้นทุนส่วนเกิน
แต่ถ้าคุณยอมจ่ายเพื่อแลกสิทธิพิเศษ ก็ต้องดูว่าคุณใช้สิทธินั้นจริงหรือไม่ เช่น เลานจ์สนามบินหรือแต้มเพิ่มจากพันธมิตร ถ้าใช้ไม่ถึง ความคุ้มก็อาจลดลง
สรุปคือควรเทียบบัตรจากพฤติกรรมใช้จ่ายและเงื่อนไขจริง มากกว่าตัดสินจากว่าเป็น Visa หรือ Mastercard เพียงอย่างเดียว
ปัจจัยสำคัญที่ควรเช็กก่อนสมัครบัตร
| ค่าธรรมเนียมรายปี | ฟรีตลอดชีพ, ไม่มีค่าธรรมเนียมแรกเข้าและรายปี, หรือยกเว้นตามเงื่อนไข |
|---|---|
| รายได้ขั้นต่ำ | 15,000 บาท/เดือน หรือ 50,000 บาท/เดือน ตามบัตร |
| ผลตอบแทน | 1x แต้ม, 1.5x แต้ม, 2x แต้ม หรือ 3x แต้ม ตามเงื่อนไขบัตร |
| เงื่อนไขพิเศษ | แต้มเพิ่มเมื่อใช้ Agoda, สิทธิเลานจ์, หรือโปรโมชันสายการบิน |
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อยเกี่ยวกับ Visa กับ Mastercard
สรุป: เลือกเครือข่ายให้ตรงการใช้งานมากกว่าดูโลโก้
สรุปง่าย ๆ ว่า Visa กับ Mastercard ต่างกันตรงเครือข่ายและสิทธิที่พ่วงมากับบัตรแต่ละใบ ไม่ได้มีคำตอบตายตัวว่าเครือข่ายไหนดีกว่ากันสำหรับทุกคน
ถ้าคุณใช้จ่ายทั่วไป ให้ดูบัตรที่ฟรีค่าธรรมเนียมรายปีและเงื่อนไขแต้มคุ้มกับพฤติกรรมของคุณ แต่ถ้าคุณมีร้านหรือแบรนด์ที่ใช้บ่อย บัตรร่วมแบรนด์อาจคุ้มกว่ามาก
ก่อนตัดสินใจ ควรเทียบบัตรตามหมวดการใช้จ่ายจริงของตัวเอง แล้วค่อยเลือกเครือข่ายที่ให้ความคุ้มและสิทธิที่ใช้ได้จริง
แนวทางเลือกแบบสั้น
ถ้าอยากเทียบข้ามบัตรให้แม่น ให้เริ่มจากหมวดที่คุณใช้บ่อย เช่น ใช้ทั่วไป ท่องเที่ยว ต่างประเทศ หรือโรงแรม แล้วดูบัตรที่ตรงหมวดนั้นก่อน จากนั้นค่อยเปรียบเทียบเครือข่ายและสิทธิของแต่ละใบ
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี