สรุปสั้น
- ถ้าคุณเพิ่งจบใหม่และกำลังมองหา **บัตรเครดิต นักศึกษา** ใบแรกในปี 2026 ให้เริ่มดู 3 เรื่องก่อนเสมอ คือรายได้ขั้นต่ำ ค่าธรรมเนียมรายปี และเงื่อนไขผลตอบแทนที่ใช้ได้จริง
- สำหรับคนเริ่มทำงาน บัตรที่รายได้ขั้นต่ำ 15,000 บาท/เดือน และค่าธรรมเนียมฟรีหรือยกเว้นตามเงื่อนไขมักเข้าถึงง่ายกว่า และคุมต้นทุนได้ดีกว่า
- อย่าดูแต้มสูงสุดอย่างเดียว เพราะหลายโปรมีเพดานรายเดือน เงื่อนไขหมวดใช้จ่าย หรือจำกัดช่วงเวลาโปรโมชัน
- หน้านี้จึงเน้นเทียบบัตรที่เหมาะกับคนเพิ่งเริ่มมีรายได้ พร้อมสรุปว่าบัตรไหนเหมาะกับการใช้งานแบบไหน
- ท้ายบทความมีตารางเปรียบเทียบและคำแนะนำแยกตามพฤติกรรมใช้จ่ายจริง ไม่ใช่รีวิวบัตรแบบแยกใบ
ในปี 2026 คนที่เพิ่งจบใหม่มักไม่ได้มองหาบัตรเครดิตที่ซับซ้อน แต่ต้องการบัตรที่สมัครได้จากรายได้เริ่มต้น ค่าธรรมเนียมไม่บาน และมีสิทธิประโยชน์ที่ใช้ได้จริงในชีวิตประจำวันมากกว่า ดังนั้นคำถามสำคัญไม่ใช่ว่าบัตรไหนแต้มเยอะที่สุด แต่คือบัตรไหนมีเงื่อนไขที่สอดคล้องกับรายได้และรูปแบบการใช้จ่ายของคุณ
ถ้าคุณเพิ่งเริ่มทำงาน รายได้ขั้นต่ำ 15,000 บาท/เดือนคือจุดคัดกรองสำคัญ เพราะมีหลายใบในกลุ่มนี้ที่เข้าถึงได้ในระดับเริ่มต้น เช่น บัตรฟรีค่าธรรมเนียมตลอดชีพ หรือบัตรที่ยกเว้นค่าธรรมเนียมตามเงื่อนไข ส่วนบัตรระดับรายได้ 50,000 บาท/เดือนมักเหมาะกับคนที่มีฐานรายได้มั่นคงกว่า
อีกจุดที่ต้องดูคือผลตอบแทน บางใบให้แต้มทุก 25 บาท บางใบให้เงินคืนออนไลน์ 5% หรือแต้มพิเศษเมื่อใช้กับหมวดเฉพาะ เช่น โรงแรม สายการบิน หรือใช้จ่ายต่างประเทศ แต่โปรเหล่านี้มักมีเพดานและวันสิ้นสุด จึงควรดูว่าคุณใช้จ่ายถึงเงื่อนไขจริงหรือไม่
บทความนี้จะพาคุณเทียบบัตรที่เหมาะกับนักศึกษาจบใหม่และคนเพิ่งเริ่มทำงานแบบตรงไปตรงมา พร้อมสรุปว่ากลุ่มไหนควรเลือกบัตรฟรีค่าธรรมเนียม กลุ่มไหนควรเน้นเงินคืน และกลุ่มไหนค่อยขยับไปบัตรระดับพรีเมียมเมื่อรายได้สูงขึ้น
บัตรเครดิต นักศึกษา จบใหม่ สมัครใบไหนควรดูอะไรในปี 2026
การเลือกบัตรเครดิตสำหรับนักศึกษาจบใหม่ในปี 2026 ควรเริ่มจากความเข้าถึงได้ก่อน ไม่ใช่เริ่มจากสิทธิพิเศษที่ดูหรู เพราะบัตรใบแรกควรช่วยให้คุณสร้างวินัยการใช้จ่ายและควบคุมต้นทุนได้ง่าย เกณฑ์หลักมี 3 เรื่อง คือรายได้ขั้นต่ำ ค่าธรรมเนียมรายปี และเงื่อนไขผลตอบแทนที่คุณใช้ได้จริง
รายได้ขั้นต่ำเป็นตัวกรองแรกที่ชัดที่สุด ถ้าคุณเริ่มที่ 15,000 บาท/เดือน ก็ยังมีตัวเลือกในตลาดที่รองรับ เช่น KTC VISA PLATINUM, KTC PLATINUM MASTERCARD, KTC JCB PLATINUM, Krungsri Platinum Credit Card, Krungsri NOW Platinum และ Krungsri JCB Platinum แต่ถ้ารายได้ยังไม่ถึงระดับนี้ ตัวเลือกจะลดลงมาก และควรรอให้รายได้มั่นคงก่อนสมัคร
ค่าธรรมเนียมรายปีเป็นต้นทุนที่คนเริ่มต้นมองข้ามบ่อย บัตรฟรีตลอดชีพช่วยลดภาระระยะยาว เช่น KTC หลายใบและ Krungsri JCB Platinum ขณะที่บางใบยกเว้นค่าธรรมเนียมตามเงื่อนไข ซึ่งแปลว่าคุณต้องรักษาเงื่อนไขของบัญชีไว้ เช่น ความเคลื่อนไหวของบัตร ถ้าไม่มีการใช้งานติดต่อกัน 12 เดือนอาจมีการเรียกเก็บได้
ผลตอบแทนควรดูจากพฤติกรรมใช้จ่ายจริง เช่น ถ้าคุณซื้อของออนไลน์บ่อย Krungsri NOW Platinum ให้เงินคืน 5% ออนไลน์ผ่านเว็บไซต์หรือแอป ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน เฉพาะรายการที่เข้าเงื่อนไข ถึง 31 ธ.ค. 2569 แต่ถ้าคุณใช้จ่ายต่างประเทศหรือญี่ปุ่นบ่อย บัตรที่ให้แต้ม 2 เท่าในช่วงโปรอาจคุ้มกว่า
อย่างไรก็ตาม อย่าตัดสินจากแต้มสูงสุดเพียงอย่างเดียว เพราะแต้มพิเศษมักมีเพดาน เช่น สูงสุดต่อเดือน หรือใช้ได้เฉพาะหมวด และบางโปรมีวันสิ้นสุดชัดเจน หากใช้ไม่ถึงขั้นต่ำต่อเซลล์สลิปหรือไม่ตรงหมวด ผลตอบแทนจริงอาจต่ำกว่าที่คิด
สำหรับคนเพิ่งเริ่มทำงาน แนวทางที่ดีคือเลือกบัตรที่ค่าธรรมเนียมคุมได้ก่อน แล้วค่อยดูว่ารูปแบบแต้ม เงินคืน หรือสิทธิพิเศษตรงกับการใช้จ่ายรายเดือนของคุณหรือไม่ วิธีนี้ช่วยให้บัตรใบแรกเป็นเครื่องมือบริหารเงิน มากกว่าจะกลายเป็นภาระค่าใช้จ่ายเพิ่ม
ก่อนสมัครบัตรใบแรก ควรเช็ก 3 จุดนี้
ดูรายได้ขั้นต่ำให้ตรงกับรายได้จริง เช็กว่าค่าธรรมเนียมฟรีตลอดชีพหรือยกเว้นตามเงื่อนไข และอ่านโปรผลตอบแทนให้ครบว่ามีเพดาน รายการที่เข้าเงื่อนไข และวันสิ้นสุดหรือไม่
เกณฑ์คัดบัตรที่เหมาะกับนักศึกษาจบใหม่ในปี 2026
| รายได้ขั้นต่ำที่ควรเริ่มดู | 15,000 บาท/เดือน |
|---|---|
| ค่าธรรมเนียมที่เหมาะกับผู้เริ่มต้น | ฟรีตลอดชีพ หรือยกเว้นตามเงื่อนไข |
| รูปแบบผลตอบแทนที่ควรดู | แต้มทุก 25 บาท, เงินคืนออนไลน์, หรือแต้มพิเศษตามหมวดใช้จ่าย |
| ข้อควรระวัง | เพดานรายเดือน, เงื่อนไขขั้นต่ำต่อเซลล์สลิป, และช่วงเวลาโปรโมชัน |
เทียบบัตรเครดิตสำหรับนักศึกษาจบใหม่: ใบไหนคุ้มและเหมาะกับใคร
| บัตร | รายได้ขั้นต่ำ | ค่าธรรมเนียม | ผลตอบแทนหลัก | เงื่อนไขที่ควรรู้ |
|---|---|---|---|---|
| KTC VISA PLATINUM | 15,000 บาท/เดือน | ฟรีตลอดชีพ | 1x แต้ม | สะสม 1 KTC FOREVER ทุก 25 บาท คะแนนไม่มีหมดอายุ |
| KTC PLATINUM MASTERCARD | 15,000 บาท/เดือน | ฟรีตลอดชีพ | 1x แต้ม | สะสม 1 KTC FOREVER ทุก 25 บาท คะแนนไม่มีหมดอายุ |
| Krungsri NOW Platinum | 15,000 บาท/เดือน | ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข | 5% cashback | เงินคืน 5% ออนไลน์ ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ถึง 31 ธ.ค. 2569 |
| KTC - AGODA PLATINUM MASTERCARD | 15,000 บาท/เดือน | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | 1x แต้ม | รับเพิ่ม 250 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด |
| KTC - BANGKOK AIRWAYS VISA PLATINUM | 15,000 บาท/เดือน | ไม่มีค่าธรรมเนียมแรกเข้าและรายปี | 1.5x แต้ม | รับคะแนนสูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด 1 ม.ค. - 31 ธ.ค. 2569 |
| Krungsri JCB Platinum | 15,000 บาท/เดือน | ฟรีตลอดชีพ | 3% cashback | Cashback 3% ร้านอาหารทั่วโลก และ 1% ญี่ปุ่น เกาหลี ฮ่องกง ไต้หวัน สิงคโปร์ |
บัตรที่นำมาเทียบในหน้านี้
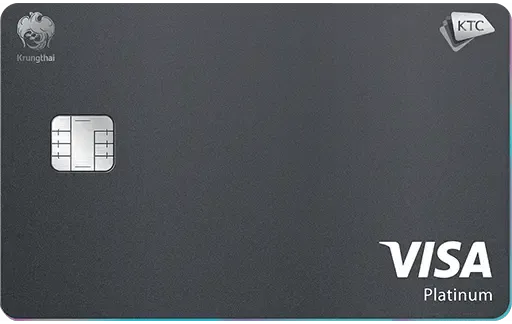
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
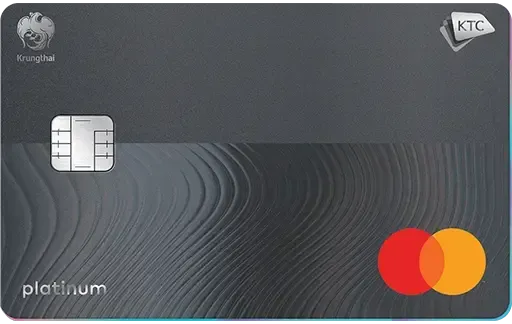
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
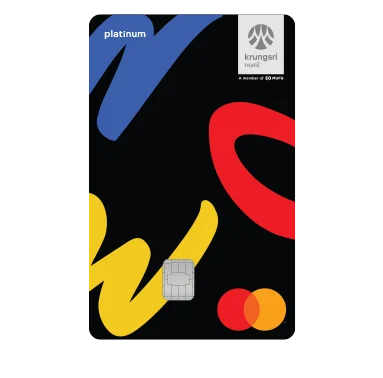
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
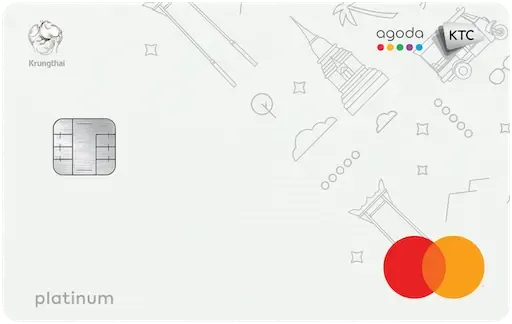
KTC - AGODA PLATINUM MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ใช้คะแนน 800 คะแนน KTC FOREVER แลกได้ 100 บาท AgodaCash
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
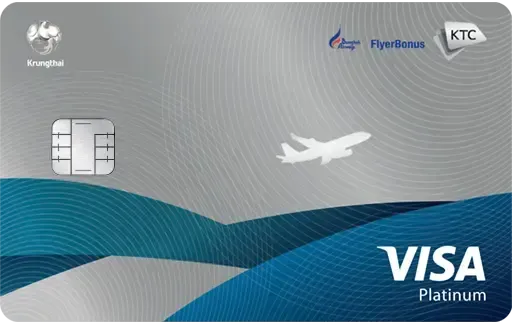
KTC - BANGKOK AIRWAYS VISA PLATINUM
รับคะแนน KTC FOREVER สูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1.5x
รายได้/ด.
15,000
- ใช้ 1.5 คะแนน KTC FOREVER แลก 1 คะแนนฟลายเออร์โบนัส
- รับส่วนลด 15% เมื่อใช้คะแนนฟลายเออร์โบนัสแลกบัตรโดยสาร
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
Krungsri JCB Platinum
Cashback 3% ร้านอาหารทั่วโลก
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
3%
รายได้/ด.
15,000
- Airport Lounge สนามบินชั้นนำในเอเชีย
- คุ้มสุดสำหรับทริปญี่ปุ่น เกาหลี
ถ้าดูจากต้นทุนเริ่มต้น บัตรที่ฟรีตลอดชีพหรือไม่มีค่าธรรมเนียมแรกเข้าและรายปีจะเหมาะกับคนเริ่มทำงานมากกว่า เพราะไม่ต้องกังวลค่าใช้จ่ายประจำเพิ่มทุกปี ในกลุ่มนี้ KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD เป็นตัวเลือกพื้นฐานที่เข้าใจง่าย ส่วน Krungsri JCB Platinum เด่นตรงฟรีตลอดชีพและมี cashback 3% ร้านอาหารทั่วโลก
ถ้ามองความคุ้มจากการใช้จ่ายออนไลน์ Krungsri NOW Platinum เด่นชัดที่สุดเพราะให้เงินคืน 5% ออนไลน์ผ่านเว็บไซต์หรือแอป แต่ต้องครบ 500 บาทต่อเซลล์สลิปและมีเพดาน 300 บาทต่อเดือน จึงเหมาะกับคนที่มีรายการออนไลน์สม่ำเสมอ ไม่ใช่คนที่ซื้อเล็กๆ น้อยๆ กระจายหลายครั้ง
ถ้าคุณมีแพลนจองโรงแรมกับ Agoda บ่อย KTC - AGODA PLATINUM MASTERCARD จะเหมาะกว่าเพราะมีสิทธิ์ AgodaVIP Platinum และรับเพิ่ม 250 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด ส่วนถ้าเดินทางกับ Bangkok Airways เป็นประจำ บัตรตระกูล Bangkok Airways จะตอบโจทย์กว่า โดยเฉพาะ KTC - BANGKOK AIRWAYS VISA PLATINUM ที่ให้คะแนนสูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด
สำหรับคนที่มีการใช้จ่ายต่างประเทศหรือญี่ปุ่น บัตรที่ให้แต้มพิเศษตามหมวดจะคุ้มเมื่อใช้ตรงเงื่อนไขจริง เช่น KTC JCB PLATINUM ให้ 2x เมื่อใช้จ่ายที่ญี่ปุ่นตามโปรโมชัน 2569 ขณะที่บัตรระดับรายได้ 50,000 บาท/เดือนอย่าง KTC VISA SIGNATURE หรือ KTC JCB ULTIMATE จะเหมาะกับคนที่รายได้สูงขึ้นแล้วมากกว่า ไม่ใช่ตัวเลือกหลักของนักศึกษาจบใหม่ทั่วไป
บัตรไหนเหมาะกับใคร: นักศึกษาจบใหม่ที่ใช้จ่ายออนไลน์ เดินทาง หรือเริ่มมีรายได้
- สายออนไลน์: เลือก Krungsri NOW Platinum ถ้าคุณมีค่าใช้จ่ายผ่านเว็บหรือแอปเป็นประจำ เพราะได้เงินคืน 5% ออนไลน์ แต่ต้องคุมยอดให้เข้าเงื่อนไข 500 บาทต่อเซลล์สลิปและไม่เกินเพดาน 300 บาทต่อเดือน
- สายจองโรงแรม: เลือก KTC - AGODA PLATINUM MASTERCARD ถ้าคุณจองที่พักผ่าน Agoda บ่อย เพราะมีสิทธิ์ AgodaVIP Platinum และรับเพิ่ม 250 คะแนนเมื่อใช้จ่ายที่ Agoda ตามกำหนด
- สายเดินทางญี่ปุ่น: เลือก KTC JCB PLATINUM ถ้าคุณใช้จ่ายที่ญี่ปุ่นเป็นหลัก เพราะมี 2x แต้มเมื่อใช้จ่ายที่ญี่ปุ่นตามโปรโมชัน 2569 และยังมีสิทธิ์ Airport Lounge ในญี่ปุ่น
- สายใช้จ่ายต่างประเทศ: ถ้ารายได้ถึง 50,000 บาท/เดือน ค่อยพิจารณา KTC VISA SIGNATURE หรือ KTC JCB ULTIMATE เพราะให้แต้มพิเศษกับสกุลเงินต่างประเทศหรือรายการตามกำหนด แต่ไม่ใช่ตัวเลือกเริ่มต้นสำหรับคนเพิ่งจบใหม่
- สายคุมต้นทุน: เลือกบัตรฟรีตลอดชีพก่อน เช่น KTC VISA PLATINUM, KTC PLATINUM MASTERCARD หรือ Krungsri JCB Platinum เพื่อหลีกเลี่ยงค่าธรรมเนียมรายปีในช่วงเริ่มต้นทำงาน
บัตรที่เหมาะกับพฤติกรรมใช้จ่ายต่างกัน
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
KTC - AGODA PLATINUM MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ใช้คะแนน 800 คะแนน KTC FOREVER แลกได้ 100 บาท AgodaCash
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
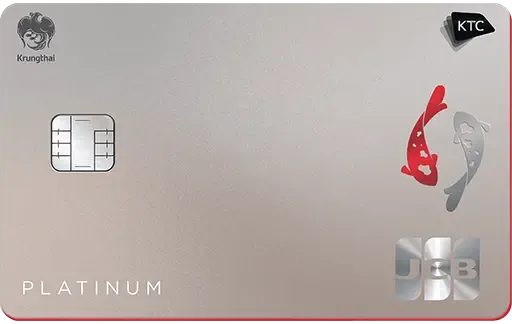
KTC JCB PLATINUM
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายที่ญี่ปุ่น
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
15,000
- สิทธิ์ Airport Lounge ในญี่ปุ่น
- ฟรีค่าธรรมเนียมตลอดชีพ
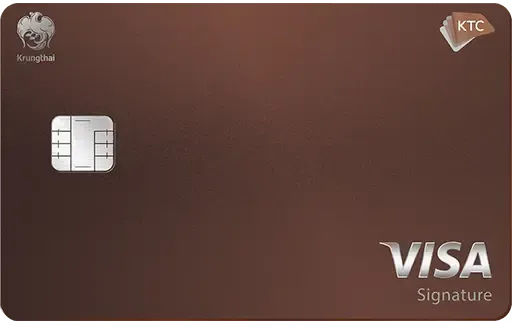
KTC VISA SIGNATURE
สะสมแต้ม 2 เท่าเมื่อใช้จ่ายต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- สิทธิ์ Airport Lounge พรีเมียม
- ฟรีค่าธรรมเนียมตลอดชีพ
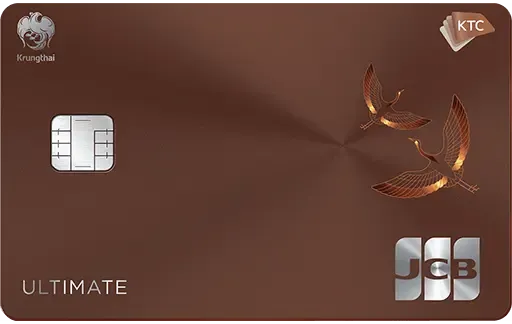
KTC JCB ULTIMATE
คะแนน KTC FOREVER 2 เท่าเมื่อใช้จ่ายสกุลเงินต่างประเทศ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
2x
รายได้/ด.
50,000
- ห้องรับรองพิเศษ MIRACLE LOUNGE 2 ครั้ง/ปี
- ไม่จำกัดยอดรับคะแนนสูงสุด คะแนนไม่มีวันหมดอายุ
*ไม่มีค่าธรรมเนียมรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
Krungsri JCB Platinum
Cashback 3% ร้านอาหารทั่วโลก
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
3%
รายได้/ด.
15,000
- Airport Lounge สนามบินชั้นนำในเอเชีย
- คุ้มสุดสำหรับทริปญี่ปุ่น เกาหลี
| สถานการณ์ | บัตรที่เหมาะ | เหตุผล |
|---|---|---|
| ซื้อของออนไลน์เป็นหลัก | Krungsri NOW Platinum | เงินคืน 5% ออนไลน์ และมีเพดานชัดเจน เหมาะกับคนที่มีบิลออนไลน์สม่ำเสมอ |
| จองโรงแรมผ่าน Agoda บ่อย | KTC - AGODA PLATINUM MASTERCARD | มีสิทธิ์ AgodaVIP Platinum และรับเพิ่ม 250 คะแนนตามเงื่อนไข |
| ไปญี่ปุ่นบ่อย | KTC JCB PLATINUM | 2x แต้มเมื่อใช้จ่ายที่ญี่ปุ่นตามโปรโมชัน 2569 |
| ใช้ต่างประเทศหลายประเทศ | KTC VISA SIGNATURE | 2x แต้มเมื่อใช้จ่ายสกุลเงินต่างประเทศตามโปรโมชัน 2569 |
| อยากเริ่มจากบัตรต้นทุนต่ำ | KTC VISA PLATINUM หรือ KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ รายได้ขั้นต่ำ 15,000 บาท/เดือน และโครงสร้างแต้มเข้าใจง่าย |
บัตรเครดิตนักศึกษาจบใหม่ที่น่าพิจารณา: จุดเด่นและข้อจำกัดที่ต้องรู้
บัตรเด่นสำหรับคนเริ่มต้นและคนใช้จ่ายเฉพาะทาง
KTC VISA PLATINUM
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
KTC PLATINUM MASTERCARD
ฟรีค่าธรรมเนียมรายปีตลอดชีพ
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- ผ่อน 0.74%/เดือน สูงสุด 10 เดือน
- ประกันการเดินทาง 8 ล้านบาท
Krungsri NOW Platinum
เงินคืนออนไลน์ 5% ทุกยอดครบ 500 บาทต่อเซลล์สลิป สูงสุด 300 บาทต่อเดือน ตามเงื่อนไขปี 2569
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
5%
รายได้/ด.
15,000
- แต้มร้านอาหาร 2 เท่า ทุกยอดครบ 500 บาทต่อเซลล์สลิป แต้มพิเศษไม่เกิน 300 พอยต์ต่อเดือน ตามเงื่อนไขปี 2569
- ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข
*ยกเว้นค่าธรรมเนียมรายปีตามเงื่อนไข อาจเรียกเก็บเมื่อบัญชีไม่มีการเคลื่อนไหวติดต่อกัน 12 เดือน
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
Krungsri JCB Platinum
Cashback 3% ร้านอาหารทั่วโลก
ค่าธรรมเนียม
ยกเว้นรายปี*
Cash Back
3%
รายได้/ด.
15,000
- Airport Lounge สนามบินชั้นนำในเอเชีย
- คุ้มสุดสำหรับทริปญี่ปุ่น เกาหลี
KTC - AGODA PLATINUM MASTERCARD
รับสิทธิ์ AgodaVIP Platinum
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1x
รายได้/ด.
15,000
- รับเพิ่ม 250 คะแนน KTC FOREVER เมื่อใช้จ่ายที่ Agoda ตามกำหนด
- ใช้คะแนน 800 คะแนน KTC FOREVER แลกได้ 100 บาท AgodaCash
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
KTC - BANGKOK AIRWAYS VISA PLATINUM
รับคะแนน KTC FOREVER สูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนด
ค่าธรรมเนียม
ยกเว้นรายปี*
แต้มสะสม
1.5x
รายได้/ด.
15,000
- ใช้ 1.5 คะแนน KTC FOREVER แลก 1 คะแนนฟลายเออร์โบนัส
- รับส่วนลด 15% เมื่อใช้คะแนนฟลายเออร์โบนัสแลกบัตรโดยสาร
*ไม่มีค่าธรรมเนียมแรกเข้าและรายปี
สมัครเลยใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
ถ้าคุณต้องการบัตรที่เริ่มต้นง่ายและต้นทุนต่ำ บัตรกลุ่มฟรีตลอดชีพคือจุดเริ่มที่ปลอดภัยกว่า เช่น KTC VISA PLATINUM และ KTC PLATINUM MASTERCARD ที่รายได้ขั้นต่ำ 15,000 บาท/เดือน และสะสม 1 KTC FOREVER ทุก 25 บาท คะแนนไม่มีหมดอายุ ข้อดีคือโครงสร้างเข้าใจง่าย แต่ผลตอบแทนไม่ได้พุ่งแรงเท่าบัตรเฉพาะหมวด
Krungsri NOW Platinum เป็นอีกใบที่น่าสนใจสำหรับคนใช้จ่ายออนไลน์ เพราะได้เงินคืน 5% ออนไลน์ผ่านเว็บไซต์หรือแอป แต่ข้อจำกัดคือยอดต้องครบ 500 บาทต่อเซลล์สลิป และมีเพดานคืนสูงสุด 300 บาทต่อเดือน เฉพาะรายการที่เข้าเงื่อนไขถึง 31 ธ.ค. 2569 จึงเหมาะกับคนที่มีบิลประจำมากกว่าคนที่ซื้อจุกจิก
ถ้าคุณชอบกินอาหารนอกบ้านหรือเดินทางในเอเชีย Krungsri JCB Platinum ให้ cashback 3% ร้านอาหารทั่วโลก และ 1% ในญี่ปุ่น เกาหลี ฮ่องกง ไต้หวัน สิงคโปร์ จุดแข็งคือฟรีตลอดชีพ แต่ผู้ใช้ต้องดูว่ารูปแบบการใช้จ่ายตรงหมวดจริงหรือไม่ เพราะถ้าไม่ใช่หมวดที่กำหนด ผลตอบแทนอาจไม่เด่น
บัตรเฉพาะทางอย่าง KTC - AGODA PLATINUM MASTERCARD หรือ KTC - BANGKOK AIRWAYS VISA PLATINUM จะคุ้มก็ต่อเมื่อคุณใช้บริการนั้นจริงและสม่ำเสมอ เพราะสิทธิพิเศษผูกกับแพลตฟอร์มหรือสายการบินที่กำหนด ถ้าใช้ไม่ถึงก็อาจไม่ต่างจากบัตรพื้นฐานมากนัก
ส่วนบัตรระดับรายได้ 50,000 บาท/เดือน เช่น KTC VISA SIGNATURE, KTC JCB ULTIMATE หรือ KTC - BANGKOK AIRWAYS WORLD REWARDS MASTERCARD เหมาะกับคนที่เริ่มมีรายได้สูงขึ้นแล้วมากกว่า ไม่ใช่ตัวเลือกหลักของนักศึกษาจบใหม่ทั่วไป เพราะเกณฑ์รายได้สูงกว่าและสิทธิประโยชน์เน้นการใช้งานเฉพาะทาง
จุดเด่นและข้อจำกัดที่ควรชั่งน้ำหนักก่อนสมัคร
| KTC VISA PLATINUM | ฟรีตลอดชีพ แต่ผลตอบแทนพื้นฐาน 1x แต้ม ทุก 25 บาท |
|---|---|
| KTC PLATINUM MASTERCARD | ฟรีตลอดชีพ แต่ผลตอบแทนพื้นฐาน 1x แต้ม ทุก 25 บาท |
| Krungsri NOW Platinum | เงินคืน 5% ออนไลน์ แต่ต้องครบ 500 บาทต่อเซลล์สลิป และสูงสุด 300 บาทต่อเดือน |
| Krungsri JCB Platinum | ฟรีตลอดชีพ และ cashback 3% ร้านอาหารทั่วโลก แต่คุ้มเมื่อใช้ตรงหมวด |
| KTC - AGODA PLATINUM MASTERCARD | มีสิทธิ์ AgodaVIP Platinum และโบนัส 250 คะแนนตามเงื่อนไข |
| KTC - BANGKOK AIRWAYS VISA PLATINUM | คะแนนสูงสุด 1.5 เท่าเมื่อใช้จ่ายตามกำหนดในปี 2569 |
เทียบบัตรแบบตัวต่อตัว
คำถามที่พบบ่อยเกี่ยวกับบัตรเครดิตนักศึกษาและนักศึกษาจบใหม่
สรุป: บัตรเครดิตสำหรับนักศึกษาจบใหม่ ใบไหนสมัครผ่านง่ายสุด 2026
ถ้าถามว่าใบไหนเหมาะกับนักศึกษาจบใหม่ที่สุดในปี 2026 คำตอบไม่ได้มีใบเดียว แต่ขึ้นอยู่กับว่าคุณใช้จ่ายแบบไหนและมีรายได้ถึงระดับใด หากต้องการเริ่มจากต้นทุนต่ำและเงื่อนไขเข้าใจง่าย บัตรฟรีตลอดชีพที่รายได้ขั้นต่ำ 15,000 บาท/เดือนอย่าง KTC VISA PLATINUM, KTC PLATINUM MASTERCARD หรือ Krungsri JCB Platinum เป็นจุดเริ่มที่สมเหตุสมผล
ถ้าคุณใช้จ่ายออนไลน์เป็นหลัก Krungsri NOW Platinum เด่นเรื่องเงินคืน 5% แต่ต้องใช้ให้เข้าเงื่อนไข ส่วนคนที่จองโรงแรมหรือเดินทางเฉพาะทางก็อาจคุ้มกับบัตรที่ผูกกับ Agoda, Bangkok Airways หรือ JCB มากกว่า
สุดท้ายควรเลือกจากพฤติกรรมใช้จ่ายหลักของตัวเอง ไม่ใช่จากคำว่าแต้มสูงหรือสิทธิพิเศษเยอะที่สุด และควรใช้บัตรอย่างมีวินัย ชำระเต็มจำนวนตามกำหนดเพื่อไม่ให้ต้นทุนดอกเบี้ยกลายเป็นภาระ
สรุปสั้นที่สุด
เริ่มจากบัตรที่รายได้ถึงจริง ค่าธรรมเนียมคุมได้ และผลตอบแทนตรงกับชีวิตประจำวันของคุณ แล้วค่อยขยับไปบัตรเฉพาะทางเมื่อรายได้และพฤติกรรมใช้จ่ายชัดขึ้น
ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี